Применение технологии «БиГ дата» в российском банковском секторе Текст научной статьи по специальности «Экономика и бизнес»
Аннотация научной статьи по экономике и бизнесу, автор научной работы — Семенов Артем Вадимович
В настоящей статье рассматривается применение российскими банками технологии больших данных . Обозначаются главные преимущества использования данной технологии, такие как скорость и удобство обслуживания. Проводится анализ тех областей, где уже успешно применяется технология больших данных . Делается вывод о том, что в ближайшем будущем необходимо обеспечить грамотное правовое регулирование данной технологии.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Семенов Артем Вадимович
О некоторых аспектах правового регулирования дистанционного банковского обслуживания
Инновационные банковские продукты
Искусственный интеллект в бухгалтерском учете кредитных организаций
Использование информационных технологий в банковском обслуживании корпоративных клиентов
Когнитивные банковские технологии и их роль в цифровой революции
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
APPLICATION OF «BIG DATA» TECHNOLOGY IN THE RUSSIAN BANKING SECTOR
This article discusses the use of big data technology by Russian banks . The main advantages of using this technology, such as speed and ease of maintenance, are indicated. The analysis of those areas where the technology of big data is already successfully applied is carried out. It is concluded that in the near future it is necessary to ensure competent legal regulation of this technology.
Текст научной работы на тему «Применение технологии «БиГ дата» в российском банковском секторе»
Семенов Артем Вадимович Финансовый университет при Правительстве Российской Федерации
Tsemenov98@bk.ru Semenov Artem
Financial University under the Government of the Russian Federation
Faculty of law Russia, Moscow
ПРИМЕНЕНИЕ ТЕХНОЛОГИИ «BIG DATA» В РОССИЙСКОМ
БАНКОВСКОМ СЕКТОРЕ Аннотация: в настоящей статье рассматривается применение российскими банками технологии больших данных. Обозначаются главные преимущества использования данной технологии, такие как скорость и удобство обслуживания. Проводится анализ тех областей, где уже успешно применяется технология больших данных. Делается вывод о том, что в ближайшем будущем необходимо обеспечить грамотное правовое регулирование данной технологии. Ключевые слова: банки, банковское право, большие данные, банковский сектор, информация, информационные технологии.
APPLICATION OF «BIG DATA» TECHNOLOGY IN THE RUSSIAN
BANKING SECTOR Annotation: this article discusses the use of big data technology by Russian banks. The main advantages of using this technology, such as speed and ease of maintenance, are indicated. The analysis of those areas where the technology of big data is already successfully applied is carried out. It is concluded that in the near future it is necessary to ensure competent legal regulation of this technology.
Key words: banks, banking law, big data, banking sector, information, information technology.
Технология больших данных становится незаменимой в банковском секторе, так как количество клиентов крупных российских банков превышает десятки миллионов. При этом банки стремятся ускорить процесс оказания услуг, для чего и создаются различные приложения, позволяющие осуществлять банковские операции онлайн через личный кабинет клиента. И все это благодаря Big data. На сегодняшний день данную технологию применяют крупнейшие российские банки такие как ПАО «Сбербанк», ПАО «ВТБ», АО «Альфа-Банк», АО «Россельхозбанк» и другие (всего около тридцати). Такое относительно небольшое число кредитных организаций, использующих данную технологию, обусловлено тем, что для ее внедрения нужны большие денежные средства, которые имеют далеко не все банки. Но с каждым годам тем банковским организациям, которые не используют Big data, будет все сложнее конкурировать с теми, кто ее использует. Так как не смогут удовлетворять главным потребностям клиентов — скорости и удобству обслуживания. Конкуренция в банковском секторе ужесточается, и без внедрения новейших технологий в механизм обслуживания даже самые сильные банки с консервативной стратегией потеряют значительную часть клиентов [1].
Необходимо отметить, что технология Big data представляет собой различные инструменты, подходы и методы обработки как структурированных, так и неструктурированных данных для того, чтобы их использовать для конкретных задач и целей [2, с. 50]. Данная технология позволяет обрабатывать и структурировать разнородную информацию. При этом, данные, которые подлежат обработке, характеризуются таким признаком, как динамический рост. Это означает, что объем данных постоянно растет и подлежит качественному изменению. Однако главным преимуществом использования данной технологии является высокая скорость такой обработки, что выступает
решающим фактором для кредитных организаций, так как снижает временные затраты как клиента, так и самого банка.
Уже сегодня Big data имеет положительный результат в банковской сфере. К примеру, еще некоторое время назад, требовалось несколько дней, чтобы рассмотреть информацию лица, подавшего заявление на получение кредитной карты. А сейчас данная процедура занимает несколько минут. Также банки используют большие данные для анализа поведения клиентов для того, чтобы узнать об их поведение на рынке, узнать об их предпочтениях, об отношении к введенным новым банковским услугам, и для того, чтобы определить какую услугу им предложить. Так, например, Сбербанк на своем сайте опубликовал анализ отдельной группы своих клиентов — пенсионеров, который был проведен именно технологией больших данных [3, c. 1]. К примеру, были сделаны следующие выводы: больше всего срочных депозитов открывается лицами в возрасте 50-55 лет, после 68 лет структура потребления становится менее разнообразной, лица пенсионного и предпенсионного возраста отличаются сберегательной моделью поведения и т.д. На примере Сбербанка мы видим, какую информацию способна выдавать рассматриваемая технология. Все это позволяет лучшее узнать своего клиента и, как следствие, лучше отвечать его потребностям, подстроится под каждого индивидуального клиента или группы клиентов.
Также российские банки применяют Big data для сегментации своих клиентов. Стоит отметить, что у банков уже давно реализован программный механизм заведения клиента в свою базу, отслеживания использования того или иного продукта [4, с. 33]. еК примеру, Сбербанку доступна информация о склонности к растратам или сбережению лицом своих средств, уровень дохода клиента, прибыль юридических лиц — клиентов банка, уровень закредитованности по регионам страны, а также доля расходов на отдельные виды товаров и услуг и многое другое. Сбербанк, анализируя поведение клиента на рынке, его ежемесячные затраты, а также то, на что он тратит свои денежные средства, относит его в ту или иную группу. Благодаря этому, он
предлагает ему наиболее подходящие банковские услуги. Например, выгодные условия по вкладу или кредиту.
Более того, анализируя поведение клиентов, российские банки могут предвидеть банкротство своих клиентов — юридических лиц, о чем может свидетельствовать резкое и стойкое снижение доходов организации, которое не позволит выплатить кредит. Или же на основании поведения клиента технология определяет, стоит ли ему выдавать кредит или нет. При этом этот анализ занимает минимально мало времени. Именно поэтому сейчас стало доступно онлайн кредитование, которое отличается максимальной скоростью и удобством для клиентов. Определение некредитоспособности клиента без применения рассматриваемой аналитической технологии основывается преимущественно на интуиции, опыте, субъективных представлениях сотрудников банка о благонадежности или неблагонадежности клиентов [5]. Безусловно, такой подход не является объективным и уже не может отвечать тем требованиям, которые предъявляются рынком банковских услуг.
Еще из одной функцией данной технологии является выявление и недопущение сомнительных сделок, предотвращение вывода капитала. Также благодаря Big data осуществляется противодействие финансированию терроризма, также на основании анализа поведения клиента и о проведенных им банковских операциях.
Данная технология актуально не только для коммерческих банков, но и для Центрального Банка Российской Федерации (далее — ЦБ РФ), так как ему необходимо ежеминутно анализировать огромное количество информации, которая поступает из банков в виде их отчетов. Анализируя эту информацию ЦБ РФ принимает решение о введении процедуры санации по отношению к тому или иному банку или же о лишении лицензии ввиду грубых нарушений требований ЦБ РФ. Кроме того, ЦБ РФ осуществляет анализ состояния экономики в стране, процент закредитованности населения и многие другие показатели. Big data существенно упростит и ускорит этот процесс. Кроме этого, данная технологи помогает также Центральному Банку Российской
Федерации осуществлять надзор за деятельностью кредитных организаций и своевременно предупреждать потенциальные нарушения со стороны кредитных организаций. Именно поэтому ЦБ РФ принял «Основные направления развития финансовых технологий на период 2018-2020 годов», где отмечается, что технология больших данных является перспективной, и поэтому им будет проводиться разработка предложений и рекомендаций по применению финансовых технологий для Банка России и участников финансового рынка [6,
Однако, несмотря на активное применение технологии Big Data, правовое регулирование использования больших данных практически отсутствует. На наш взгляд, ФЗ «Об информации, информационных технологиях и о защите информации» [7] не учитывает сложившиеся в банковской сфере потребности в регулировании использования больших данных.
На наш взгляд, регулирование больших данных должно проходить путем развития института персональных данных. Именно поэтому необходимо, во-первых, расширить понятие персональных данных, которое закреплено в ФЗ «О персональных данных» [8], путем отнесения информации, которая позволяет косвенно определить субъекта, а также различных метаданных: информацию о местоположения, сетевых адресов, истории просмотра веб-страниц и другие. Во-вторых, проводить дальнейшее развитие института обработки обезличенных данных, например, с помощью уточнения способов обезличивания и последующей обработки данных после обезличивания — с согласия и без согласия субъекта персональных данных.
Таким образом, на наш взгляд, в ближайшие годы банки, не использующие современные методы анализа данных, не смогут удержать большую часть своих клиентов, так как не смогут в полной мере удовлетворить их потребности. Именно поэтому применение технологии Big Data является вынужденной мерой для того, чтобы соответствовать мировым тенденциям. В свою очередь, для успешного внедрения и единообразного применения
кредитными организациями рассматриваемом технологии государству необходимо дальше улучшать правовое регулирование больших данных.
1. Эскиндаров М.А., Абрамова М.А., Масленников В.В., Амосова Н.А., Варнавский А.В., Дубова С.Е., Звонова Е.А., Криворучко С.В., Лопатин В.А., Пищик В.Я., Рудакова О.С., Ручкина Г.Ф., Славин Б.Б., Федотова М.А. Направления развития финтеха в России: экспертное мнение финансового университета // Мир новой экономики. 2018. № 12(2). С. 6-23.
2. Пшеничников В. В. Влияние финансовых технологий на изменение модели банковского обслуживания клиентов // Теория и практика сервиса: экономика, социальная сфера, технологии. 2018. № 1 (35).
3. Что говорит Big Data Сбербанка о жизни пенсионеров? // URL: https://www.sberbank.ru/common/img/uploaded/files/pdf/analytics/big_data_sber_pe ns.pdf (дата обращения: 10.11.2019).
4. Казаков Р. И. Использование технологии Big Data при реализации функции банка по сбору просроченной задолженности // Бизнес-образование в экономике знаний. 2016. № 1 (3).
5. Локтионова Е. А., Рагозина А. В. Особенности применения систем анализа больших данных в деятельности коммерческого банка // Baikal Research Journal. 2017. № 2.
6. Основные направления развития финансовых технологий на период 2018-2020 годов // Центральный Банк Российской Федерации, 2018 // URL: https://www.cbr.ru/StaticHtml/File/36231/ON_FinTex_2017.pdf (дата обращения: 10.11.2019).
7. Федеральный закон от 27.07.2006 N 149-ФЗ (ред. от 01.05.2019) «Об информации, информационных технологиях и о защите информации» // «Собрание законодательства РФ», 31.07.2006, N 31 (1 ч.), ст. 3448.
ВОПРОСЫ РОССИЙСКОЙ юстиции ЧЕТВЕРТЫЙ выпуск
8. Федеральный закон от 27.07.2006 N 152-ФЗ (ред. от 31.12.2017) «О персональных данных» // «Собрание законодательства РФ», 31.07.2006, N 31 (1 ч.), ст. 3451.
Топ-9 примеров использования Data Science в банковской сфере
Использование Data Science в банковской сфере — это больше, чем тенденция, поэтому стало необходимостью идти в ногу с конкурентами. Банки должны понимать, что технологии big data могут помочь им эффективно распределить свои ресурсы, принять более разумные решения и повысить производительность.
Ниже представлен список примеров использования data science в области банковской деятельности, которые мы объединили, чтобы дать вам представление о том, как вы можете работать с большими объемами информации и как эффективно использовать их.
Обнаружение мошенничества
Machine learning имеет решающее значение для эффективного обнаружения и предотвращения мошенничества в использовании кредитных карт, в бухгалтерском учете, в страховании и т. д. Заблаговременное обнаружение мошенничества в банковской сфере имеет важное значение для обеспечения безопасности клиентов и сотрудников. Чем раньше банк обнаруживает мошенничество, тем быстрее он может ограничить доступ к банковскому счету, чтобы минимизировать потери. Внедряя ряд схем обнаружения мошенничества, банки могут обеспечить необходимую защиту и избежать значительных потерь.
К ключевым моментам обнаружения мошенничества относятся:
- Получение выборок данных для оценки модели и предварительного тестирования;
- Оценка модели;
- Стадия тестирования;
Поскольку наборы данных всегда разные, каждый требует индивидуальной подготовки и корректировки Data scientist’ами. Преобразование глубоких теоретических знаний в практическое применение требует опыта в методах интеллектуального анализа данных, таких как объединение, кластеризация, прогнозирование и классификация.
Наглядным примером обнаружения мошенничества с помощью использования Data Science является случай, когда осуществляются большие транзакции, и система предотвращения мошенничества банка настроена на то, чтобы приостановить их, пока владелец счета не подтвердит сделку. Для новых учетных записей данная система может исследовать нетипично дорогие покупки популярных товаров или несколько учетных записей, открытых за короткий период с аналогичными данными.
Управление данными клиента
Банки вынуждены собирать, анализировать и хранить огромные объемы данных. Но вместо того, чтобы рассматривать это как обязательное условие для выполнения банковских операций, средства машинного обучения и сбора данных могут превратить это в возможность узнать больше о своих клиентах, чтобы стимулировать новые возможности получения дохода.
В настоящее время банковское обслуживание в электронной форме становится все более популярным и широко используемым. Это создает терабайты данных о клиентах, поэтому первым шагом Data scientist’ов является выделение необходимых данных. После этого, имея информацию о поведении пользователя и его предпочтениях, Data scientist’ы с помощью точных моделей машинного обучения могут открыть новые возможности получения доходов для банков, изолируя и обрабатывая конкретно эту информацию для принятия бизнес-решений.
Моделирование рисков для инвестиционных банков
Моделирование рисков является приоритетом для инвестиционных банков, поскольку оно помогает регулировать финансовую деятельность и играет самую важную роль при определении тарифов финансовых инструментов. Инвестиционно-банковская деятельность оценивает стоимость компаний для создания капитала корпоративного финансирования, содействия слияниям и поглощениям, проведения корпоративной реструктуризации или реорганизации, а также в инвестиционных целях.
Вот почему моделирование рисков представляется чрезвычайно важным аспектом для банков и лучше всего осуществляется при наличии большего объема информации и информационных инструментов. Теперь, благодаря способностям Big Data, новаторы в банковской деятельности используют новые технологии для эффективного моделирования рисков и, следовательно, принимают более взвешенные решения.
Персонализированный маркетинг
Ключом к успеху в маркетинге является создание индивидуального предложения, которое соответствует потребностям и предпочтениям конкретного клиента. Аналитика данных позволяет создавать персонализированный маркетинг, который предлагает нужный продукт нужному человеку в нужное время на нужном устройстве. Работа с данными широко используется для целевого отбора с намерением определить потенциальных клиентов для нового продукта.
Data scientist’ы используют поведенческие, демографические и исторические данные о приобретении товара с целью создания модели, которая прогнозирует ту или иную реакцию клиента на продвижение или предложение. Таким образом, банки могут совершить эффективную персонализированную работу с информацией о клиентах и, тем самым, улучшить свои отношения с ними.
Прогноз продолжительности жизни
Величина жизненного цикла клиентов (CLV) является прогнозом показателя прибыли, которую получит бизнес в результате взаимодействия с пользователями на протяжении жизни. Важность данной величины быстро растет, так как она помогает создавать и поддерживать выгодные отношения с отдельными клиентами, что повышает прибыльность и рост бизнеса.
Привлечение и удержание прибыльных клиентов является все более острой проблемой для банков. По мере усиления конкуренции, банки теперь нуждаются во всестороннем представлении каждого клиента, чтобы эффективно концентрировать свои ресурсы. Вот где вступает в действие data science. Поскольку необходимо учитывать, что требуется проанализировать большой объем данных, таких как: обзор новых и ушедших клиентах, использование разнообразных банковских продуктов и услуг, их объем и окупаемость, а также другие характеристики, включая географические, демографические и рыночные показатели.
Кроме того, требуются постоянное обновление, сортировка и прочие манипуляции с этими данными, чтобы они сохраняли свою значимость и актуальность. В арсенале data scientist’ов есть много инструментов и подходов для разработки модели CLV, такой как обобщенные линейные модели (GLM), поэтапная регрессия, классификация и деревья регрессии (CART). Создание прогностической модели для определения будущих маркетинговых стратегий на основе CLV — бесценный процесс, в результате которого банкам удается добиться поддержания прочных отношений с клиентами в течение всего жизненного цикла, что приводит, опять же, к повышению прибыльности и росту банка.
Аналитика в режиме реального времени и прогноза
Растущее значение аналитики в банковской сфере нельзя недооценивать. Алгоритмы машинного обучения и приемы data science могут значительно улучшить стратегию развития банка, поскольку каждая банковская операция тесно связана с аналитикой данных. Так как доступность и разнообразие информации быстро растут, аналитика становится более сложной и скрупулезной.
Потенциальная ценность имеющейся информации поразительна: количество значимых данных, отражающих конкретные факты, существенно выросло за последние несколько лет, в то время как затраты на их переработку снижаются. Отличие действительно релевантных данных от прочей информации способствует эффективному решению проблем и принятию более разумных стратегических решений. Аналитика в реальном времени помогает понять проблему, которая удерживает бизнес, в то время как интеллектуальная аналитика помогает в выборе правильной техники для ее решения. Значительно лучшие результаты могут быть достигнуты путем интеграции аналитики в рабочий процесс банка, чтобы заранее избежать потенциальных проблем.
Сегментация клиентов
Сегментация означает выделение групп клиентов на основе их поведения (для поведенческой сегментации) или конкретных характеристик (например, региона, возраста, дохода для демографической сегментации). В арсенале data scientist’ов есть множество методов, таких как кластеризация, деревья решений, логистическая регрессия и т.д., которые помогают изучать CLV каждого сегмента клиентов и выявлять наиболее и наименее ценные из них.
Нет необходимости доказывать, что такая сегментация пользователей позволяет эффективно распределять маркетинговые ресурсы и подбирать индивидуальный подход к каждой группе клиентов. Стоит помнить, что сегментация клиентов призвана улучшить их обслуживание и помочь в формировании лояльности и удержании, что так необходимо для банковского сектора.
Cистемы рекомендаций
Инструменты data science и machine learning могут создавать простые алгоритмы, которые анализируют и фильтруют деятельность пользователя, чтобы сделать наиболее актуальное для него предложение. Такие механизмы с рекомендациями демонстрируют элементы, которые могут заинтересовать пользователя, даже до того, как он сам его искал. Чтобы создать механизм рекомендаций, data scientist’ы анализируют и обрабатывают много информации, идентифицируют профили клиентов и охватывают данные, показывающие их взаимодействия, чтобы избежать повторения предложений.
Тип рекомендуемых систем зависит от метода фильтрации алгоритма. Совместные методы фильтрации могут быть основаны либо на пользователе, либо на элементах, и работать с поведением клиента для анализа предпочтений других пользователей, а затем давать рекомендации новому клиенту. Основная трудность применения метода совместной фильтрации заключается в использовании огромного количества данных, что создает проблему сложности вычислений и увеличения затрат.
Фильтрация на основе контента работает с более простыми алгоритмами, которые рекомендуют аналогичные элементы тем, с которыми пользователь взаимодействовал в предыдущей деятельности. Эти методы могут терпеть неудачу в случае сложного поведения или неясных связей. Существует также гибридный тип систем, сочетающий совместную и контентную фильтрацию.
Никакой метод не является универсальным, у каждого из них есть свои плюсы и минусы, и правильный выбор зависит от целей и обстоятельств.
Служба поддержки
Выдающаяся служба поддержки — это ключ к сохранению продуктивных долгосрочных отношений с клиентами. В рамках обслуживания пользователей, поддержка является важной, но общей концепцией в банковской сфере. Фактически, все банки являются сервисными предприятиями, поэтому большая часть их деятельности включает в себя элементы обслуживания, что представляет собой подробные и своевременные ответы на вопросы и жалобы клиентов, а также взаимодействие с ними.
Data science делает этот процесс более автоматизированным, точным, продуктивным и менее затратным в отношении рабочего времени сотрудников.
Вывод
Этот список вариантов использования Data science в банковской сфере может расширяться каждый день благодаря динамично развивающейся области научных исследований и возможности применять модели машинного обучения к реальным данным, получая все более точные результаты.
Чтобы получить конкурентное преимущество, банки должны признать решающее значение Data Science, интегрировать ее в процесс принятия решений и разработать стратегии, основанные на анализе информации, полученной от своих клиентов. Начните с небольших шагов, чтобы включить аналитику Big Data в свои рабочие модели и быть впереди конкурентов!
Как крупнейшие банки используют большие данные
На высококонкурентном рынке банки ищут возможности развития за счет использования новых технологий. В условиях, когда традиционные способы сбора и анализа данных у большинства участников развиты примерно в равной мере, возрастает роль технологий больших данных.
Согласно исследованиям Gartner, в 2013 г. продолжился рост инвестиций в большие данные. Количество компаний, задействованных в этом процессе, выросло до 64% по сравнению с 58% в 2012 г. Из них 30% уже инвестировали, 19% собираются сделать это в течение года, а оставшиеся 15% – в течение следующих двух лет.
Банковская индустрия стала одним из лидеров в использовании больших данных. По оценке Gartner, 34% банковских организаций уже вложили деньги в развитие этих технологий.
Данные зарубежных исследований подтверждаются и российскими. Опрос, проведенный CNews Analytics в январе 2014 г., показывает, что треть крупнейших российских банков использует технологии анализа больших данных, причем вся эта группа входит в первую двадцатку по размеру активов.
Основные задачи, для которых банки используют технологии анализа больших данных, – это оперативное получение отчетности, скоринг, недопущение проведения сомнительных операций, мошенничества и отмывания денег, а также персонализация предлагаемых клиентам банковских продуктов.
Технологии больших данных применяются в основном для анализа клиентской среды. Дмитрий Шепелявый, заместитель генерального директора SAP СНГ, приводит несколько примеров: «Американский банк PNC данные о поведении своих клиентов на сайтах, информацию о покупках и образе жизни конвертирует в политику гибкого начисления процентных ставок, которая в итоге выражается в цифрах роста капитализации. Commonwealth Bank of Australia (CBA) анализирует все транзакции своих вкладчиков, дополняя этот анализ сбором данных о них в социальных сетях. Связав эти потоки данных, банк добился значительного снижения процента неуплаты по кредитам. А в России интересен опыт Уральского банка реконструкции и развития – они стали работать с информацией по клиентской базе для создания кредитных предложений, вкладов и других услуг, которые могут максимально заинтересовать конкретного клиента. Примерно за год применения ИТ-решений розничный кредитный портфель УБРиР вырос примерно на 55%».
Инфографика: Что могут большие данные в банках?
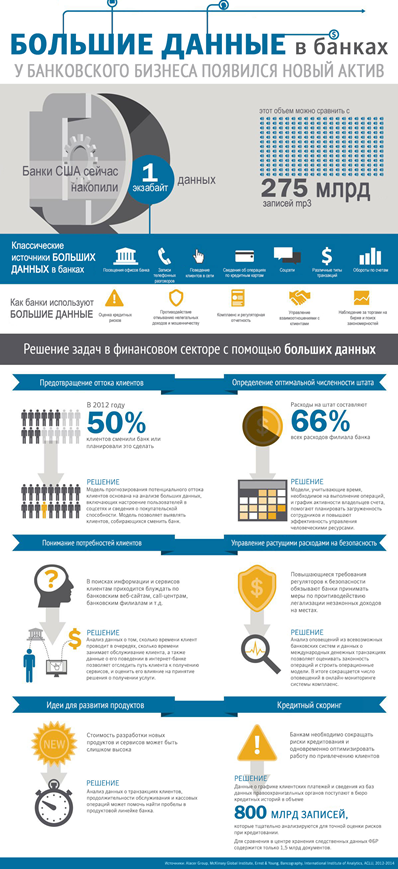
Источник: Alacer Group, 2014
Сергей Мерещенко: «Запрос клиентов на построение частных облаков растет»
Как сообщили CNews в «Альфа-банке», в 2013 г. в банке была успешно завершена разработка прототипа решения по взаимодействию с социальными сетями, сейчас идет несколько пилотных проектов, исследующих различные бизнес-гипотезы. «Банки обладают колоссальным объемом структурированной клиентской информации, которая может быть успешно обработана с применением технологий больших данных. Это позволяет на основании анализа клиентского поведения, клиентской активности и клиентских операций быстро принимать решения и делать высоко релевантные предложения банковских продуктов», – об этом рассказал Максим Азрильян, главный технический архитектор центра инноваций и технологий электронного бизнеса «Альфа-банка».
При этом банкиры отмечают, что для использования больших данных финансовая организация должна иметь достаточный уровень зрелости как с позиции бизнеса, так и с точки зрения ИТ. «Основная ошибка – заниматься большими данными тогда, когда потребность в этом еще не созрела. Не нужно инвестировать в проект только потому, что это модно или потому, что этого требует акционер. Big Data «приходит» сама, когда рост количества накопленной информации и средств ее обработки вдруг дает качественный скачок в получаемых знаниях. Искусственно, без необходимости, без сложившейся инфраструктуры этого не сделать» – считает Дмитрий Кузякин, вице-президент и директор департамента CRM банка ВТБ24.
Используя алгоритмы социальных медиа, банки могут оперативно оценить настроения клиентов, понять их отношение к новым продуктам и сервисам, улучшить качество предоставляемых услуг, учитывая мнения потребителей. Так, один лишь анализ действий клиентов в мобильных банковских приложениях может заменить долгие и дорогие опросы, направленные на повышение качества обслуживания.
Марина Громова, Security Vision: Партнерский статус должен зависеть не от оборота, а от экспертизы интегратора
безопасность
Технологии больших данных также могут использоваться в оценке кредитоспособности, скоринговых системах. Чем больше информации о потребителе собрано (анализ кредитной истории, активность в социальных медиа, образ жизни и пр.), тем проще избежать кредитных рисков.
Банки также могут увеличивать продажи и снижать затраты, используя большие данные. Потребители банковских услуг постоянно совершают покупки со своих карт, что позволяет финансовым организациям найти закономерности в потребительском поведении и предлагать услуги в нужное время нужному клиенту, повышая коэффициент конверсии.
Аналитика больших данных в анализе размера и доли банковского рынка — тенденции роста и прогнозы (2023 — 2028 гг.)
Аналитика больших данных на банковском рынке сегментирована по типу решений (обнаружение и визуализация данных (DDV) и расширенная аналитика (AA)), а также по географии (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка). Размеры рынка и прогнозы представлены в стоимостном выражении (млн. долларов США) для всех вышеперечисленных сегментов.
Скачать бесплатный образец прямо сейчас
Оглавление Скачать образец
Аналитика больших данных на банковском рынке
Основные игроки
*Отказ от ответственности: основные игроки отсортированы в произвольном порядке
Как мы можем помочь?
Настроить этот отчет
Аналитика больших данных в анализе банковского рынка
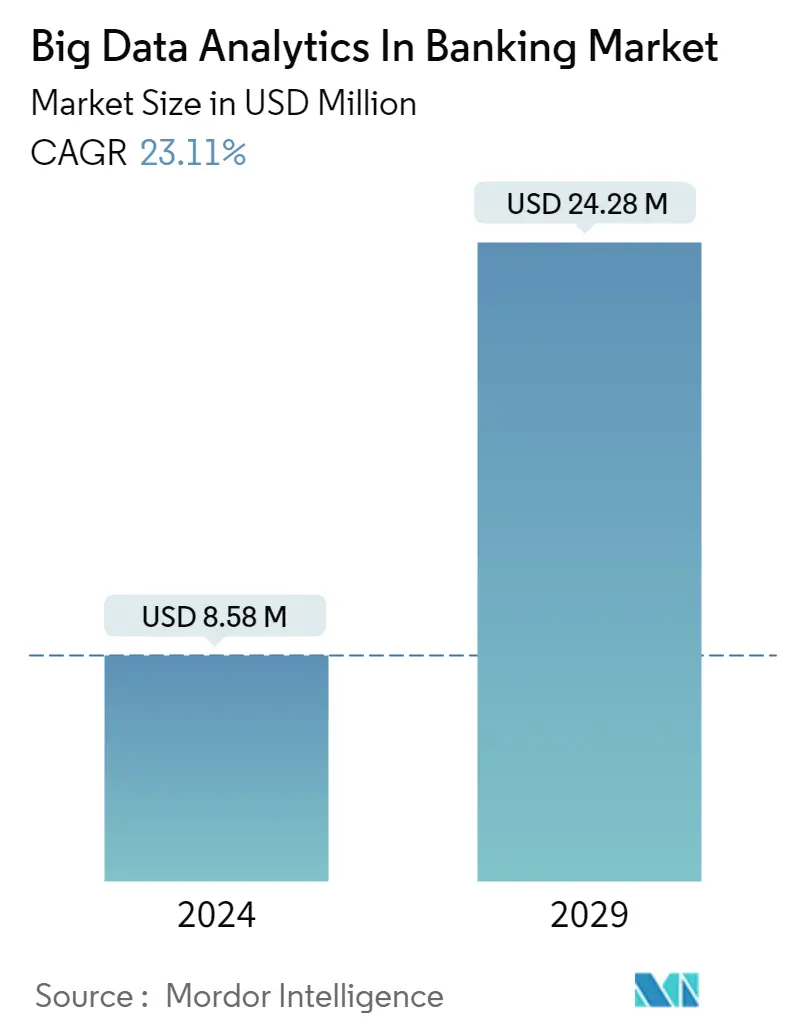
Аналитика больших данных на банковском рынке оценивается примерно в 5,83 млн долларов США в текущем году. Ожидается, что рынок достигнет 19,72 млн долларов США, а среднегодовой темп роста составит 23,11% в течение прогнозируемого периода. Основываясь на данных, полученных из многочисленных аналитических данных, таких как инвестиционные модели, тенденции покупок, инвестиционная мотивация, а также личный или финансовый опыт, аналитика больших данных может помочь банкам понять поведение клиентов.
- Значительное увеличение объема генерируемых данных и государственные требования являются основными факторами внедрения аналитики больших данных в банковском секторе. С развитием технологий потребители используют все больше и больше устройств для запуска транзакций (например, смартфоны), что влияет на объем транзакций. Учитывая текущие темпы роста данных, необходимы более совершенные сборы, организация, интеграция и анализ данных.
- Правительственные правила и значительный сбор данных влияют на банковскую отрасль. По мере развития технологий все больше потребителей используют больше устройств для запуска транзакций (например, смартфонов), что увеличивает объем транзакций. Это мотивирует аналитику больших данных, которая дает аналитикам данных единое место для просмотра и быстрого определения местоположения всех точек данных. Благодаря этой консолидированной картине члены команды могут обмениваться идеями, которые могут улучшить банковскую отрасль.
- Решение для анализа больших данных предлагает возможности обработки, сохранения и анализа, необходимые для получения свежих бизнес-идей, позволяя компании хранить все свои данные в гибкой и доступной среде. Аналитический инструмент для больших данных собирает и отслеживает структурированные и неструктурированные данные, а также методы организации огромных объемов совершенно разных данных из разных источников.
- Большинство устаревших систем не справляются с растущим бременем. Стабильность всей системы может быть поставлена под угрозу, если необходимые объемы данных собираются, хранятся и анализируются с использованием устаревшей инфраструктуры. Организации должны либо улучшить свои вычислительные мощности, либо полностью перепроектировать свои системы для решения этой проблемы.
- Из-за роста использования и внедрения в банковском секторе для анализа и исследования данных о потребителях и реализации эффективных стратегий пандемия COVID-19 значительно повлияла на аналитику данных в банковской отрасли. Из-за быстрого развития технологий аналитика данных в банковском деле претерпела огромный рост.
Управление рисками и внутренний контроль в Банке станут свидетелями роста
- Используя передовые технологии, банки могут снизить кредитный риск и принимать более обоснованные решения на основе различных критериев риска. Банки могут контролировать кредитный риск и предотвращать дефолтные ситуации благодаря платформе больших данных и аналитики.
- Кроме того, вопиющим показателем является использование розничным банком аналитики Big Data для управления кредитными рисками. Показано, что применение индикаторов кредитного риска, основанных на поведенческих паттернах в платежных операциях, позволяет выявлять кредитные события гораздо раньше, чем обычные показатели, основанные на перерасходных счетах и просроченных платежах.
- Обнаружение мошенничества в режиме реального времени с использованием данных и аналитических инструментов помогает снизить кредитный риск и риск ликвидности, обеспечивая тщательный мониторинг дебиторов и возможность предвидеть дефолт по кредиту.
- Большие данные могут быть использованы для идентификации счетов с высоким риском, как продемонстрировал The Bank of America. Для 9,5 млн ипотечных кредитов Корпоративная инвестиционная группа отвечает за расчет вероятности дефолта, что помогло Bank of America спрогнозировать убытки от дефолтов по кредитам. Сократив время, необходимое для расчета дефолтов по кредитам, с 96 до 4 часов, банк смог повысить свою эффективность.
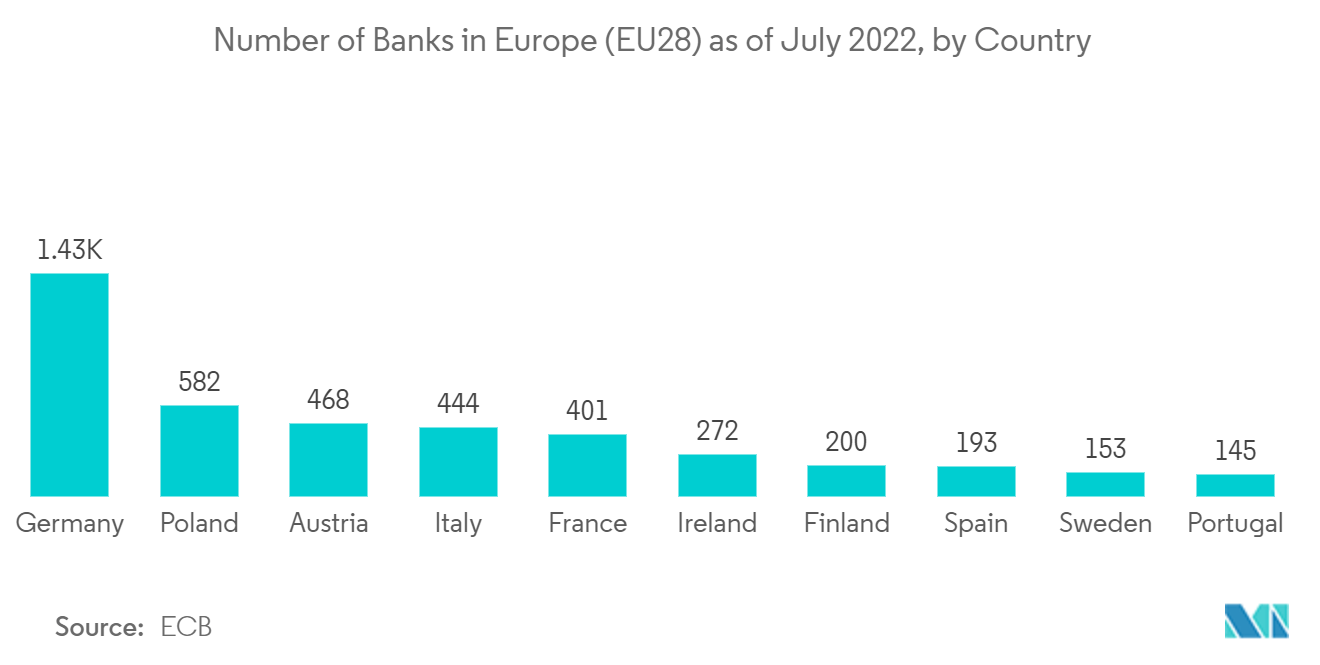
Чтобы понять ключевые тенденции, скачайте образец отчета
Ожидается, что в Европе будет наблюдаться значительный рост
- Наиболее известным правилом, регулирующим то, как финансовые организации обмениваются и защищают личную информацию клиентов, по-прежнему является Общее правило защиты данных Европейского Союза.
- Кроме того, обмен данными стал возможен благодаря открытым интерфейсам прикладного программирования (API) в результате принятия Европейским союзом Директивы о платежных услугах (PSD2). Из-за среды, в которой данные могут свободно передаваться, способность собирать, обрабатывать и анализировать данные приобрела все большее значение.
- Кроме того, ожидается, что в ближайшее время возрастет как количество клиентов, так и пересмотр нормативных актов. Следовательно, спрос на клиентскую аналитику и интеллектуальные технологии должен возрасти.
- Британская банковская группа Lloyds использовала аналитику данных для удовлетворения потребностей различных категорий клиентов при оптимизации роста в целевых сегментах.
- Европейские розничные банки используют аналитические решения Big Data из-за тренда открытого банкинга, который решает проблемы, с которыми традиционные финансовые институты сталкивались десятилетиями.
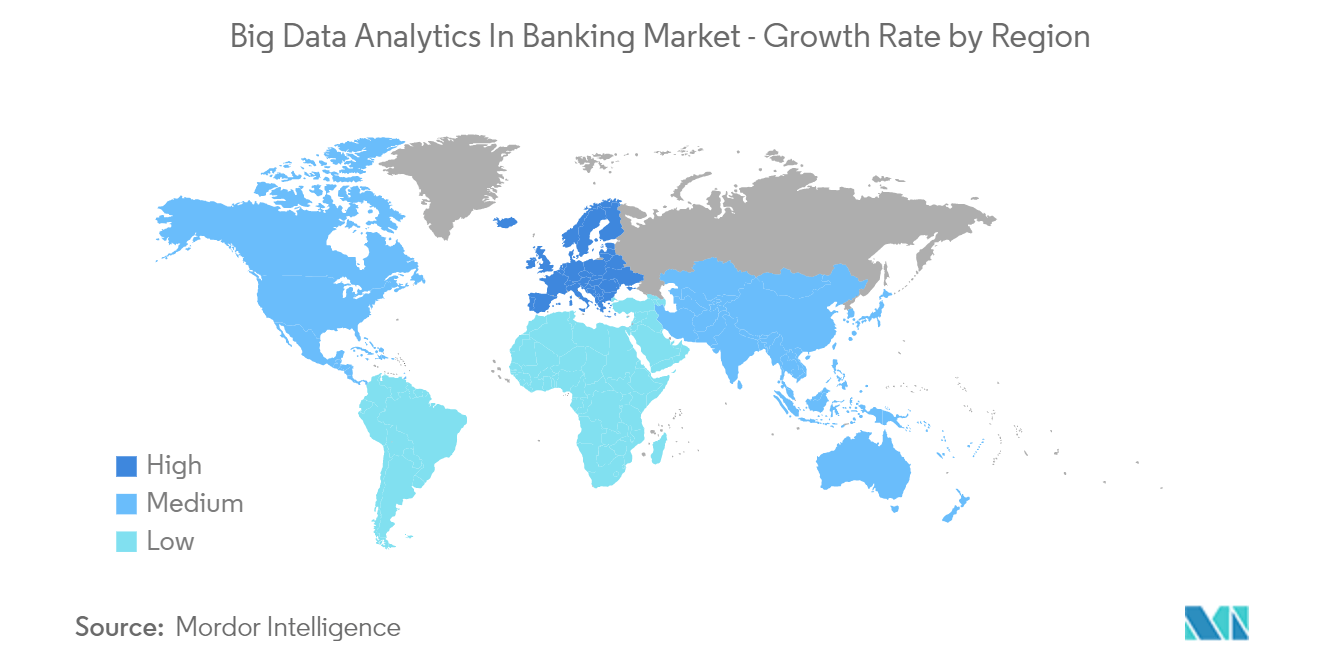
Чтобы понять тенденции в географии, скачайте образец отчета
Аналитика больших данных в банковской отрасли обзор
Аналитика больших данных на банковском рынке довольно фрагментирована из-за существования многочисленных глобальных фирм, которые предоставляют ряд решений для анализа больших данных для банков для различных приложений, таких как обнаружение и управление мошенничеством, аналитика клиентов, аналитика социальных сетей и т. д. Oracle Corporation, IBM Corporation и SAP SE являются одними из основных участников рынка.
- Февраль 2023 г. — Alteryx объявила о новых возможностях самообслуживания и корпоративного уровня для своего облачного аналитического инструмента Alteryx Inc, чтобы помочь клиентам принимать более быстрые и обоснованные решения. Теперь, когда включен полный доступ к Designer Cloud, платформа была улучшена, чтобы предоставить сотрудникам всех уровней квалификации доступный, простой в использовании интерфейс перетаскивания без ущерба для управления данными или стандартов безопасности.
- Август 2022 г. — Aspire Systems запускает целостный подход для ускорения внедрения. Эта инновация основана на искусственном интеллекте и ускоряет внедрение. С помощью этой новой методологии внедрения автономных приложений Aspire Systems ориентирована на то, чтобы помочь предприятиям извлечь максимальную выгоду из внедрения приложений Oracle Cloud ERP.
Аналитика больших данных в лидерах банковского рынка
- IBM Corporation
- SAP SE
- Oracle Corporation
- Aspire Systems Inc.
- Alteryx Inc.
*Отказ от ответственности: основные игроки отсортированы в произвольном порядке
Аналитика больших данных в новостях банковского рынка
- Март 2023 г. — Компания Alteryx объявила, что успешно получила обозначение Google Cloud Ready — AlloyDB. Клиенты могут получить доступ к данным из различных баз данных, используя растущую библиотеку коннекторов Alteryx, что позволяет им использовать больше данных, чем когда-либо прежде. Cloud Ready — AlloyDB — это новое прозвище для продуктов, предлагаемых технологическими партнерами Google Cloud, которые взаимодействуют с AlloyDB. Получив это признание, Alteryx тесно сотрудничал с Google Cloud, чтобы включить поддержку AlloyDB в свои решения и точно настроить свои текущие возможности для достижения наилучших результатов.
- Январь 2023 г. — компания Aspire Systems объявила о переходе на уровень AWS Advanced Consulting Partner, где партнерство позволяет Aspire дополнять свои облачные решения ресурсами AWS для поддержки государственных и космических агентств, лидеров в области образования и некоммерческих организаций. Используя ресурсы, почерпнутые из столь востребованных APN Immersion Days, Aspire предоставляет своим клиентам эксклюзивные современные решения AWS.
Аналитика больших данных на банковском рынке — Содержание
- 1. ВВЕДЕНИЕ
- 1.1 Допущения исследования и определение рынка
- 1.2 Объем исследования
- 4.1 Обзор рынка
- 4.2 Привлекательность отрасли: анализ пяти сил Портера
- 4.2.1 Угроза новых участников
- 4.2.2 Переговорная сила покупателей/потребителей
- 4.2.3 Рыночная власть поставщиков
- 4.2.4 Угроза продуктов-заменителей
- 4.2.5 Интенсивность конкурентного соперничества
- 5.1 Драйверы рынка
- 5.1.1 Реализация правительственных инициатив
- 5.1.2 Управление рисками и внутренний контроль во всем банке станут свидетелями роста
- 5.1.3 Увеличение объема данных, генерируемых банками
- 5.2.1 Отсутствие конфиденциальности и безопасности данных
- 7.1 По типу решения
- 7.1.1 Обнаружение и визуализация данных (DDV)
- 7.1.2 Расширенная аналитика (AA)
- 7.2.1 Северная Америка
- 7.2.2 Европа
- 7.2.3 Азиатско-Тихоокеанский регион
- 7.2.4 Латинская Америка
- 7.2.5 Ближний Восток и Африка
- 8.1 Профили компании
- 8.1.1 IBM Corporation
- 8.1.2 SAP SE
- 8.1.3 Oracle Corporation
- 8.1.4 Aspire Systems Inc.
- 8.1.5 Adobe Systems Incorporated
- 8.1.6 Alteryx Inc.
- 8.1.7 Microstrategy Inc.
- 8.1.8 Mayato GmbH
- 8.1.9 Mastercard Inc.
- 8.1.10 ТетаРэй, ООО
**При наличии свободных мест
Аналитика больших данных в сегментации банковской отрасли
Аналитика больших данных может помочь банкам понять поведение клиентов на основе входных данных, полученных из различных аналитических данных, включая инвестиционные модели, тенденции покупок, мотивацию к инвестированию, а также личный или финансовый опыт. Благодаря совершенствованию аналитики больших данных банки могут анализировать рыночные тенденции и формировать решения, связанные со снижением или повышением процентных ставок для физических лиц в различных регионах. С помощью аналитики больших данных финансовые сервисы активно используют ее для хранения данных, получения бизнес-инсайтов и улучшения масштабируемости по мере роста количества электронных записей.
Аналитика больших данных на банковском рынке сегментирована по типу решений (обнаружение и визуализация данных (DDV) и расширенная аналитика (AA)) и географии (Северная Америка, Европа, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка). Размеры рынка и прогнозы представлены в стоимостном выражении (млн. долларов США) для всех вышеперечисленных сегментов.
Объем отчета может быть настроен в соответствии с вашими требованиями. Нажмите сюда.
Вы также можете приобрести отдельные части этого отчета. Хотите ознакомиться с прайс-листом по разделам? Получить разбивку цен прямо сейчас
Аналитика больших данных в исследовании банковского рынка часто задаваемые вопросы
Каков период изучения этого рынка?
Аналитика больших данных на банковском рынке изучается с 2018 по 2028 год.