Откуда у людей деньги на квартиры за 30 и более миллионов?
Всем привет! Замучила рефлексия. Нужно высказаться, советам буду рад.
4 е месяца назад, я рассчитался с долгами. Денег вроде хватает — ЗП около 250, у жены 80. Итого чуть больше 300. Есть 4 летняя дочь. Хотим еще ребенка, но так как проживаем в двухкомнатной квартире (Питер), нужно что то делать с жилплощадью.
И тут, полная растерянность! Трёхкомнатные квартиры в относительно нормальном районе, стоят от 28 миллионов. Построить дом где ни будь в Зеленогорске (40 километров от Питера) от 35 мультов. Задаюсь вопросом, кто их покупает? Как и где зарабатывают? Что делать мне?
Единственно разумный вариант, продать свою квартиру. И вложиться в ипотеку! И вновь в долги лет так на 15-ть!
Или заработать? Как?
В прошлом я был неплохим трейдером. Но именно трейдинг, в свое время привел меня в «долговую яму»! Из которой я только выбрался. Сейчас ситуация иная. Есть стабильная работа, я специалист! Без хлеба не останусь. Вроде нужно пробовать? Попробовал.
И просто не идет, не получается набрать форму.
Даже когда только начинал торговать, в далеком 2007, результаты были лучше.
Такое ощущение как будто наказываю себя, за что то. Делаю, глупые ошибки.
Подумал, может не стоит? Пусть останется в прошлом. С другой стороны, не понимаю, как и где можно заработать необходимые деньги?
2 года назад
Оху. ть. у нас ровно в 10 раз меньше. 25 тыщ (ну 27 если быть точнее) это руководитель получает. И большие особняки стоят 4-7 лямов но их никто не покупает потому что откуда нахрен столько денег.
раскрыть ветку
2 года назад
Или вы пиздите, сударь, или ваше алиби бито. В прошлом посте вы писали, что купили 3шку в ипотеку в 2016 году. И денег у вас тогда было как раз те самые 30 лямов, 14 из которых вы за квартиру заплатили. Ну и далее по тексту, что вы в 2020 в своей, но пустой квартире. А теперь вдруг у вас 2шка. И глупые вопросы.
раскрыть ветку
2 года назад
Мелковат жемчуг, ох мелковат. Не стебусь, понимаю. Но у Вас всё же очень много денег. Вы входите в 1/10 тех кто не в дерьме.
раскрыть ветку
2 года назад
Относительно нормальный район это Крестовский остров, судя по ценникам?
раскрыть ветку
2 года назад
Человек с ЗП 250к, спрашивает где взять деньги?
Либо это мега рофл, либо мега понт.
раскрыть ветку
Похожие посты
17 дней назад
А точно ли льготная ипотека сделала недвижимость доступной?
Две недели назад я написал пост Ипотечный пузырь наконец-то заметили , который породил большую дискуссию. Дело в том, что в обществе сформировалось мнение о льготной ипотеке как о благе, придуманном исключительно в интересах людей. Считается, что в правительстве ночами не спали (сидели и о народе думали), решая — как же сделать так, чтобы народ заплатил поменьше денег за жильё? И наконец-то придумали — льготные программы по ипотеке!
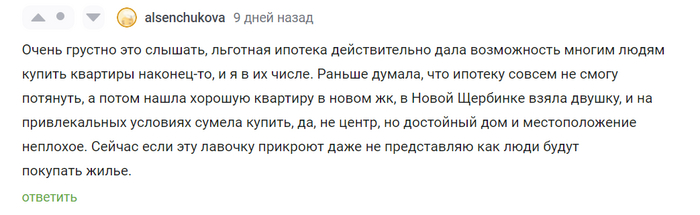
Типичный комментарий на этот счёт, таких предыдущий пост набрал десятки
Сейчас постараюсь донести свою мысль в более доступной форме. Расскажу, почему я думаю, что со льготной ипотекой что-то не так на нескольких примерах. Сразу сделаю ремарку:
Это моё личное мнение, и оно не является политическим лозунгом. Это мои личные расчёты, и они вполне могут отличаться от ваших в вашем конкретном примере — причём, как в одну, так и в другую сторону. Лучший способ взаимодействия с полученной информацией — это взять в руки калькулятор и рассчитать свой собственный пример.
В расчётах будут фигурировать две ставки по ипотеке:
- Льготная. Есть самые разные соц. программы, но самыми популярными среди них является т.н. «семейная» со ставками от 6%* и «ипотека с господдержкой» со ставками около 8%*. Возьмём нечто среднее на уровне 7%. Льготные программы распространяются только на новостройки. Так что в расчете будем брать стоимость квадратного метра для новостроек.
- Обычная. Сейчас ключевая ставка Банка России повышается, а вместе с ней дорожают и кредиты. Буквально этим летом при ключевой ставке 7,5-8,5% ипотека без льготы могла быть одобрена по ставке 10-12%, сейчас при высокой ключевой ставке есть предложения под 14,2%*. В расчете возьмем ставку в 2 раза выше льготной — 14%. По обычной ставке без льгот можно покупать вторичку, которая как правило сейчас дешевле. Так что в расчете будем брать стоимость квадратного метра для вторичного жилья. * Ориентиры по ставкам по ипотеке брал отсюда.
Согласно статистике, первичка сейчас дороже вторички уже на 25%:
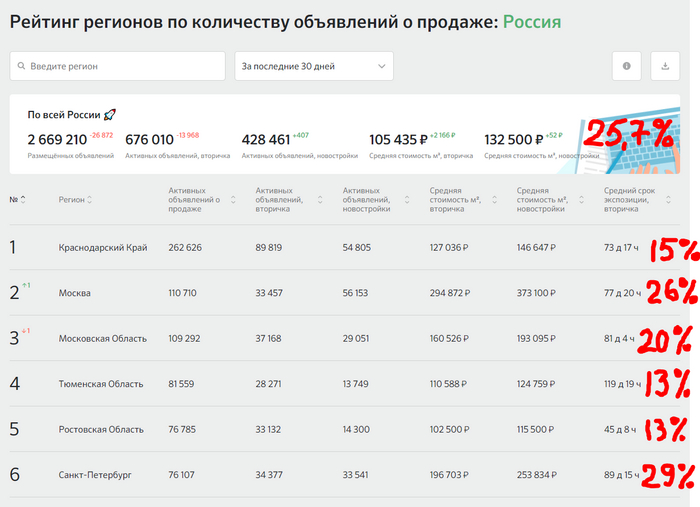
В регионах разница поменьше, в Москве и СПБ — побольше. Но для расчета возьмём средние 25%
(а вы помните, что можно рассчитать на своем конкретном примере для своего города, района и бюджета).
И сегодня разобраться в ипотечных тонкостях нам поможет Неукоснительный Степан.
Пример 1
Неукоснительному Степану удалось накопить всего 1 миллион рублей на первоначальный взнос. И это всего 20% от стоимости новенькой студии. Степан идёт брать льготную ипотеку на 10 лет:
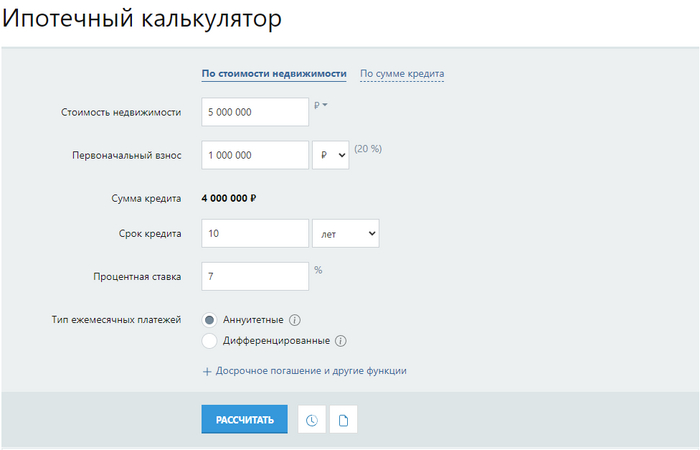
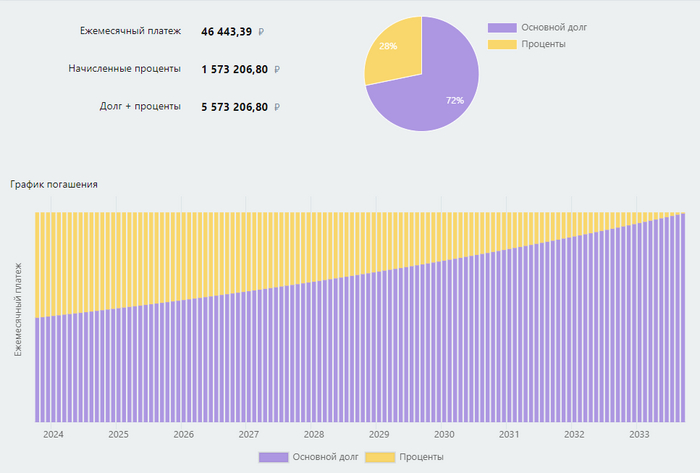
Платеж для Степана составит 46440₽. За 10 лет переплата будет небольшой, долг + проценты = 5,57 млн ₽:
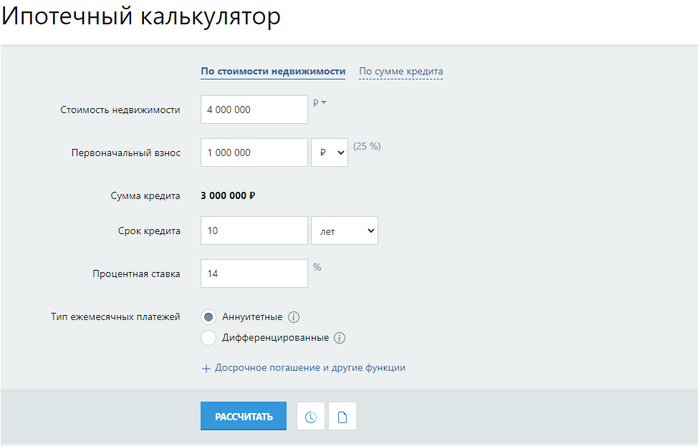
Доступная ипотека! Наконец-то! Но что если пойти с тем же миллионом на вторичный рынок, где нет льготы? Но и ценник поскромнее:
Но вот ведь магия: платеж для Степана составит 46570₽. За 10 лет переплата будет небольшой, долг + проценты = 5,58 млн ₽. Это практически то же самое:

Пример 2
Степан пораскинул мозгами, и решил, что в студии будет тесновато. Он решил копить ещё какое-то время на жилье побольше — все равно новый дом ещё не введен в эксплуатацию, так что заехать сразу не получится. Ещё и маткапитал помог. В итоге у Неукоснительного Степана есть 3 миллиона рублей на первый взнос, и он смотрит квартиру побольше за 7,5 млн ₽ в новостройке на 15 лет:
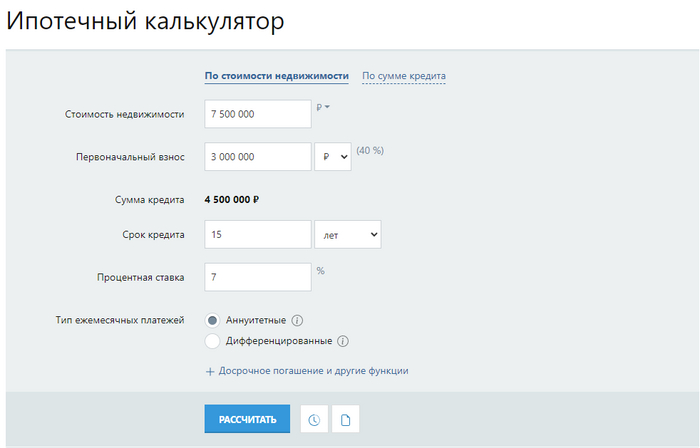
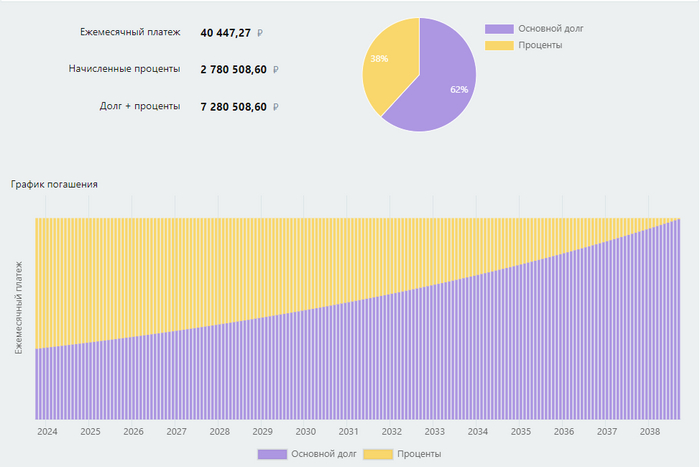
Платеж для Степана составит 40440₽. За 15 лет долг + проценты = 7,28 млн ₽:
В то время как на вторичке квартиры дешевле, но под высокую ставку:
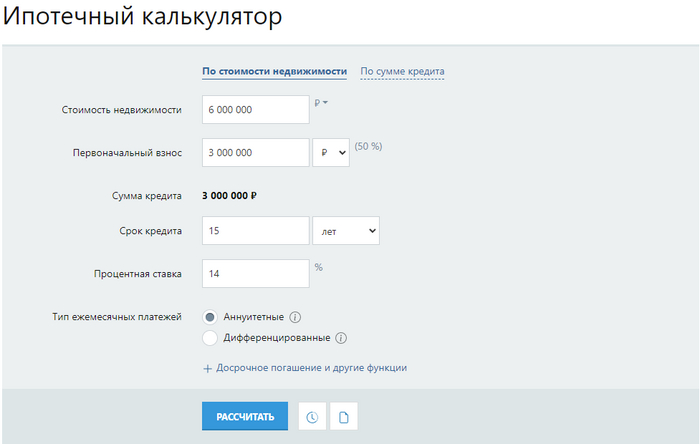
Платеж для Степана составит 39950₽. За 15 лет долг + проценты = 7,19 млн ₽:
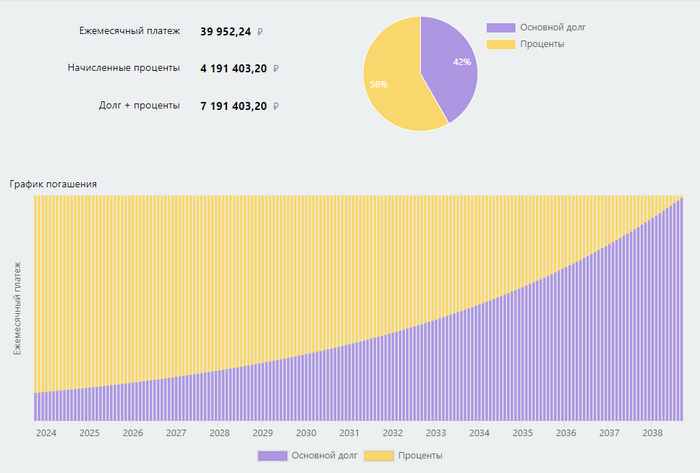
Но как это возможно?! Ипотека без льготы выгоднее? Но ведь льготная ипотека делает недвижимость доступнее! Так в интернете пишут.
Пример 3
Неукоснительный Степан сегодня грустный. С другой стороны, бабушке уже было 90 лет, и этого можно было ожидать. В наследство ему досталась квартира в районном центре, которую можно продать, добавив деньги на первоначальный взнос. С пятью миллионами уже можно позволить себе очень хорошую квартиру стоимостью 10 млн в новостройке с маленьким ежемесячным платежом!
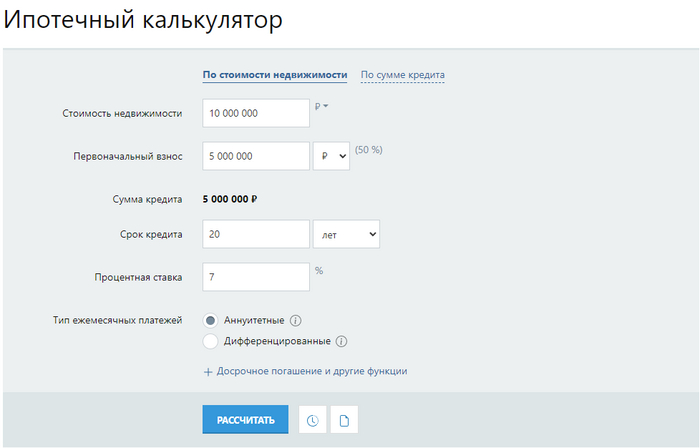
Платеж для Степана составит 38760₽. За 20 лет долг + проценты = 9,3 млн ₽:
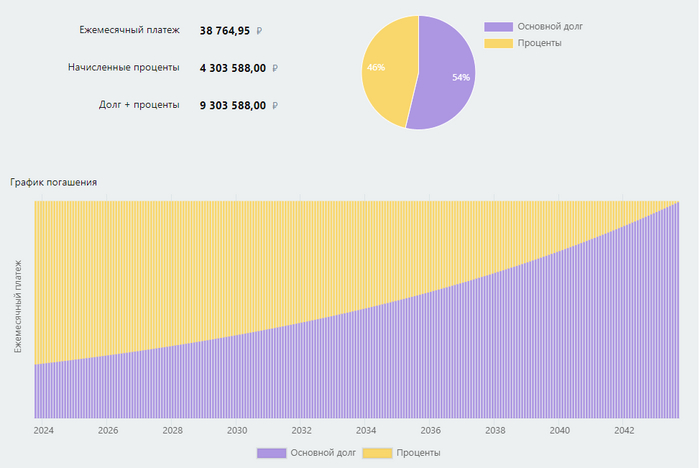
Правда, вторичка манит своими ценами:
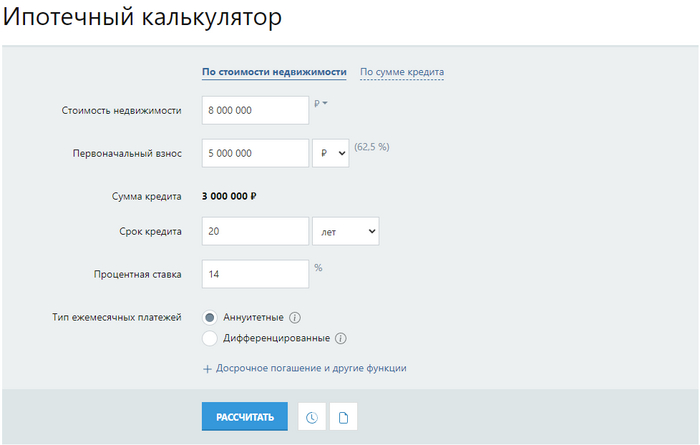
Платеж для Степана по ипотеке без льгот составит 37300₽. За 20 лет долг + проценты = 8,95 млн ₽:

Это что же получается, льготная ипотека не увеличила доступность жилья? Не совсем так. Все-таки я немного лукавлю.
Если брать ипотеку на подольше (на 25, а то и на 30 лет), да квартиры выбирать как можно дороже — чтобы первоначальный взнос составлял минимально допустимую долю (ранее было 15%, сейчас 20%), то тогда действительно льготная ипотека гораздо выгоднее обычной, даже с учетом имеющейся разницы в цене вторички и первички.
Так, по льготной ипотеке на квартиру стоимостью 10 млн ₽ с первоначальным взносом 2 млн ₽ (минимально возможный сейчас) и сроком 30 лет платеж составит 53200₽, и ипотечник переплатит банку 11,2 млн ₽.
А по обычной ипотеке на квартиру стоимостью 8 млн ₽ (дешевле, т.к. вторичка) с первоначальным взносом те же 2 млн рублей и сроком 30 лет платеж составит 71100₽, и ипотечник переплатит банку 19,6 млн ₽.
Действительно, при таких условиях разница просто огромная! И льготная ипотека в таком случае действительно выглядит как нечто, сделавшее жилье доступнее.
Несколько тезисов и вопросов для обсуждения
- Если ипотека с господдержкой создана для людей (задача — сделать жилье доступным), а не для застройщиков и банков (задача — не допустить снижения прибыли крупного бизнеса), то почему она распространяется только на новостройки?
- Почему ощутимая разница в доступности жилья при сравнении льготной и обычной ипотеки появляется в случаях, когда параметры кредита наименее выгодны для заемщика (больше срок, дороже объект) и наиболее выгодны для банка (больше срок) и продавца-застройщика (дороже объект)?
- Такая разница в цене квадратного метра между первичкой и вторичкой, очевидно, появилась не из-за разного качества жилья. Не может быть квартира в доме, построенном 5 лет назад, настолько хуже, чем квартира в доме, который даже ещё не достроен. Я придерживаюсь мнения, что она появилась из-за разных условий по ипотеке и из-за того, что кто-то (или что-то) влияет на принятие решения
- Мне кажется, что за распространение тезиса «льготная ипотека сделала жилье доступным» застройщикам и банкам следует выдать очень хорошую премию тем маркетологам, которые его придумали и распространили как вирус. Это гениально, без шуток. Люди теперь массово и бесплатно этот лозунг распространяют, сами покупают, ещё и родственников с друзьями подсаживают.
- Бытует мнение, что главный плюс льготной ипотеки заключается в следующем: процент настолько низок, что кредит лучше не гасить досрочно. При наличии такой возможности. Ведь инфляция будет выше, и платеж будет все менее ощутимым. Деньги же можно вместо погашения откладывать. Это действительно при подсчетах может быть верным. Парадокс заключается в том, что опять же в выигрыше остается банк — чем меньше погашений, тем больше переплата процентов по кредиту.
- В случае с высокой ставкой по ипотеке и низкой ценой, у заёмщика появляется опциональность: в случаях когда первоначальный взнос и срок — разумные (см. примеры выше), он может не погашать кредит досрочно и платить примерно такой же платеж как и льготный ипотечник. И сделать такую же переплату, как и льготный ипотечник. Но если он будет заниматься досрочным погашением, его выгода относительно льготного ипотечника будет ощутимо расти. То есть заёмщику, который способен делать досрочные погашения, выгоднее брать ипотеку по высокой ставке, но с меньшей ценой самой квартиры.
- Умники без льготы банкам не так интересны, как льготники. Эти нельготные умники берут меньший кредит (разницу между более дешевым объектом и имеющейся на руках суммой) под высокую ставку и намерены погашать этот кредит досрочно, Дело в том, что разницу в процентах банк все равно получит от государства. И в таком случае, чем дороже сам объект (и как следствие, больше кредит), и чем меньше желание ипотечника заниматься досрочными погашениями (все равно инфляция выше), тем большую переплату по кредиту получит банк. нужен ли такой расчет?
Расчеты мои, мысли — сугубо мои. Хотелось бы услышать и ваши. Буду рад, если объясните, в чем я не прав. Писал и считал для своего скромного блога в Телеграме и здесь, на Пикабу. Если тема личных финансов интересна, то можете подписаться там, где вам удобно.
Показать полностью 13
1 месяц назад
105 подписчикам. Что происходит в моей жизни в годы после развода
Всем здравствуйте, давно не писал.
Прошло чуть больше 3х лет, с того момента как я съехал от жены с одеждой, компом, гитарой, ящиком виски из коллекции, ну и собственно самим автомобилем.
Дела идут. Работаю официально, плюс хобби-подработка (до этого таксовал, пока не нашел более интересное и прибыльное занятие). В августе 2022 накопил на первый взнос и взял ипотеку с господдержкой под 4,6% в Академическом на 26 лет) На той неделе ездил подписывать допик о переносе сроков сдачи с небольшой компенсацией. ждём, надеюсь до НГ получить ключи. Стою перед вечной дилеммой, гасить досрочно, или разницу вместо этого инвестировать под хорошие проценты, так как инфляция мои 4,6 сожрёт очень быстро, а вклады и доход по облигациям сейчас очень не кислый. Пока и гашу досрочку и инвестирую, но долг есть долг, эмоционально хочется побыстрее избавиться. Борюсь с этим))) Комментарии и мысли на эту тему приветствуются. Обожаю срач по поводу, что лучше гасить срок, или процент и вообще околоипотечную болтовню. Чё там как у людей происходит.
С девушкой отметили 3 года с момента знакомства. Нолан гений, ходили на «Довод» на первом свидании). Быт клёвый, секс есть, общие интересы, поддержка в начинаниях тоже, позвал её к себе в новую квартиру на полноценный переезд, хотя и так давным-давно живём вместе, но скажем так, формальность , чтобы полноценно превратить отношения в гражданский брак. Про детей ситуация не поменялась, я больше не хочу, партнёрша тоже (по крайней мере пока). К моему ребенку она относится хорошо, хоть и печалится, что не общаюсь со старшей дочерью. Переживает со мной, когда расстраиваюсь из-за его неудач в школе, или других бытовых штук. Подумал недавно, может заморозить яйцеклетку, вдруг приспичит, а возраст уже не тот. Надо погуглить эту тему.
Сына стараюсь забирать через либо каждые выходные, плюс на каникулы. Несколько раз в году ездил сидеть с ним , когда болеет, но тьфу-тьфу, болеет не часьо. Ездим к моим предкам, катаемся на великах, гуляем, кино , чтение, в общем ничего необычного. Записывал его на футбол, но как-то через примерно год не пошло (сменился тренер и ребенок расхотел ходить). Думаем над кружком на гитаре, либо футболом в другой секции. Финансово кроме алиментов на расходы типа стоматолога добавляю по мере возможности, или по запросу. У старшей дочери финансово обеспеченная семья, от дополнительных денег сверх алиментов отказались, больше я не предлагал.
Бывшая супруга нашла парня, встречаются, он моему ребенку тоже нравится, я познакомился, вроде норм чувак. Обшие подруги периодически мне говорят, на посиделках: «ох как ей было тяжело эмоционально, ты не представляешь». Только сейчас пришла в себя. Ага, блин, а мне прям далось все это легко, она одна бедная и несчастная. Да, знаю, видимо обида на нее у меня никогда не пройдёт. Но ладно, это лирика.
В прошлом году ездили в путешествие в Калининград, было круто. В этом году, вместо путешествия, покупка бытовой техники в новую квартиру:(
А так ходим на концерты, тестируем кафе и рестики несколько раз месяц, ездим в интересные места в черте города и рядом, стараемся пользоваться благами города миллионника, иначе нахрена вообще вот это вот всё))
Решил летом заняться здоровьем, сдал расширенный анализ крови. Холестерин, по классике, сильно выше нормы, остальное более-менее в порядке. Что ж. Сейчас на пьянках не больше бутылки вина и не чаще раз в 1,5-2 недели, омега 3, грецкие орехи и минус жаренная свинина, картоха, сладкое, булки и всё такое. Тяжеловато, но что поделаешь, благо девушка любитель правильного питания, так что не сильно заморачиваюсь с поиском рецептов, базу она и так прекрасно знает. Хожу я и так по 8-10 тыс в день, но неплохо бы и спортом заняться, но лень. Пока по крайней мере.
И дополнительно хочу начать больше заниматься зубами, но это капец, учитывая сегодняшние цены. надо ставить несколько имплантов, синус лифтинг и тд..страшно даже писать об этом )))
Хобби не изменились. Читаю книги, играю на гитаре, хоть и не так часто, готовлю ужины и иногда обеды) Завтраками заведует вторая половинка, ей нравится рано вставать и готовить по утрам.
Залип за финансовую грамотность, пытаюсь инвестировать по немногу, чтобы не жить после 60 лет на мизерную пенсию от государства. Напишу лет через 10-15, что из этого получится) Пока есть возможность активно трудиться, стараюсь откладывать. В общем и полезно и интересно получать новые знания в новом для себя вопросе.
Пост спонтанный, без черновика, наверняка много чего упустил.
Задавайте вопросы, фото из отпуска, или интересных (на наш взгляд) мест могу закинуть в комментарии, если читателям будет интересно. Фото еды тоже))
Всем удачи, спасибо за внимание.
P.S. Ошибки попробую исправить как-нибудь позже.
P.P.S. Оказывается про ипотеку уже писал, ну да ладно
Откуда у людей такие деньги?

вот думаю..еслиб у меня было дохрена денег- не купила бы никогда себе машину дороже 2х млн :gy: ну жаба давит- честно. а если разобью? ::=-O::
ну вот некоторые с приличным доходом несколько иначе о машинах рассуждают. Что это прежде всего комв=форт и БЕЗОПАСНОСТЬ. Как у подруги муж при покупки дорогой большой машины «а если в меня въедут? а я с детьми :=-O: и женой, а в этой есть.
ну и далее по списку много о комфорте и безопасности, легкости у управлении и т.п. :gy:

будущая мама
Екатеринбург
конечно, все богатые уроды и воры
Аноним 325
шпингалeтки
Уверяю — с доходом 100 тысяч в месяц квартиры за 12 млн не купишь
Подтверждаю, у нас примерно такой доход, купили однуху на сортировке за 2,3 млн и то в ипотеку :gy:
вот такие квартиры есть) [a url=http://realty.rbc.ru/articles/27/02/2013/562949985928243.shtml?utm_source=infox&utm_medium=news&utm_campaign=news_infox]Дорогая кваритра [/a]

Екатеринбург
Нет, не фарм узкие специалисты, работающие посменно
Просто в окружении с десяток врачей,работающих в т.ч. в частных конторах,стаж больше 10лет,узкие востребованные специализации(как оперирующие,так и нет),их фамилии не раз видела на нашем сайте в разряде рекомендованных к обращению,но больше 100т.р. ни у кого не выходит при загруженности выше головы и работе в нескольких местах/должностях.
Аноним 128
с приличным доходом несколько иначе о машинах рассуждают
ну да..наверное. ток тогда пусть она ещё и бронированая будет :gy:
просто такие люди в стопицот раз сильнее бояться. а мы гоняем на нексиях и не очкуем нифига :gy: и ведь хз кто дольше проживёт 😉

такую квартиру точно в ипотеку не возьмешь :gy:
а на КАСКО вы экономите? :gy:
Екатеринбург
Я лично знаю топовых менеджеров иностранной фирмы,получающих 500 000 в месяц+ежегодные бонусы.Но работа,не заходя домой(одни командировки и авралы).

Екатеринбург
В основном это деньги с откатов и распила бюджетов.
согласна 100%
Аноним 209
С уверенностью могу сказать что доход (з\пл это как-то трудно назвать) более 100 тыс у:
1. Адвокатов
2. Врачей частных практик (стоматологов, и т.д)
3. Гаишников (ничего не боятся!)

Калининград
а если в меня въедут? а я с детьми ::=-O:: и женой, а в этой есть.
ну и далее по списку много о комфорте и безопасности, легкости у управлении и т.п. :gy:
мне муж тоже по такому принципу вібирал машину
Аноним 128
а на КАСКО вы экономите?
когда Я водила- брала все страховки по полной программе :gy:
а теперь муж- не берём её 🙂 . вроде. хотя я не знаю точно.

Екатеринбург
Большие дорогие машины в большинстве своем безопасней дешевых коробчонок. Сравните Мицубиси Паджеро и Матиз какой-нибудь.
будущая мама
Екатеринбург
есть знакомый, директор предприятия из сферы металла, заработал честным путем или почти))
не сомневаюсь, что хороший) такие все только чесно зарабатывают :gy: ничего плохого не подумайте
Сейчас живет в коттедже за несколько десятков миллионов.
классная тема :clap: :good: :gy:

Екатеринбург
Мне вот больше интересно откуда должна взять 3 ляма на покупку квартиры какая-нибудь учительница начальных классов.
Топы с большой зарплатой не пропадут, для них хата не проблема.
Аноним 128
шпингалeтки
Большие дорогие машины в большинстве своем безопасней дешевых коробчонок. Сравните Мицубиси Паджеро и Матиз какой-нибудь.
да я согласнаяяяя.
да ладно. вы меня особо всерьёз то не воспринимайте.
а то ща зацепитесь опять. :fish:
Аноним 525
а почему все думают что 100 это много, и где я об этом сказала что много, просто в пример привела, видов бизнеса к этой сумме

Екатеринбург
Вы расцениваете наверное это как сверх-доход, не имея ничего за душой.
Мне тоже сложно представить купленную с нуля за нал 10-млн квартиру. Обычно -это расширение уже имеющейся площади. И к таким квартирам не приходят в 20 лет, а к 35-40 минимум.
И психологически такая покупка тоже из пословицы: бытие определяет сознание.
Вам сейчас сложно представить, а имея допустим сейчас трешку миллионов за 5, немного накоплений и та же ипотека в 2 миллиона позволит вам зайти в этот «олигархический» рубеж 🙂
Аноним 128
3 ляма на покупку квартиры какая-нибудь учительница начальных классов.
дотаточно взять тыщ 300 на первый взнос. иииии ипотееека.
и кучу внеклассных занятий.
ну и замуж выйти 😉
будущая мама
Екатеринбург
а жить на что? у вас одна маленькая машинка? и в отпуск вы не ездите? Почти половину дохода выплачивать столько лет, ну его нафиг такая жизнь.
Откуда у людей деньги
Что такое богатство и откуда оно берется? Этот вопрос задает себе, наверное, каждый человек, у которого с деньгами не очень. И, как правило, небогатые люди дают на этот вопрос ответы, не слишком лестные для богатых. Фаталистическое «повезло» или иррациональное «деньги к деньгам» – самое мягкое, что говорится в таких случаях.
Обычно объяснения чужому богатству даются пожестче: «хитрые», «нашли способ прикарманить», «опять вышли сухими из воды», «наживаются на других. Но по сути все это – не более чем оправдания собственной беспомощности.
«Деньги не главное, я живу духовными интересами», – заявляет человек. Вот как? А если у вашего ребенка мокрые ноги, потому что вы не можете купить ему хорошие ботинки, а ваша мама таскает тяжеленные сумки, потому что вынуждена ездить туда, где продукты подешевле, – вы и в этом случае со спокойным сердцем будете предаваться «духовным удовольствиям»? А если, не дай бог, кто-то из близких заболеет, а у вас не хватит денег на хорошее лечение – это тоже будет «высокодуховно»? Да и невозможно ли сегодня духовное и культурное развитие (хорошее образование, посещение выставок, концертов, интересные путешествия), если нет средств. Тем более если их не хватает на самое основное – благополучие и здоровье близких людей и свое собственное. Так что заявления о преобладании духовного над материальным (когда базовые материальные проблемы не решены) – не более чем лукавство и самоуспокоение.
Ну и потом, если в мире создаются красивые вещи – будь то произведения искусства, элегантная одежда, красивые дома, шикарные автомобили – это ведь тоже проявление человеческого творчества, таланта, профессионализма. И создается все это для людей. Но почему же для кого-то, а не для вас?
Богатство не падает на человека с неба. И доказательством тому – мой личный пример. 10 лет назад наша семья находилась не просто в сложной, но в критической ситуации. Огромные долги, отсутствие работы. Помню, как я покупала детям в магазине натуральных продуктов по 50 граммов мяса и как мне было стыдно. В общем-то тоже можно было опустить руки и все списать на злодейку-судьбу. Но я вместо этого разозлилась и решила, что мне надо много денег. Столько, чтобы было хорошо не только моим детям и родителям, но и мне тоже. Причем не на уровне разовых подарков «себе любимой», а на уровне качественной, интересной, красивой жизни. И чтобы оставалось время на близких, а не «съедалось» пятью работами, – обычно так у нас и зарабатывают деньги самые трудолюбивые.
Тогда, 10 лет назад, помню, я прекратила суетиться по поводу того, где бы перехватить очередную небольшую сумму и какое-то время посвятила изучению технологий получения доходов. Заодно поняла и главное различие между богатыми и бедными людьми.
Богатые люди понимают, что для каждого времени, для каждой конкретной экономической ситуации пригодны свои технологии. Они владеют множеством инструментов, и, в зависимости от обстоятельств, словно фокусники, вытаскивают нужный и используют именно его. А бедные делают одно и то же, независимо от того, какова ситуация на рынке. Вот поэтому в период экономического кризиса бедные становятся беднее, а богатые – еще богаче. Просто у них есть нужный инструмент под рукой, и они понимают, что годится именно он.
Не будем далеко ходить – посмотрим, что делается у нас в экономике сегодня и как ведут себя бедные и богатые. У первых в лучшем случае фантазии хватает на то, чтобы пахать с утра до ночи и, если какие-то деньги скопились, нести их в банк.
Однако сейчас максимальная банковская ставка по вкладам не превышает 7,5% (а ведь всего год назад доходило и до 10%!). И эксперты ожидают, что в течение 2018 года она упадет еще на 1,5-2%. Не забудем и о том, что сейчас отзыв лицензий у банков, можно сказать, в тренде, причем часто это происходит совершенно неожиданно для клиентов. При этом, согласно закону, Агентство по страхованию вкладов (АСВ) готово возместить потери каждому из вкладчиков лишь в пределах 1,4 млн рублей (все, что сверх того, при закрытии банка сгорит). Таким образом, держать деньги на банковском вкладе – не самое выгодное дело.
Между тем, огромные возможности открывает работа с недвижимостью и набирающим обороты рынком криптовалюты. Причем опытные инвесторы выбирают не что-то одно, а сочетают эти инструменты, противоположные по ряду характеристик, но в то же время дополняющие друг друга.
Так, работать с недвижимостью в идеале нужно за чужие деньги. Банковские кредиты, например. Если с доходностью по вкладам банки сейчас притормаживают, то кредиты, и прежде всего ипотечные, уже едва ли не навязывают своим клиентам. Кстати, ставка по ипотеке в нашей стране достигла исторического минимума – многие банки выдают такие кредиты под 6-7% годовых (эта ставка, заметим, ниже, чем та, что банки выставляют по депозитам). В то же время если с недвижимостью правильно работать, доходы от нее явно превысят проценты по ипотечным кредитам. Явно хватит на то, чтобы и с банком рассчитаться, и в дальнейшие проекты вложить, и себе кое-что оставить.

Инструментами инвестирования в умелых руках могут быть и драгоценные металлы, и произведения искусства, профессиональное образование, бизнес и, конечно, портфельные инвестиции. К последним относятся вложения в ценные бумаги, такие как облигации, акции фондов и биржевая торговля. Недавно на рынке появился новый инструмент – криптовалюта. При этом ее производство и обслуживание я бы отнесла к бизнесу, а доходы от прироста стоимости – к портфельному доходу.
Инвестировать в криптовалюты заемные деньги не следует ни в коем случае – слишком уж часто меняются ее курсы. но это может быть неплохим способом быстро приумножить собственные средства.
Богатые люди, зная, как грамотно использовать инвестиции в недвижимость и криптовалюту, в каких объемах и в каком соотношении надо вкладываться в то и другое – становятся еще богаче. Но это не значит, что всем остальным путь к богатству закрыт.
Освободить свое время от гонки за маленькими деньгами, чтобы разобраться в технологиях, которые принесут вам большие. Пусть не во всех сразу. С чего-то надо начинать – начните с изучения инструментов работы с недвижимостью, например. Это самый надежный, безопасный актив. На все времена и в любой экономической ситуации.
Но, главное, помните. Деньги – они не «к деньгам». Они – к знаниям, здравому смыслу, желанию учиться и трудиться.
Откуда у богатых людей берутся деньги

Совладелец ГК «ЛИК ПРО», руководитель Лаборатории информационного консалтинга, аналитик рынка недвижимости, эксперт по личным финансам. Автор книги «Тайна Денег» о пошаговом инвестировании в жилую недвижимость. Самая богатая ученица Роберта Кийосаки в России по версии издательства «Эксмо».
Что такое богатство и откуда оно берется? Этот вопрос задает себе, наверное, каждый человек, у которого с деньгами не очень. И, как правило, небогатые люди дают на этот вопрос ответы, не слишком лестные для богатых. Фаталистическое «повезло» или иррациональное «деньги к деньгам» – самое мягкое, что говорится в таких случаях.
Обычно объяснения чужому богатству даются пожестче: «хитрые», «нашли способ прикарманить», «опять вышли сухими из воды», «наживаются на других. Но по сути все это – не более чем оправдания собственной беспомощности.
«Деньги не главное, я живу духовными интересами», – заявляет человек. Вот как? А если у вашего ребенка мокрые ноги, потому что вы не можете купить ему хорошие ботинки, а ваша мама таскает тяжеленные сумки, потому что вынуждена ездить туда, где продукты подешевле, – вы и в этом случае со спокойным сердцем будете предаваться «духовным удовольствиям»? А если, не дай бог, кто-то из близких заболеет, а у вас не хватит денег на хорошее лечение – это тоже будет «высокодуховно»? Да и невозможно ли сегодня духовное и культурное развитие (хорошее образование, посещение выставок, концертов, интересные путешествия), если нет средств. Тем более если их не хватает на самое основное – благополучие и здоровье близких людей и свое собственное. Так что заявления о преобладании духовного над материальным (когда базовые материальные проблемы не решены) – не более чем лукавство и самоуспокоение.
Ну и потом, если в мире создаются красивые вещи – будь то произведения искусства, элегантная одежда, красивые дома, шикарные автомобили – это ведь тоже проявление человеческого творчества, таланта, профессионализма. И создается все это для людей. Но почему же для кого-то, а не для вас?
Фото: GLOBAL LOOK press/Nikolay Gyngazov
Богатство не падает на человека с неба. И доказательством тому – мой личный пример. 10 лет назад наша семья находилась не просто в сложной, но в критической ситуации. Огромные долги, отсутствие работы. Помню, как я покупала детям в магазине натуральных продуктов по 50 граммов мяса и как мне было стыдно. В общем-то тоже можно было опустить руки и все списать на злодейку-судьбу. Но я вместо этого разозлилась и решила, что мне надо много денег. Столько, чтобы было хорошо не только моим детям и родителям, но и мне тоже. Причем не на уровне разовых подарков «себе любимой», а на уровне качественной, интересной, красивой жизни. И чтобы оставалось время на близких, а не «съедалось» пятью работами, – обычно так у нас и зарабатывают деньги самые трудолюбивые.
Тогда, 10 лет назад, помню, я прекратила суетиться по поводу того, где бы перехватить очередную небольшую сумму и какое-то время посвятила изучению технологий получения доходов. Заодно поняла и главное различие между богатыми и бедными людьми.
Богатые люди понимают, что для каждого времени, для каждой конкретной экономической ситуации пригодны свои технологии. Они владеют множеством инструментов, и, в зависимости от обстоятельств, словно фокусники, вытаскивают нужный и используют именно его. А бедные делают одно и то же, независимо от того, какова ситуация на рынке. Вот поэтому в период экономического кризиса бедные становятся беднее, а богатые – еще богаче. Просто у них есть нужный инструмент под рукой, и они понимают, что годится именно он.
Не будем далеко ходить – посмотрим, что делается у нас в экономике сегодня и как ведут себя бедные и богатые. У первых в лучшем случае фантазии хватает на то, чтобы пахать с утра до ночи и, если какие-то деньги скопились, нести их в банк.
Однако сейчас максимальная банковская ставка по вкладам не превышает 7,5% (а ведь всего год назад доходило и до 10%!). И эксперты ожидают, что в течение 2018 года она упадет еще на 1,5-2%. Не забудем и о том, что сейчас отзыв лицензий у банков, можно сказать, в тренде, причем часто это происходит совершенно неожиданно для клиентов. При этом, согласно закону, Агентство по страхованию вкладов (АСВ) готово возместить потери каждому из вкладчиков лишь в пределах 1,4 млн рублей (все, что сверх того, при закрытии банка сгорит). Таким образом, держать деньги на банковском вкладе – не самое выгодное дело.
Между тем, огромные возможности открывает работа с недвижимостью и набирающим обороты рынком криптовалюты. Причем опытные инвесторы выбирают не что-то одно, а сочетают эти инструменты, противоположные по ряду характеристик, но в то же время дополняющие друг друга.
Так, работать с недвижимостью в идеале нужно за чужие деньги. Банковские кредиты, например. Если с доходностью по вкладам банки сейчас притормаживают, то кредиты, и прежде всего ипотечные, уже едва ли не навязывают своим клиентам. Кстати, ставка по ипотеке в нашей стране достигла исторического минимума – многие банки выдают такие кредиты под 6-7% годовых (эта ставка, заметим, ниже, чем та, что банки выставляют по депозитам). В то же время если с недвижимостью правильно работать, доходы от нее явно превысят проценты по ипотечным кредитам. Явно хватит на то, чтобы и с банком рассчитаться, и в дальнейшие проекты вложить, и себе кое-что оставить.
Фото: GLOBAL LOOK press/Klaus Ohlenschlager
Инструментами инвестирования в умелых руках могут быть и драгоценные металлы, и произведения искусства, профессиональное образование, бизнес и, конечно, портфельные инвестиции. К последним относятся вложения в ценные бумаги, такие как облигации, акции фондов и биржевая торговля. Недавно на рынке появился новый инструмент – криптовалюта. При этом ее производство и обслуживание я бы отнесла к бизнесу, а доходы от прироста стоимости – к портфельному доходу.
Инвестировать в криптовалюты заемные деньги не следует ни в коем случае – слишком уж часто меняются ее курсы. но это может быть неплохим способом быстро приумножить собственные средства.
Богатые люди, зная, как грамотно использовать инвестиции в недвижимость и криптовалюту, в каких объемах и в каком соотношении надо вкладываться в то и другое – становятся еще богаче. Но это не значит, что всем остальным путь к богатству закрыт.
Освободить свое время от гонки за маленькими деньгами, чтобы разобраться в технологиях, которые принесут вам большие. Пусть не во всех сразу. С чего-то надо начинать – начните с изучения инструментов работы с недвижимостью, например. Это самый надежный, безопасный актив. На все времена и в любой экономической ситуации.
Но, главное, помните. Деньги – они не «к деньгам». Они – к знаниям, здравому смыслу, желанию учиться и трудиться.