Самоадаптирующийся алгоритм (Часть IV): Дополнительный функционал и тесты

Перед началом рекомендую ознакомиться с предыдущей статьей из этой серии «Самоадаптирующийся алгоритм (Часть III): Отказываемся от оптимизации». Сейчас это уже необходимо, без ознакомления с предыдущей статьей будет непонятно, о чем идет речь.
Работа внутри основных серий
Торговля ведется сериями позиций. Капитал, отведенный на открытие позиции по торговому инструменту, разбивается на несколько частей, чтобы сделать точку входа размытой. Алгоритм предсказывает вероятность разворота в некоторой области, но не может точно определить, когда цена развернется, поэтому для компенсации ошибок, возникающих при открытии позиции, объем набирается серией позиций по мере необходимости.
В предыдущей статье я показал, как алгоритм генерирует сигнал на открытие позиций и анализирует одновременно несколько масштабов для определения максимального трендового масштаба. Был описан базовый алгоритм работы. Но график ценового ряда не состоит из одного масштаба. Тренд одновременно может присутствовать на нескольких масштабах, при этом на других масштабах может быть флэт. Эту особенность нужно использовать для получения прибыли.
Тут нужно уточнить, что под трендовым участком я понимаю участок, на котором вероятность продолжения тенденции выше 50%, а под флэтовым, наоборот, вероятность разворота тенденции выше 50%. Другими словами, если предыдущий блок был растущим, то на трендовом участке новый блок тоже будет растущим с вероятностью выше 50%. На флэтовом графике, наоборот, после растущего блока вероятнее всего появится падающий блок. Подробно предлагаемое определение я описывал в статье «Что такое тренды и какова структура рынков — трендовая или флэтовая?»

Рисунок 1. Одновременно тренд и флэт на разных масштабах
На рисунке 1 показано, что на 32 блоках размером 0.00061 присутствует ярко выраженный нисходящий тренд. Но на 32 блоках масштаба 0.00131 тренд уже почти отсутствует. В большинстве случаев одновременно есть масштабы, на которых сейчас присутствует тренд и масштабы, на которых сейчас флэт.
Алгоритм всегда начинает анализ на блоках наименьшего размера, но в процессе работы размер блоков может значительно увеличиться. Увеличиться он может до такой степени, что внутри блока большего масштаба будет вмещаться достаточно блоков начального размера для появления возможности генерировать сигнал на начало новой серии. Пример показан на рисунке 2.

Рисунок 2. Движения внутри блока большого масштаба
На рисунке 2 я взял один из блоков и показал, что происходило внутри него. На блоках большого масштаба мы видим восходящий блок, но если посмотреть, что происходило внутри, то видно, как развивались события. И если алгоритм перешел на большой рабочий масштаб, то процессы, происходящие внутри блоков этого масштаба, помогут получить дополнительную прибыль, которая в дальнейшем будет использоваться для повышения стабильности алгоритма.
Работа ведется логически связанными сериями позиций. Но если масштаб блоков сильно увеличивается, и начатая серия не завершилась, нужно начинать новую серию позиций, независимую от предыдущей, но также логически с ней связанную.
Нужны критерии начала новой серии при незавершенной старой. Если просто начинать новую серию, когда размер блоков основной серии станет больше порогового значения, то получится плохой результат. Алгоритм в таком случае не будет адаптивным, потому что шаг начала новых серий будет задаваться вручную. Такой подход приведет к тому, что на длительном трендовом участке алгоритм будет периодически начинать новые серии, увеличивая нагрузку на депозит.

Рисунок 3. Колебания меньшего масштаба на большом трендовом участке
На рисунке 3 показан пример продолжительного нисходящего тренда по инструменту GBPUSD в 2008 году. Откат по этому тренду до точки закрытия серии позиций занял 275 дней. Бывают и более продолжительные тренды. Было бы неверно, если бы алгоритм не торговал все это время, а ждал пока цена откатится, чтобы завершить ранее начатую серию позиций. Красным эллипсом показан участок, на котором нельзя начинать новую серию, а голубым кругом показано, где дополнительные серии принесут прибыль.
Нужно ввести понятие базового таймфрейма. Под таймфреймом в своей работе я имею ввиду размер блоков. Исходные данные для анализа берутся со статичного таймфрейма М1. Базовый таймфрейм — это таймфрейм, который сейчас используется для открытия позиций алгоритмом. Алгоритм начинает анализ состояния рынка с первого таймфрейма и дальше в процессе работы повышает его до нужного в зависимости от размера трендового движения. Если размер блока первого таймфрейма равен 10 пунктам, то размер блока второго таймфрейма получается равным 10*KTF. Тут KTF — коэффициент умножения размера блока для получения блоков следующего таймфрейма. Если KTF=1.1, и размер блока первого таймфрейма=10, то размеры блоков будут следующие:
TF1=10 пунктов, TF2=10*1.1=11 пунктов, TF3=11*1.1=12.1 пункта и так далее.
Основная задача — не допустить начало новых серий во время продолжительного безоткатного движения. Если взять пример с рисунка 3, то начав вторую серию на середине тренда, алгоритм просканирует все масштабы и сразу перейдет на максимальный масштаб или близкий к нему. В таком случае размер блока базового таймфрейма второй серии станет примерно равен размеру блока базового таймфрейма первой серии, а это не имеет смысла.
Для того чтобы сигнал начала второй серии имел смысл, нужно чтобы размер блока базового таймфрейма не только стал больше порогового, но и сформировалось флэтовое движение достаточной амплитуды на базовом таймфрейме второй серии. Был разработан механизм, схематично показанный на рисунке 4.

Рисунок 4. Механизм подтверждения начала второй серии
Механизм был реализован следующим образом. Начало второй серии становится возможным после того, как базовый таймфрейм первой серии стал больше порогового. После этого события на первом таймфрейме второй серии начинается поиск перевеса падающих или растущих блоков для формирования сигнала начала второй серии. Делается это точно так же, как и для первой серии. После того, как сигнал начала второй серии был найден (обнаружен трендовый участок достаточной величины), нужно подтверждение возможности начать вторую серию. Для этого на базовом таймфрейме второй серии нужно найти флэтовый участок. Это нужно для того, чтобы убедиться в том, что найденный трендовый участок является частью флэтового участка, а не частью большого тренда, используемого для работы первой серии.
Если для начала серии и поиска трендового движения анализируется 10 блоков (как на примере рисунка 4), то возникает вопрос: сколько блоков нужно взять для поиска флэтового участка? Если сейчас задать это число жестко, то алгоритм не будет адаптирующимся, значит, это число блоков должно как-то зависеть от того, что происходит на рынке.
Для определения числа блоков подтверждения серии нужно задать диапазон, в котором будет идти поиск флэтового участка. Диапазон будет задан двумя значениями:
- Bmin — минимальное число блоков диапазона подтверждения второй серии;
- Bmax — максимальное число блоков диапазона подтверждения второй серии ;
- NPb(s2) — число преобладающих блоков второй серии;
- %PV — процент из настроек для определения флэтового состояния.
Минимальное значение Bmin определяется просто: Bmin=NPb(s2)/(%PV/100).
Для определения верхней границы диапазона Bmax нужно посчитать, сколько блоков базового таймфрейма второй серии помещается в 2 последних сформированных блока базового таймфрейма первой серии и прибавить к этому значению блоки базового таймфрейма второй серии, для которых еще не сформировался большой блок. Так расcчитывается верхняя граница диапазона Bmax.
Рассмотрим пример на рисунке 4. Пусть %PV=50, число преобладающих блоков NPb(S2)=9. Тогда Bmin=9/(50/100)=18. Минимальное число блоков, на котором может быть найден флэт 18. Для нахождения Bmax считаем, сколько маленьких блоков в последних двух больших, на рисунке 4 это 14 блоков. Затем считаем, сколько маленьких блоков построено справа от закрытия последнего большого, это 5 блоков. Затем находим сумму 14+5=19. Получен диапазон Bmin=18, Bmax=19.
Далее в диапазоне от 18 до 19 блоков базового таймфрейма второй серии ищем флэтовый участок. За флэтовый участок примем тот, на котором число падающих блоков равно числу растущих. Критерий флэтового участка можно регулировать в настройках, потому что 50% слишком узкий диапазон. Можно задать значением 50-55% и считать, что если преобладающих блоков от 50% до 55%, то это флэтовый участок.
В процессе расчетов Bmax может получиться достаточно большим, да и Bmin — это величина плавающая. Поэтому определять флэтовый участок при помощи фиксированного процента для разного числа блоков решение неверное. Правильнее будет задавать значение в формате вероятности попадания в диапазон и затем пересчитывать в процент. Для этого разработана таблица 1, показанная ниже.

Таблица 1. Таблица расчета процента от числа блоков для подтверждения серии.
Пусть критерием флэтового участка будет 56.25% блоков одного направления для выборки из 16 блоков. Этот процент соответствует 80.36% всех событий, попадающих в диапазон от 2-х до 16-ти блоков по вертикали. То есть в 80.36% случаев за 16 блоков процесс пройдет от 2-х до 16 блоков по вертикали. Имея таблицу, можно пересчитать процент подтверждения серии для каждого уникального числа блоков, принимая во внимание, что процент подтверждения должен быть таким, чтобы 80.36% всех событий попадало в диапазон амплитуд.
При помощи таблицы для каждого числа блоков из диапазона Bmin-Bmax, рассчитывается свой актуальный процент подтверждения серии.
Такой механизм позволяет начинать новые серии позиций, когда старая еще не закрыта и значительно уменьшает число ситуаций, в которых размер блока второй серии становится равным размеру блока первой серии, и вторые серии становятся бессмысленными.
Когда начата вторая серия, она работает полностью аналогично первой, то есть алгоритм содержит все механизмы отслеживания трендов и корректировки текущего масштаба торговли.
Как только начата вторая серия, алгоритм начинает отслеживать размер блока ее базового таймфрейма, и когда он становится больше порогового, по описанным выше условиям начинается третья серия. Так дополнительных серий может создаваться столько, сколько нужно .
Для примера рассмотрим участок графика, показанный на рисунке 5. Это тот же участок, который показан на рисунке 3. Для алгоритма данный участок сложный, с длительным ожиданием отката для закрытия позиций.

Рисунок 5. Пример создания нескольких серий одновременно
На рисунке 5 показано, как ведет себя алгоритм на затяжном тренде. После начала основной серии с позициями Buy размер блока базового таймфрейма стал очень большим, и это позволило алгоритму создавать вторые и третьи серии, не дожидаясь закрытия основной. Такой подход позволяет использовать движения цены на меньших масштабах и получать дополнительную прибыль, сглаживая колебания средств на депозите.
Рассмотрим 2 участка с одинаковой ценой и оценим просадку по средствам в эти два момента времени. Первая точка будет 13.11.2008 с ценой 1.45554, открыты позиции Buy первой серии и цена идет против открытых позиций, средства составляют 8265.16$. Затем цена продолжает падать и 10.04.2009 возвращается на уровень 1.45554. Но теперь средств стало на 1677.57$ больше, то есть 9942.48$. Если цена пойдет против нашей позиции, то мы получим не такую большую просадку, какую могли бы получить, не используя механизм дополнительных серий.
Используя колебания цены актива, возникающие на меньших масштабах, можно значительно уменьшать риски, возникающие при торговле на больших масштабах. При этом автоматическое масштабирование позволяет всегда торговать на актуальном масштабе, а механизм подтверждения дополнительной серии является функцией адаптации к текущим условиям.
Компенсация убыточных позиций и ошибок принятия решений
Методы определения тренда и автоматического масштабирования работают хорошо, но не идеально. В процессе работы алгоритм иногда будет открывать позиции несвоевременно. Позиции могут открыться в самом начале продолжительного тренда, и в расчетной точке закрытия серии позиций может получиться убыток. Сдвигать точку закрытия позиций нельзя, потому что она рассчитывается на основе характеристик ценового ряда. Как рассчитывается откат от тренда и почему выбираются именно такие значения отката я писал в предыдущей статье » Самоадаптирующийся алгоритм (Часть III): Отказываемся от оптимизации «. Но можно вычислять ошибочно открытые позиции и корректировать их.
Коррекция ошибочных позиций при помощи прибыли дополнительных серий
Одна из целей, для которых разрабатывался алгоритм дополнительных серий, это коррекция ошибочных позиций. В предыдущей статье я показал, что средняя амплитуда движения цены увеличивается нелинейно в зависимости от пройденного числа шагов, а соответственно и средний убыток по ошибочно открытой позиции увеличивается нелинейно от числа пройденных шагов.

Рисунок 6. Закон увеличения убытка от пройденного числа шагов
На рисунке 6 показан примерный закон, по которому будет увеличиваться средний убыток по открытой позиции. Для каждого инструмента параметры будут немного отличаться, но важно, что форма кривой примерно сохраняется, и этот параметр можно измерить. Данный закон позволяет прогнозировать, какой в среднем убыток будет получаться у неверно открытой позиции и показывает возможную эффективность использования прибыли от дополнительных серий для закрытия ошибочно открытых позиций.
Часть прибыли, полученной от работы дополнительных серий, пойдет на закрытие ошибочно открытых позиций. Для себя в настройках я сделал возможным настраивать этот параметр. Некоторую прибыль, полученную от работы, придется тратить на поддержание стабильности алгоритма. Чем лучше работает алгоритм, тем меньший процент прибыли придется тратить на поддержание стабильности. Сейчас я использую 80% прибыли дополнительных серий для компенсации убыточных позиций.
Для определения ошибочных позиций разработан простой метод. Если в расчетной точке закрытия серия получит убыток, то в ней точно есть ошибочные позиции. Из всех позиций данной серии находится самая убыточная и оценивается текущий размер убытка по этой позиции. Если эта позиция принадлежит первой серии, то 80% прибыли, полученной от вторых серий, должны перекрыть текущий убыток по данной позиции. Если это условие выполняется, то позиция закрывается.
По мере работы накапливается резерв средств, которые будут использоваться для компенсации убыточных позиций. Когда возникает необходимость, эти средства используются для компенсации убытка по открытой позиции и убыток от закрытия позиции вычитается из этого резерва. Далее алгоритм продолжает накапливать резервные средства для следующей компенсации. Так продолжается, пока не закроются все ошибочные позиции или не завершится основная серия. После завершения основной серии все неиспользованные средства из резерва обнуляются.
Ошибочно открытые позиции первой серии находятся в рынке до тех пор, пока прибыль второй серии не позволит их закрыть с условной прибылью, равной нулю. Аналогично работает и для остальных серий. Прибыль третьих серий идет на компенсацию ошибочных позиций вторых серий и так далее.
На рисунке 5 видно, что некоторые позиции Buy первой серии были закрыты в убыток, не дожидаясь общей точки закрытия серии, это срабатывал алгоритм компенсации убытка.
Таким образом колебания, эксплуатируемые для получения прибыли вторыми сериями, всегда меньше, чем амплитуда тренда первых серий. Амплитуда тренда третьих серий еще меньше. Дополнительные серии не приводят к существенному увеличению просадки по средствам, но приносят дополнительную прибыль, которая используется для поддержания стабильности. Число одновременно открытых дополнительных серий зависит исключительно от текущего состояния рынка и не настраивается трейдером, это еще одна адаптивная функция. Сам алгоритм имеет фрактальную структуру, он копирует сам себя на разных масштабах. При этом подстраивает свою работу под каждый масштаб индивидуально.
Коррекция точки закрытия серии на основе колебаний меньших масштабов
Как я писал ранее, точка закрытия серии (откат от основного тренда) зависит от скорости, с которой произойдет этот откат. Скорость измеряется в числе шагов, которое потребовалось цене, чтобы совершить откат. Чем число шагов больше, тем меньше величина отката от трендового движения. Такая особенность связана с фундаментальными причинами возникновения трендов. Тренды создают объемы сделок, превышающие текущую ликвидность. Другими словами, открытие или закрытие позиций на большие суммы. После того, как условная позиция, создавшая трендовое движение, была открыта, ее нужно закрыть, и для этого нужна ликвидность. Если она будет закрыта моментально, то откат будет 100% от предыдущего тренда, то есть возникнет ровно такое же трендовое движение в противоположную сторону. Но чем медленнее будет закрываться позиция, тем меньше будет откат. При этом совершенно не важно, один участник торгов вызвал движение или множество, механизм одинаковый.
Алгоритм корректирует точку закрытия на основе подсчета числа блоков базового таймфрейма. Но на больших масштабах этого недостаточно, внутри блоков больших масштабов происходят свои колебания цены и их тоже нужно учитывать для коррекции точки закрытия, потому что блоки — это лишь условное представление движения цены, созданное для удобства.
Можно все посчитать, учесть все колебания и так было бы максимально правильно, но для упрощения (алгоритм уже сложный) я сделал по-другому. Для коррекции точки закрытия будет использоваться прибыль дополнительных серий по инструменту. Это 80% прибыли, полученные от закрытия дополнительных серий. Рассчитывается, сколько прибыли получит серия в валюте депозита, если все позиции закроются в расчетной точке закрытия. Берется текущая прибыль по этой серии и к ней прибавляется прибыль, доступная на данный момент от работы дополнительных серий. Если полученное значение больше или равно расчетной прибыли в точке закрытия, то основная серия завершается. Считается, что откат завершен и серия завершается.

Рисунок 7. Коррекция точки закрытия на основе прибыли дополнительных серий
На рисунке 7 показан пример коррекции точки закрытия на основе прибыли дополнительных серий. Открытые позиции должны закрыться в верхней точке по цене 1.69846 с прибылью 915.66$. К моменту, когда цена достигла уровня 1.60887, текущий уровень прибыли составлял 109.35$, но из-за больших колебаний дополнительные серии заработали 1009$, и 80% этой прибыли используется для досрочного закрытия серии, то есть доступно 807.2$. Проверяется неравенство 109.35+807.2=916.55>915.66, и серия завершается досрочно.
Этот механизм нужен, чтобы точнее определять точку закрытия и реже создавать ситуации, в которых откат уже закончен, а серия еще не закрыта.
Коррекция ошибочных позиций при помощи прибыли, полученной от торговли на других активах
Описанный выше алгоритм работает и помогает снизить волатильность средств, но система разрабатывалась для работы одновременно на 28 торговых инструментах. Отдельные торговые инструменты могут продолжительное время находиться в состоянии излишнего восходящего или нисходящего тренда. Поэтому для еще большего снижения волатильности графика доходности нужно использовать прибыль, полученную от закрытия каждой первой серии на других инструментах.
Такой подход будет работать, если тренд на одних торговых инструментах будет сопровождаться флэтом на других. На рисунке 6 я показал примерный закон, по которому увеличивается средняя амплитуда колебаний на одном инструменте от числа шагов. Зная этот закон, можно сказать, что на 28 торговых инструментах все будет происходить аналогично. То есть среднее расстояние, пройденное ценой по вертикали, будет примерно пропорционально размеру шага, умноженному на число шагов в степени 0.5 (для разных инструментов и рынков будет своя степень). Для наглядности лучше взять 28 торговых инструментов и посчитать, сколько они пройдут в среднем за n шагов, а еще лучше отобразить на графике.
Как отобразить на одном графике 28 независимых друг от друга торговых инструментов? У каждого из них своя индивидуальная волатильность и разный диапазон колебаний, все знают, что характер поведения каждого торгового инструмента не похож на другой. Не похожи они только в том виде, в котором мы видим их на графике. Если пересчитать размер свечей не в пунктах, а в единой валюте (например в долларах), и принять, что мы совершаем сделки на фиксированную сумму в долларах, то масштабы и волатильность у каждого инструмента станут примерно одинаковые. В рамках торговой системы решающим фактором будет то, сколько долларов проходит цена по вертикали за n шагов при торговле фиксированной суммой.
Нужно перейти от графика в пунктах к графику прибылей. Важно заметить, что речь идет именно о фиксированной сумме для торговли, а не фиксированном лоте, это совершенно разные вещи. Пусть торговля ведется на валютных парах суммой 1000$ по каждому инструменту. Тогда всего будет 4 типа формул, в зависимости от формата валютной пары. Пересчитаю размер свечей из пунктов в доллары по следующим формулам:
 ;
 ;
 ;
 .
- EURUSD, USDCAD, EURGBP, CADCHF — размер свечи в долларах для соответствующей валютной пары при торговле на 1000$;
- EURUSD(-1), USDCAD(-1), EURGBP(-1), CADCHF(-1) — цена закрытия предыдущей свечи;
- EURUSD(0), USDCAD(0), EURGBP(0), CADCHF(0) — цена закрытия последней сформированной свечи;
- 1000 — сумма сделки в долларах.
Рассмотрим первую формулу для EURUSD и всех валютных пар, в которых сделка совершается на сумму в валюте, стоящей на втором месте. Сделки будут совершаться на сумму 1000$, тогда логика определения размера свечи будет следующая: Продается 1000$ —>> покупается EUR по курсу предыдущей свечи (-1 свеча) —>> на 1000$ совершается обратная сделка с EUR по курсу последней закрытой свечи (0 свеча) —->> из числа EUR, купленных на 1000$ по курсу (-1) свечи, вычитаетcя число EUR, проданных за 1000$ по курсу нулевой свечи —>> полученная прибыль/убыток в EUR переводится в доллары по текущему курсу EURUSD —->> получен прибыль/убыток в долларах. Так получается размер свечи в долларах.
Далее, чтобы построить график с размерами свечей в долларах, нужно размер каждой следующей свечи прибавить к размеру предыдущей.
Для USDCAD и всех валютных пар, в которых доллар на первом месте, расчет проще, сделка уже в долларах. Для кросс-курсов смысл расчета аналогичен формуле для EURUSD за исключением того, что в паре EURGBP 1000$ нужно пересчитать в GBP, затем совершить торговую операцию, и затем полученную прибыль в EUR обратно пересчитать в доллары. Для CADCHF смысл аналогичен предыдущим вариантам, но с условием, что пересчитывать нужно через пару, у которой доллар стоит на первом месте, и формула модифицирована соответствующим способом.
В любом случае смысл операций — рассчитать, сколько долларов можно заработать/потерять, торгуя на сумму 1000$ для свечи данной амплитуды для каждой валютной пары.
В данном алгоритме 80% всей прибыли, полученной от закрытия каждой первой серии любого торгового инструмента, пойдет на компенсацию ошибочно открытых позиций того инструмента, для которого требуется такая компенсация. Таким образом, весь алгоритм будет работать над своевременным закрытием «лишних позиций» не только по своему торговому инструменту, но и по любому другому торговому инструменту. Цель — как можно быстрее закрыть ошибочные позиции, чтобы затяжные трендовые участки не приводили к существенным просадкам по средствам. Это должно снизить волатильность графика доходности.

Рисунок 8. Пройденный путь за 10 000 шагов для 28 валютных пар
На рисунке 8 показаны графики прибылей для 28 валютных пар одновременно, рассчитанных по формулам, показанным выше. Графики построены для 10 000 свечей таймфрейма H4. Для анализа взяты данные с 2004 по середину 2010 года. Файл excel приложу к статье, сможете подставить свои данные, которые интересны, и посмотреть формулы, по которым построены графики.
На рисунке 8 видно, что во время тренда на одних валютных парах возникает флэт на других. Это подтверждает идею, что можно снизить волатильность графика доходности при помощи компенсации ошибочно открытых позиций прибылью, полученной от торговли по всем инструментам одновременно. Всегда найдется торговый инструмент, по которому алгоритм будет зарабатывать в текущий момент времени.
Такое поведение характерно не только для валютного рынка, но и для рынка акций с некоторыми оговорками. Валютный рынок часто симметричен для ситуаций роста и падения, а фондовый рынок ассиметричен. Картина на фондовом рынке будет примерна такая же, как на валютном, с коррекцией на то, что будет присутствовать смещение в сторону роста и большая корреляция между активами. Но если взять торговые инструменты с бирж разных стран, то корреляцию можно значительно снизить вплоть до отрицательной корреляции активов между собой.
Дополнительно я измерил средний размер свечи в долларах всех торговых инструментов, она составила 2.26$. Зная число шагов и средний размер шага, можно оценить, сколько теоретически в среднем пройдут все инструменты по вертикали. Для этого 2.26$*10000^0.5=226$. Реально все торговые инструменты в среднем прошли за 10 000 шагов, 216.41$, что близко к теоретической величине.
В данном алгоритме 80% всей прибыли, полученной от закрытия каждой первой серии любого торгового инструмента, пойдет на компенсацию ошибочно открытых позиций того инструмента, для которого требуется такая компенсация. Таким образом весь алгоритм будет работать над своевременным закрытием «лишних позиций» не только по своему торговому инструменту, но и по любому другому торговому инструменту. Цель — как можно быстрее закрыть ошибочные позиции, чтобы затяжные трендовые участки не приводили к существенным просадкам по средствам. Это должно снизить волатильность графика доходности.
На рисунке 9 показан пример того, как это работает, и насколько хорошо справляется идея со своей задачей. Для теста выбраны не коррелирующие торговые инструменты и тест проведен за 2020 год на таймфрейме M1. Важно отметить, что настройки не оптимизировались и для всех инструментов установлены одинаковые, алгоритм сам корректирует свою работу в реальном времени.


Рисунок 9. Пример работы функции мультиинструментальной компенсации
Сначала тест проведен по отдельным валютным парам, чтобы оценить график доходности каждой индивидуально, а затем сделан тест одновременно на четырех валютных парах с включенными режимами компенсации.
Видно, что максимальная просадка по средствам была на валютной паре GBPUSD и составила 4311$. Максимальная доходность показана тоже на GBPUSD 1555$. При этом на AUDNZD получился убыток 109$ из-за того, что тест был остановлен. Если бы тест продолжался, то торговля вышла бы в плюс.
При помощи алгоритма мультиинструментальной компенсации удалось снизить просадку по средствам во время теста на четырех валютных парах одновременно, с 4311$ до 3517$, то есть на 18%. Суммарная доходность стала равна 2015.21$. При этом суммарное число совершенных сделок во время раздельной торговли получилось 1446, а во время совместной торговли снизилось до 1409, что говорит о том, что сами алгоритмы компенсации практически не влияют на ход торговли, но улучшают стабильность работы.
Таким образом, чем больше торговых инструментов будет использоваться для торговли, тем более ровный график доходности можно получить, вплоть до линейного, если одновременно торговать 1000 торговых инструментов с разных бирж мира и разных рынков. Одновременно можно вести торговлю и на фондовом, и на валютном рынке, и даже на криптовалютном, балансируя соответствующим образом объемы сделок по каждому торговому инструменту.
Алгоритм должен работать на любом торговом инструменте, поэтому для начала я покажу, как он работает на акции AAPL (Appl). На данный момент робот не умеет собирать статистические характеристики инструмента, эта функция в разработке, поэтому 2 параметра я настрою вручную. Это будут процент для открытия серии и процент для закрытия серии. Но значения этих параметров получены не методом оптимизации и подгонки, а измерены при помощи индикатора, который будет интегрирован в робота. В дальнейшем робот будет сам корректировать эти значения.


Рисунок 10. AAPL только длинные позиции
Для акции AAPL тесты будут сделаны раздельные: для Buy-позиций и для Sell-позиций, потому что статистические характеристики инструмента не симметричны для случая роста и падения. Для позиций Buy параметры более агрессивные, для позиций Sell более консервативные. Но меняются только 2 параметра.
На рисунке 10 показан результат бектеста за период с 24.06.2012 по 28.12.2020, то есть за 7.5 лет. Тест проводился на таймфрейме М1. Видно, что график доходности ровный, максимальная просадка по средствам составила 858$, а заработано было 1704$. Всего было открыто 176 позиций и профит-фактор равен 18.13, а это очень хороший показатель.
Многие скажут, что для того, чтобы заработать на растущей акции AAPL, открывая только позиции Buy, не нужен сложный алгоритм и будут правы. Проверим, как поведет себя алгоритм, если разрешить только позиции Sell. Открывать короткие позиции по акции Appl равно самоубийству, но алгоритм адаптирующийся, пусть выживает.


Рисунок 11. AAPL только короткие позиции
На рисунке 11 показано, как отработал алгоритм на акции AAPL с 24.06.2012 по 28.12.2020 , таймфрейм M1. Результаты уже не такие хорошие, как для позиций Buy, но ему удается зарабатывать. Тут уже максимальная просадка по средствам составила 10533$, а доходность 2234$, да и профит фактор уже значительно меньше и равен 1.4. При этом открыто 944 позиции. Если бы он мог торговать одновременно Buy и Sell позиции, то результат был бы лучше, потому что работали бы алгоритмы компенсации ошибочных позиций, снижающие волатильность графика доходности. А с торговлей одновременно по 28 торговым инструментам ситуация станет еще лучше. Но то, что он прошел 7.5 лет в почти автоматическом режиме, без подгонки параметров под историю, это очень хороший результат.
Сейчас важно, что он смог адаптироваться к сложным условиям. Я не просто так взял акцию AAPL для тестов, это очевидно сложный торговый инструмент для торговли короткими позициями. Посмотрим график этого инструмента за время тестов.

Рисунок 12. График акции AAPL с 24.06.2012 по 28.12.2020
На рисунке 12 видно, какой сильный рост был по акции AAPL, за последние 7.5 лет актив вырос в 6.3 раза. Заработать в полностью автоматическом режиме без оптимизации на таком графике задача нетривиальная.
Алгоритм создавался, чтобы работать на 28 торговых инструментах одновременно, поэтому дальше будут тесты сразу на 28 торговых инструментах. Сначала посмотрим на результаты работы для рынка FOREX. В тесте использовались валютные пары: GBPUSD, EURUSD, NZDUSD, AUDUSD, USDCAD, USDCHF, USDJPY, EURGBP, EURAUD, EURNZD, EURCAD, EURCHF, EURJPY, GBPAUD, GBPNZD, GBPCAD, GBPCHF, GBPJPY, AUDNZD, AUDCAD, AUDCHF, AUDJPY, NZDCAD, NZDCHF, NZDJPY, CADCHF, CADJPY, CHFJPY. Для всех валютных пар были установлены абсолютно одинаковые настройки, алгоритм сам адаптировался в реальном времени ко всем изменениям, происходящим на рынке.
Тест проводился с 01.01.2008 по 13.01.2021 (13 лет), использовался таймфрейм М1. Робот потребляет много ресурсов и тест 1 года проходит примерно за 12 дней, поэтому для распараллеливания тестов весь интервал тестирования разбит на участки по 1 — 2.5 года.


Рисунок 13. Тесты 28 валютных пар с 01.01.2008 по 13.01.2021
На рисунке 13 показаны тесты на 28 валютных парах одновременно. Видно, что торговля на почти всех тестовых интервалах завершилась в плюс, кроме участка с 24.06.2012 по 24.06.2014. Тут тест завершился с небольшим убытком, равным 123$. Это связано с тем, что тест остановился. Если бы тест продолжался непрерывно все 13 лет, то робот вышел бы из просадки. За все время было открыто 14 415 позиций, эта статистически значимая величина говорит о том, что результаты были получены неслучайно. Просадка по средствам имеет адекватное значение, но в будущих версиях алгоритма нужно работать над улучшением показателей доходности и стабильности.
Робот универсальный, поэтому посмотрим, как он работает на акциях российских компаний, торгующихся на MOEX. Настройки установлены такие же, как и для валют, и тоже одинаковые для всех инструментов, но разрешены только длинные позиции. Текущая версия робота еще не умеет корректировать параметры раздельно для коротких и длинных позиций, но функционал в разработке. Тест проводился с 01.02.2013 по 20.09.2018 (5 лет 7 месяцев), в тестере было установлено кредитное плечо 1:5. В портфель были отобраны самые ликвидные инструменты: GAZP, CHMF, ALRS, HYDR, LKOH, MAGN, MGNT, MTSS, NLMK, NVTK, ROSN, RTKM, SBER, SNGS, SNGSP, TATN, VTBR, SBERP, TATNP, AFLT, FEES, GMKN, RSTI, SIBN, UPRO, MSNG, MTLR, PLZL.

Рисунок 14. Тест на 28 акциях российских компаний 01.02.2013 по 20.09.2018
На рисунке 14 показаны результаты теста по 28 акциям Российских компаний. Видно, что алгоритм зарабатывает достаточно стабильно и равномерно. Доходность получилась, как и в предыдущем случае, невысокой, но важно, что он не теряет деньги, а зарабатывает. За все время было открыто 5485 позиций, что говорит о том, что результат был получен не случайно.
Откуда берется прибыль
Мало сделать алгоритм или модель, которая работает, нужно еще понимать, почему она работает и откуда берется прибыль. В данном случае прибыль берется из неочевидного источника, а именно — из увеличивающейся энтропии. Речь об энтропии, определяемой по принципу Больцмана, характеризующейся числом возможных состояний системы и вероятностью конкретного состояния.
Правильнее будет сказать по-другому: энтропия на рынке примерно постоянна, и чем выше ликвидность по инструменту, тем выше энтропия графика цены этого инструмента. С увеличением числа торговых операций, совершенных по торговому инструменту, увеличивается и число возможных состояний, система стремится занять наиболее вероятное состояние. Возникает эффект увеличивающейся энтропии, когда сама энтропия примерно постоянна, но число возможных состояний системы растет.
Максимальная энтропия на валютном рынке, минимальная на низколиквидных активах. Энтропия каждого конкретного торгового инструмента стремится стать максимальной, но мешает ей это сделать приток средств. Приток средств возникает по двум причинам: из-за инвестиционной привлекательности актива и из-за эмиссии денежных средств. У каждого торгового инструмента энтропия будет расти в конечном итоге.
Выводы
Доходность получилась невысокая, но в статьях показана модель, которая позволяет в полностью автоматическом режиме торговать в плюс по совершенно разным торговым инструментам, и не только разным, но и торгующимся на принципиально разных рынках. Показаны тесты по 57 торговым инструментам, а так как настройки у каждого торгового инструмента одинаковые, то можно сказать, что это эквивалентно 520 годам тестов по одному торговому инструменту.
- Получен базовый алгоритм, который способен работать стабильно, далее нужно его совершенствовать, улучшая каждый описанный механизм, чтобы существенно повысить доходность и снизить просадки по средствам.
- В предыдущей статье я писал про два метода отслеживания текущего тренда, они описаны в пункте «задержка открытия позиций». Тесты для 28 торговых инструментов проведены с использованием метода «задержка по трендовому участку». Это не оптимальная методика, «задержка на основе статистических характеристик инструмента» работает лучше, но на данный момент алгоритм не доделан, и я использовал то, что уже работает корректно. В будущих версиях алгоритма эта функция будет значительно улучшаться.
- Требуется дополнительный анализ данных для предварительного выбора минимального размера блока, чтобы уменьшить число ошибочно открываемых позиций.
- В алгоритме не учитывается разная стоимость активов и, соответственно, разная цена за блок, построенный на этом активе. Это существенно снижает доходность для биржевых инструментов. Нужно добавить балансировку размера лота по портфелю, в зависимости от стоимости блока для каждого конкретного актива.
- Для лучшей работы нужно сделать раздельное управление алгоритмами принятия решений для длинных и коротких позиций, добавить анализ статистических характеристик и асимметрии каждого конкретного торгового инструмента.
- 80% всей прибыли идет на поддержание стабильности алгоритма, нужно улучшать как механизм компенсации убыточных позиций, так и механизмы принятия решений, это позволит значительно поднять доходность.
- Алгоритм не умеет собирать статистические характеристики каждого торгового инструмента и на данный момент работает «вслепую», используя только механизмы адаптации. В следующих версиях параметры будут корректироваться на основе статистических характеристик торгового инструмента полностью автоматически, что улучшит показатели доходности.
- Сейчас не используются различия между ценовыми графиками валютных пар и акций, нужно доработать модель, добавив уже имеющиеся знания.
Предыдущие статьи на эту тему
- Самоадаптирующийся алгоритм (Часть III): Отказываемся от оптимизации – к этой статье прикреплено техническое задание на робот, описываемый в статье. Протестированная версия на 28 инструментах FOREX и MOEX почти полностью соответствует этому техническому заданию.
- Разработка самоадаптирующегося алгоритма (Часть II): Повышение эффективности
- Разработка самоадаптирующегося алгоритма (Часть I): Поиск базовой закономерности
- Что такое тренды и какова структура рынков — трендовая или флэтовая?
- Дискретизация ценового ряда, случайная составляющая и «шумы» – в этой статье я описываю, почему перешел к анализу блоковых графиков вместо свечных.
Прикрепленные файлы |
chart_in_dollars.zip (15109.65 KB)
Предупреждение: все права на данные материалы принадлежат MetaQuotes Ltd. Полная или частичная перепечатка запрещена.
Другие статьи автора
- Самоадаптирующийся алгоритм (Часть III): Отказываемся от оптимизации
- Разработка самоадаптирующегося алгоритма (Часть II): Повышение эффективности
- Разработка самоадаптирующегося алгоритма (Часть I): Поиск базовой закономерности
- Научный подход к разработке торговых алгоритмов
- Что такое тренды и какова структура рынков — трендовая или флэтовая?
- Дискретизация ценового ряда, случайная составляющая и «шумы»
Последние комментарии | Перейти к обсуждению на форуме трейдеров (68)
Evgeniy Ilin | 25 февр. 2021 в 11:37
Пересидка по усреднению с мартином дает прямые графики но как уже замечено максимальная просадка по эквити сравнима с прибылью за тот же период теста, можно конечно подробить и найти участки которые будут выглядеть хорошо. Но система опасна хоть и работоспособна, нужен большой депо в районе 10000 баксов чтобы выдержать пересидки, сам тоже сейчас сделал по усреднению сов но все это довольно скользкий путь. Если система работает и за ней стоит какой то сигнал хороший то просто сигнал на вход и сигнал на выход и все. Но уже не будет таких графиков, это будут жуткие волны причем еще не факт что они смогут спред преодолеть. Как показала практика и тесты количество падающих блоков или просто долгое движение цены не всегда дает нужного отката. А если по честному чем глубже просидка тем еще глубже она может просесть. Чтобы включать пересидку нужно знать уровни ниже которых она точно не просядет, а это по моему опыту невозможно. Но вы продолжайте, может у вас и получится, деталей много у вас может быть и выйдет. Но я вот даже мультипликатор шага делал для усреднения и шаг умножался постоянно но есть участки где просто долбит вниз или верх так что ни дна не потолка не видно. Можно пересидку подстроить конечно чтоб вытягивала но просадка сравнима с прибылью. Попробуйте пересидку отключить и посмотреть что даст алгоритм без нее. Или еще самый простой пут просто кройтесь если пересидка слишком пересидела. Зато это честно и себя не обманете. Механизм конечно красивый, но очень вредный )))
Maxim Romanov | 27 февр. 2021 в 09:26
Amba404 :
to: Maxim Romanov
нужно, чтобы новые серии закрывались как можно чаще — Не только чаще, а и с достаточной прибылью. Из своего опыта: просадка большую часть времени, сумма профита по прибыльным позициям всегда меньше суммы минуса по убыточным, при неблагоприятном развитии убытки увеличиваются в геометрической прогрессии, в то время как профит растет линейно. Накопленного профита (с учетом, что 20% должно остаться, и пусть это будет не 1 цент) обычно не хватает на закрытие самого минусового трейда (серии), только на часть, потому и назвал «частичным», хотя в статье такого не подразумевалось.
теоретическая база ценообразования — я по акциям ничего не скажу, но по форекс как-то даже не рассматривал для себя возможности её создания, не осилю. Корреляция измерима (не зависит от теор.модели) и не постоянна (функция от времени), предсказать её с достаточной вероятностью — нелёгкая задача. Но защититься от влияния корреляции, например, с помощью того же хеджирования активов, представляется мне более достижимым.
В идеале этот алгоритм и локи не нужны, нужно высчитывать точки наибольшей вероятности разворота цены на основе рыночных данных. Согласен, но тут как получается: или 100% верный вход (что совсем не реально), или будут редкие глубокие минуса по каким-то направлениям. Если Сумма общего профита значительно больше суммы минуса, то убытки и прибыль закроем разом в конце недели, или месяца, и не плачем. Тогда вторым по важности станет алгоритм общего выхода. Если минусов таки «не немножко», то постоянное, оперативное обрубание хвостов — наше всё.
По моим наблюдениям наращивать позицию имеет смысл только против хода цены. Могу предложить рассмотреть такую ситуацию. Два валютных инструмента, с разными размерами торгуемого в настоящий момент блока, но с одинаковой их стоимостью. По обоим купили, ожидаем выход через два блока. Один пошел вверх, другой вниз, с одинаковой скоростью. Через один блок мы покупаем еще (наращиваем минус), а плюс — нет. Через два блока мы получили +2 по первому (и закрыли), не закрыли -3 по второму (но по нему мы вот как раз сейчас докупаем еще 1 блок, и когда это кончится — неизвестно). Торговля больше относится к вере, а не знаниям. Мы верим в надежность системы, Ну, или не верим, а доверяем ей, с долей уверенности, скажем 0.6. Мы не знаем надежность каждого сигнала, не можем сказать сразу, что вот это верняк100%, а это ошибка; мы доверяем в целом всем 100% сигналов, но только на 60% каждому. И если мы так уверены в том, что минусовая серия достигнет планового результата, и наращиваем её, то почему мы отказываем в доверии изначально положительной сделке (не серии, т.к. не наращивали)?
— Минимальное и максимальное значения длины анализируемых блоков, а также их соотношение. Наблюдал, что иногда, при достаточной разнице между мин и макс размере поиска, можно получить разнонаправленные сигналы в начале и конце диапазона шагов, H блока =const.
— размер блока выбирается минимальный. с уменьшением размера блоков, процент перевеса . цена закрытия свечи не совпадает с ценой закрытия блока. Мы обсуждали это ранее, повторю тут кратко. Минимальная ближайшая дистанция трейда, имеющая смысл (ИМХО) — это тройной спред (один на профит и два на потери при исполнении входа-выхода). Если на малом размере блока увеличиваются ошибки искажения от построения, и это влияет на результат (что не обязательно), нужно увеличить размер. Если ошибки построения зависят от дискретности исходных данных (по Close), нужно ориентироваться на размер такой дискретности. Я при построении использую OHLC, и ориентируюсь на 5 * iATR(sy, PERIOD_M1, 1440). То, что close М1 не совпадает с close блока, не критично (на мой взгляд), потому что по алгоритму построения последний по времени блок всегда закрывается там же где и close[1] М1, а остальные блоки вполне могут закрываться между двумя close, раз уж изначально упрощаем движение цены до линейного графика close. По поводу процента перевеса: эту парадигму я до конца не воспринял. Я определяю график распределения частот пробега на истории. Затем назначаю флетом вершину полученного колокола (или шляпы) и окрестности её, включающие N% всех наблюдаемых случаев. График зависит только от размера блока и длины статвыборки, и также учитывает общее направление движения на выборке (центр тяжести шляпы будет смещен по ходу движения). Процент флета назначаю произвольно. Но какие длины пробега упадут в заданный диапазон, чтобы считаться трендом или флетом — покажет статвыборка, и я не вижу смысла корректировать границу между трендом и флетом в зависимости от размера блока.
— Границы между трендом и флетом нет, — согласен, но см. выше.
— объем входа это немаловажный вопрос. Полностью согласен, я так и не сложил определенного мнения, что лучше из тех перечисленных мной выше вариантов, что я пробовал. И все еще не исключаю вариант торговли мин. лотом на всех N инструментах.
— при потере сигнала я начинаю сначала — означает ли это закрытие открытой серии, по которой потерян сигнал?
— Фикс 10$ обратно уводит систему к матожиданию 0 из-за рандома. Не соглашусь. Долго писать, и всё из «я попробовал», без математики, добавлю только, что не просто фикс 10$, а некая F(), в том числе от стоимости блока. Стоимость блока (а в случае минлота — минимальный шаг изменения профита) — величина базовая для системы, и должна быть выбрана исходя из финожидания (рисков и прибыли) и размера депозита. Сама F() — предмет исследования и дискуссии.
— общий профит я полагаю тоже некая F(), которая зависит больше от числа открытых позиций, общего профита, той же стоимости блока и величины доверия сигналу. Я считаю важным регулярно закрывать все позиции, сокращать пересидку и не засаживаться в рынок на всю доступную маржу, даже если при этом не полностью реализуются ожидания по профиту.
— механизм частичного закрытия я планировал попробовать. Писал выше, что я подразумевал на самом деле под «частичным» закрытием. Сожалею, что ввел в заблуждение своим неясным изложением 🙁
Без теории нет смысла измерять корреляцию и собирать статистику. Это будут просто цифры, которые непонятно как меняются. Теоретическая модель обязательно нужна. кто-т опишет, что это мартингал ,кто-то пишет, что перисиживатель или сетка. Без теории это может выглядеть именно так. С теоретической моделью это становится совсем не так. Например я могу показать, как изменяя лоты на фонде можно сделать положительное матожидание. Со стороны будет казаться что это что-то типа мартингейла ,ведь лоты постоянно плавают. Но есть одно различие: без теории это просто плавающие лоты, а с теорией я знаю какие лоты нужно выставлять и почему. Модель не должна быть для форекса или фонды, она должна описывать чем отличаются и похожи между собой рынки, в том числе сырье и криптовалюты.
100% вероятности входа не нужно. Всегда будут неучтенные факторы, которые не позволят сделать 100%. Чем точнее модель, тем выше вероятность.
Опять повторю, почему нельзя просто собрать стат данные с разных масштабов и использовать их. Без теоретической модели это будут просто цифры, поведение которых нельзя предсказать. Коррекция на основе ошибок нужна для того, чтобы не собирать стат данные. Мы должны определить характер рынка при помощи стат данных, понять, насколько он соответствовать модели и брать параметры работы не на основе стат данных а на основе модели. Если мы будем руководствоваться только статистикой, то. Это может сделать каждый, тут нет ничего удивительного, любой математик может это сделать. Но тогда все превращается в погоню за флуктуациями этих параметров и нам непонятно, почему и когда это все меняется. Собрать стат данные и запустить робота торговать, это ничем не отличается от оптимизации. Именно поэтому я разрабатываю теоретическую модель. Робот торгует не рынок, а модель, параметры которой меняются.
Если сигнал потерян, серия не закрывается. Я тут не понял что значит потерян. Серия начинается когда появляется сигнал и продолжается до тех пор, пока цена не достигнет расчетной точки закрытия. Расчетная точка закрытия постоянно корректируется из-за появления новых блоков. Не может быть такого, что позиции не закрылись, а график уже скорректировался. Точнее у меня может, но это уже детали реализации алгоритма и тут запускается механизм компенсации убыточных позиций.
по общей прибыли, если настраивать динамически от каких-то параметров, то можно что-то придумать осмысленное, но я пока не занимался.
по частичному закрытию тут тоже есть над чем поработать, но для меня этот этап будет позже, пока не думал над этим.
SampleSociety

Эмульсия Dream Сream от Черного Жемчуга действует мгновенно и преображает кожу уже после первого применения благодаря входящим в ее состав микросферам. Они обладают эффектом мягкого фокуса и при контакте с кожей за считанные минуты улучшают ее микрорельеф, придают лицу свежесть и естественное сияние.
Мгновенное преображение без тонирующих компонентов!
Теперь в удобном мини-формате – всегда под рукой!
90 руб / 18,5 мл
Комментарии
хороший крем!
поставила 5 этому крему) использовала как базу под макияж. на него хорошо ложится тональное средство, приятная текстура, нет сильно выраженного запаха. и расход экономичный.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Абсолютно бесполезен для меня
Хм, чудес не ожидала, но чтоб настолько все грустно, даже удивил. Никакого выравнивания тона нет в принципе. Структура странная, силиконистая. Увлажнения не заметила (при том что кожа жирная) На следующий день после использования высыпало несколько шт акне(( Единственный плюс — удобная упаковка. Но куда теперь его девать — ума не приложу.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Обычный повседнейный крем.
Александра
Производитель конечно наобещал))) но по факту обычный увлажняющий крем, ничего сверхъестественного. Тюбика мне хватило на месяц. Эмульсия ничего не забила, прыщей не спровоцировала (что уже хорошо), кожу увлажняет, макияж на ней не плывет. Текстура легкая, пленкой на лице не ощущается, впитывается быстро (ВАЖНО НЕ ПЕРЕБОРЩИТЬ! в противном случае лицо потеет и скатывается). Замах нейтральный,такой косметический))) Собственно все. Твердый хорошист. Совпадением оказалось что мне почти сразу же после окончания эмульсии подарили полноразмерку (крем этой же серии), крем мне понравился чуть меньше — лежит на коже тяжелее эмульсии, добиваю ударными темпами на шею, он бесконечный..
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Хорошо смягчает
Если честно, когда я только начала им пользоваться, мне он не сильно понравился, но потом я изменила своё мнение в лучшую сторону. Он действительно делает кожу более ровной и очень хорошо смягчает Ее. Запах приятный, самого крема надо совсем немного, возможно поэтому его хватило мне надолго.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Маркетологам пять за продвижение бесполезного продукта
Даже не знаю как описать данное «чудо»-средство. Наверное, тут стоит поставить памятник маркетологам за такую проделанную работу. Начнем с того, что производитель обещает: — кожа отдохнувшая, как после 8 часов сна — безупречно ровный тон — насыщенное увлажнение — выравнивание микрорельефа — уменьшение покраснений Данная эмульсия, по мнению производителя, предназначена для женщин с 25-летнего возраста, т.е. тогда когда тон лица и так в большинстве случаев ровный, а микрорельеф кожи в норме. На практике есть: — эмульсия белого цвета, которая по консистенции напоминает взбитые сливки — удобный дозатор — как основа для макияжа сойдет, тональный не скатывается. Далее идут только минусы: 1. тон не выравнивает 2. увлажнение очень краткое, его моей коже недостаточно 3. spf только 10 — да этого и зимой мало! 3. покраснения не уменьшились Вывод: для тех, у кого нет проблем с кожей, подойдет, а для меня — нет.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Приятный!
Крем понравился! Приятный очень знакомый аромат, не вспомнила откуда знаю его. Эмульсия не жидкая, больше напоминает именно крем. Впитывается моментально и это огромный плюс в утреннем макияже. Только намазала, а он уже впитался. Кожа после него приятная на ощупь, не липкая. Понравился дозатор у тюбика. Очень удобный узенький носик в который выдавить можно ровно столько сколько нужно.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Не понимаю подобные марки
Клем выполнен в тубе, неплохой дозатор. Сама эмульсия имеет приятный аромат и текстуру, наносится легко, не скатывается. Кожа действительно выглядит более ухоженной. Но я предпочитаю средства не маскирующие, а помогающие решить проблему. По ощущениям не очень понравилось, чувствовалась пленка на лице после нанесения. Эмульсия не очень вписалась в мой уход. Отдала дочери. Она пользуется, но сказать что очень довольна нельзя. Поэтому средний балл. Наверно мы избалованы.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
очень понравился.
Сразу стала им пользоваться после получения и не разочаровалась. Текстура легкая, прям тающая. Хорошо впитывается и не скатывается при нанесении косметики. Нежный запах. Удобный дозатор. Единственное пожелание — объем маловат, хотелось бы побольше)
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Супер
Теперь этой эмульсией я пользуюсь каждое утро, использую как основу под макияж. У неё легкая текстура и впитывается эмульсия моментально. Даже слегка увлажняет кожу. Макияж с ней ложится на кожу более ровно и дольше держится. При этом кода весь день чувствует себя мега комфортно.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Хорошо
сама не попробовала, но отдала его своей племяннице, та мне звонила в полном восторге, кожа у нее подвержена высыпаниям и раздражениям, крем хорошо увлажнил кожу и не вызвал ничего негативного. плюс после недели использования явно улучшилась текстура кожи и тон лица
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
средне
Совершенно не поняла эффект от этого крема. Оформление удобное, сколько крема нужно, столько и выдавливается. Впитывается быстро, иметь легкий и приятный запах, текстура мусса (очень приятная). Чтобы кожа была ухоженной или увлажненой после крема — не заметила. Правда хорошо крем сгодился в качестве базы под макияж, больше плюсов у него не нашла. Сама бы не купила и не куплю уже.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Удивила
Я раньше скептически относилась к марке Чёрный жемчуг. И вот у меня в руках оказалась эта эмульсия. Было любопытно ее попробовать и я не медля это сделала. Хочу отметить приятную легкую текстуру эмульсии, которая быстро впитывается в кожу. Использую ее как базу под макияж. Она отлично увлажняет кожу, делает ее мягкой и макияж отлично держится на ней.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
нравиться
Начну с того что у эмульсии удобный обьем)можно легко взять с собой, не занимает много места. Мне понравилось данное средство оно быстро впитывается в кожу, хорошо увлажняет ее,кожа после использования данного средства очень нежная,приятно прикасаться к лицу) Также как и рекомендует производитель отлично подходит как база под макияж)Вообщем я рада что познакомилась с этим средством)
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Вот это просто находка!
Не ожидала от чёрного жемчуга такого!Просто находка какая-то!Лицо после этого крема шелковое, тон выравнивается, консистенция кашемира.Это и база под макияж и хайлайтер все в одном.Теперь он занял достойное место на моих полочках С косметикой.Пользуюсь ежедневно, впечатления самые самые положительные.Однозначно буду покупать ещё.Спасибо.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Супер!
Очень понравилась данная эмульсия. Мгновенно выравнивает рельеф кожи и тон. Личико сразу становится ухоженным, свежим и сияющим. Я часто жожу без косметики, эта эмульсия просто необходимый помощник кля меня! Текстура очень приятная, немного воздушная, наносить её на кожу одно удовольствие. Впитывается быстро. Поры не закупоривает. Теперь буду покупать регулярно.
Комментарий был полезен? Да Нет Вы оценили это комментарий как полезный Вы оценили это комментарий как бесполезный
Публикация участника Роман Моисеенко
Ошибка выжившего — наверняка почти все слышали про то, что изучать надо не столько истории успеха, сколько истории неудач, ведь именно на них нужно учиться, чтобы их избежать. Нашел хорошее «кладбище» стартапов от Failory, грамотно структурированное, разбитое по причинам смертности и отраслям, их там более 200, по каждому небольшая статья с рассказом о кейсе, думаю — каждому, кто запускает новый продукт или задумывается об этом, стоит почитать эти истории, чтобы не повторить их судьбы, ссылку оставлю в комментарии
- Копировать
Руководитель акселератора – Контур
Ага, это как история про дельфинов: Все слышали, что дельфины спасают людей толкая людей к берегу. Просто мы не слышим историй, когда они толкали в открытое море. =)
Чтобы просмотреть или add a comment, выполните вход
Больше актуальных публикаций
Руководитель акселератора – Контур 2 мес.
Антон ищет пивоваров, виноделов, обжарщиков кофе и других причастных к пищевому производству, чтобы узнать про производственный процесс и понять как можно его улучшить с помощью ИТ-систем, если у вас есть такие знакомые — порекомендуйте, пожалуйста!
IT Project Manager with 10+ years of experience in Software and Hardware Development Cloud | Streaming | S3 Storage | Highload
Коллеги, добрый день! Занимаюсь разработкой Cloud BI/ERP-системы для малых и средних пищевых производств. Ищу респондентов для проведения JTBD-интервью из пивоваренных и винодельческих производств, производителей молочной и кондитерской продукции, коллег кто занимается обжаркой и дистрибуцией кофе, а так же производителей косметики. В фокусе: Оптимизация производственного процесса, автоматизация планирования производства и продаж, логистика, управление складом. Буду признателен за контакты и репосты. Связаться со мной можно в личных сообщениях или в Телеграм @anvisky Хорошего дня!
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 4 мес.
В мае выступал на Ural Product Club с рассказом о нашем опыте использования частотного анализа фич для оптимизации монетизации и тарифов в продукте, а сейчас подъехала запись — ссылку приложу в первом комментарии
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 6 мес.
В апреле состоится конференция AgileDays, где можно услышать разбор интересных кейсов, познакомиться с интересными людьми, будут десятки мини-тренингов, на которых можно прокачать свои навыки в менеджменте и принести пользу себе и своей компании. 14 апреля — будут онлайн-доклады, а 21 апреля — оффлайн-конференция в Москве в Soluxe Hotel. Я буду выступать с рассказом о собственном опыте внедрения Feature Adoption в продуктовый процесс компании и как это помогает нам получать максимум от изменений в продуктах. Если вы еще не купили билеты — у меня осталось 4 промокода на скидку 5000 руб, если вам они нужны — напишите мне в личку ��
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Роман Моисеенко поделился(ась) этим
Друзья, привет �� Хочу поделиться с Вами ссылкой на youtube-канал Spectrumdata dev для технических специалистов, которые интересуются: ��разработкой в сфере обработки и анализа данных; ��highload проектами; ��разработкой по TDD; ��возможностями Kotlin (он позволяет нам с одной стороны быстро писать код, с другой стороны сохранять качество разработки, которая для нас очень важна); ��особенностями работы с базами данных в высоконагруженных и отказоустойчивых системах. Наши ребята из команды разработки находятся в уникальной ситуации, они работают со зрелыми сервисами, и при этом сохраняют динамику стартапа, мы активно взаимодействуем со внешней средой (агрегируем и обогащаем данные из разных открытых источников), и нам приходится постоянно держать руку на пульсе всех изменений! Поэтому наши продукты “живые”, постоянно находятся в стадии развития и совершенствования, разработке скучать не приходится. У нас много полезных кейсов для профессионального сообщества, которыми мы готовы делиться 🙂 Подписывайтесь, ставьте колокольчик, оставляйте комментарии: https://lnkd.in/gABaH-fV
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 9 мес.
Слово Permacrisis стало словом прошлого года по версии словаря Collins, оно означает длительный период нестабильности в результате серии кризисов. Кажется, частота появления «черных лебедей» значительно увеличилась, и если раньше мы смотрели в будущее с оптимизмом — ну вот пройдет пандемия и всё наладится; то теперь большинство живет в ожидании новых кризисов, во всяком случае — старается быть готовым к ним, насколько это возможно. Антихрупкость по Талебу — говорит нам, что можно жить и работать так, чтобы кризисы не только не убивали тебя, но даже и делали чуточку лучше, сильнее и выносливее. 21 апреля в Екатеринбурге пройдет пожалуй крупнейшая на Урале IT-конференция DUMP, и на секции Team основная тема — как нам, как менеджерам и членам команд, научиться работать по-новому в условиях турбулентности и неопределенности, и не просто работать, а добиваться успехов, развиваться, становиться сильнее и учиться использовать новые возможности! Если вы хотите выступить и рассказать про интересный кейс на эту тему — присылайте заявку, как раз сейчас мы выбираем доклады для секции (ссылка будет в комментарии). А если хотите посетить конференцию, да еще и сэкономить, то напишите мне — и я пришлю вам промокод на скидку 15%.
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 9 мес. Отредактировано
Новый год и новые возможности! Ищу продактов на B2B-продукты! Мы в Spectrum Data активно развиваем продукты на основе больших данных, работаем со страховыми компаниям, банками и многими другими сегментами, большинство продуктов уже нашли свой product/market fit и требуется их масштабировать, некоторые продукты находятся на этапе запуска. У нас есть вакансии в Екатеринбурге и в Москве, в Екб у нас отличный уютный офис, много общения и интересной движухи. Если вам интересно запускать новые или масштабировать существующие продукты, и есть опыт в развитии B2B-продуктов — напишите мне в личку или нашему замечательному HR’у Илоне в ТГ @hrilona. Буду безмерно благодарен за рекомендацию знакомых или репост!
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Роман Моисеенко поделился(ась) этим
IT Product manager
Привет! Мы делаем продукты для бизнеса на основе данных. И мне очень стало интересно, есть ли закономерности, в оценке эффективности целесообразности работы менеджеров по продажам. Если ты РОП, руководитель, собственник или просто тесно связан с управлением продажами в компании, пожалуйста, загляни в анкету. https://lnkd.in/eSzCrQAk Там всего 4 вопроса (обязательных 2). 1 минута твоего времени и бесконечная благодарность от меня ��
Принципы оценки продаж
docs.google.com
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 10 мес.
Ловите отличный инструмент для прокачки своих знаний и навыков по продуктовому менеджменту — это колода карт ProductNotes от Сергея Тихомирова, в ней 64 карточки с продуктовыми инструментами и концепциями, обычно раз в неделю я достаю новую карточку и изучаю что-то по этой теме, читаю статьи и посты. А если вы еще не подписаны на канал Сергея в ТГ «Борода продакта» (https://t.me/productclub) — то самое время!
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Руководитель акселератора – Контур 11 мес.
Недавно я провел небольшое исследование — что должен знать и уметь директор по продукту на основе анализа 40 вакансий директоров по продукту, выступал с ним на митапе в ProductClub’е и сейчас написал статью, с момента прошлого выступления — добавил в исследование еще вакансий, результаты несколько изменились и стали более актуальными и репрезентативными, читайте — я буду рад! https://lnkd.in/eiGHww3S
Исследование: что должен знать и уметь директор по продукту — Карьера на vc.ru
vc.ru
- Копировать
Чтобы просмотреть или add a comment, выполните вход
Как я сделал таблицу, чтобы всегда понимать, сколько денег есть на руках
Это история из Сообщества. Редакция задала наводящие вопросы, бережно отредактировала и оформила по стандартам журнала.
перенял опыт отца
Мой отец ведет учет своих расходов с начала нулевых в табличках в «Экселе».
Он следил за семейным бюджетом столько, сколько я себя помню. Однажды даже случилась такая история: мне понадобилась дискета на урок информатики, я нашел ее дома, вставил в компьютер и увидел какие-то файлы. Подумал, что наверняка есть их копии, и удалил, даже не сохранил данные на компьютере: ума не приложу, почему я так сделал. В итоге я удалил отцовские таблицы с расходами за шесть лет в периоде конца девяностых — начала нулевых.
Отец и подначил меня завести свою табличку. Так, в старших классах я тоже начал записывать, сколько денег у меня есть и сколько я трачу. Считал каждую монетку, но спустя время забивал и начинал сначала. В то время таблица быстро наскучивала, ведь я и так знал, что у меня есть 500 ₽ и мне нужно накопить еще столько же , чтобы купить игрушку, которую я хочу. В учете расходов не было нужды, но сама идея прижилась.
В студенческие годы я начал следить за бюджетом серьезнее. Моя таблица становилась сложнее и в 2016 году переехала в «Гугл». Главной задачей для меня стало постоянное четкое понимание количества денег, которые есть на руках. Когда все деньги лежали бумажками в кошельке и их было не более 15 000 ₽, это было несложно. Но когда появились безналичные — сначала на одной карте, потом на двух, затем прибавилась кредитка — и я стал жить со своей дамой, вообще перестал понимать, сколько у нас денег. Под решение этой задачи и стала затачиваться таблица.
Как упростить жизнь с помощью «Экселя»
Курс, о том, как таблицы помогут планировать бюджет, считать расходы и упорядочить бытовые дела
Начать учиться
Как все устроено
В ранней версии в таблице не было даже разделения по месяцам: на одном листе находился поток дат более чем за год. Но постепенно у меня появлялись новые источники доходов и расходов, записей становилось все больше, а листать страницу приходилось слишком долго.
Тогда я стал разделять периоды жизни на разные листы в рамках одного файла, добавляя что-то новое на каждую новую страницу. Потом возникла потребность самоанализа, и я стал выделять недели цветами, чтобы примерно представлять, сколько трачу за определенный период. Затем я решил начать контролировать различные категории расходов и доходов. В самом начале это было вызвано скорее любопытством, нежели необходимостью самоконтроля: я хотел увидеть числа на большом отрезке времени.
Сейчас таблица состоит из нескольких листов, каждый из которых выполняет свою задачу.
Лист «Шаблон» — основной, которым предстоит пользоваться, его можно скопировать и размножить на разные месяцы. Он состоит из нескольких столбцов: доходы, расходы и кредит. Каждый столбец разделен на четыре пункта: категория операции, сумма, дата и комментарий. В правой части есть дополнительные поля, которые позволяют следить за текущим балансом или проверять траты в различных категориях.
Лист «Категории» позволяет суммировать показатели во всех категориях за все время заполнения таблицы. Теперь вы всегда будете знать, сколько денег ушло на тот или иной тип расходов, сколько вы потратили в среднем по месяцам или за год. Здесь же можно добавлять новые категории и адаптировать под себя те, что есть. Процесс выбора категорий и подсчета расходов по ним автоматизирован. Также здесь есть раздел долгов, в котором можно посчитать, сколько вы или вам должны.
Лист «Инструкция». Здесь есть подробное описание всех возможностей таблицы и пояснения, как ими пользоваться.
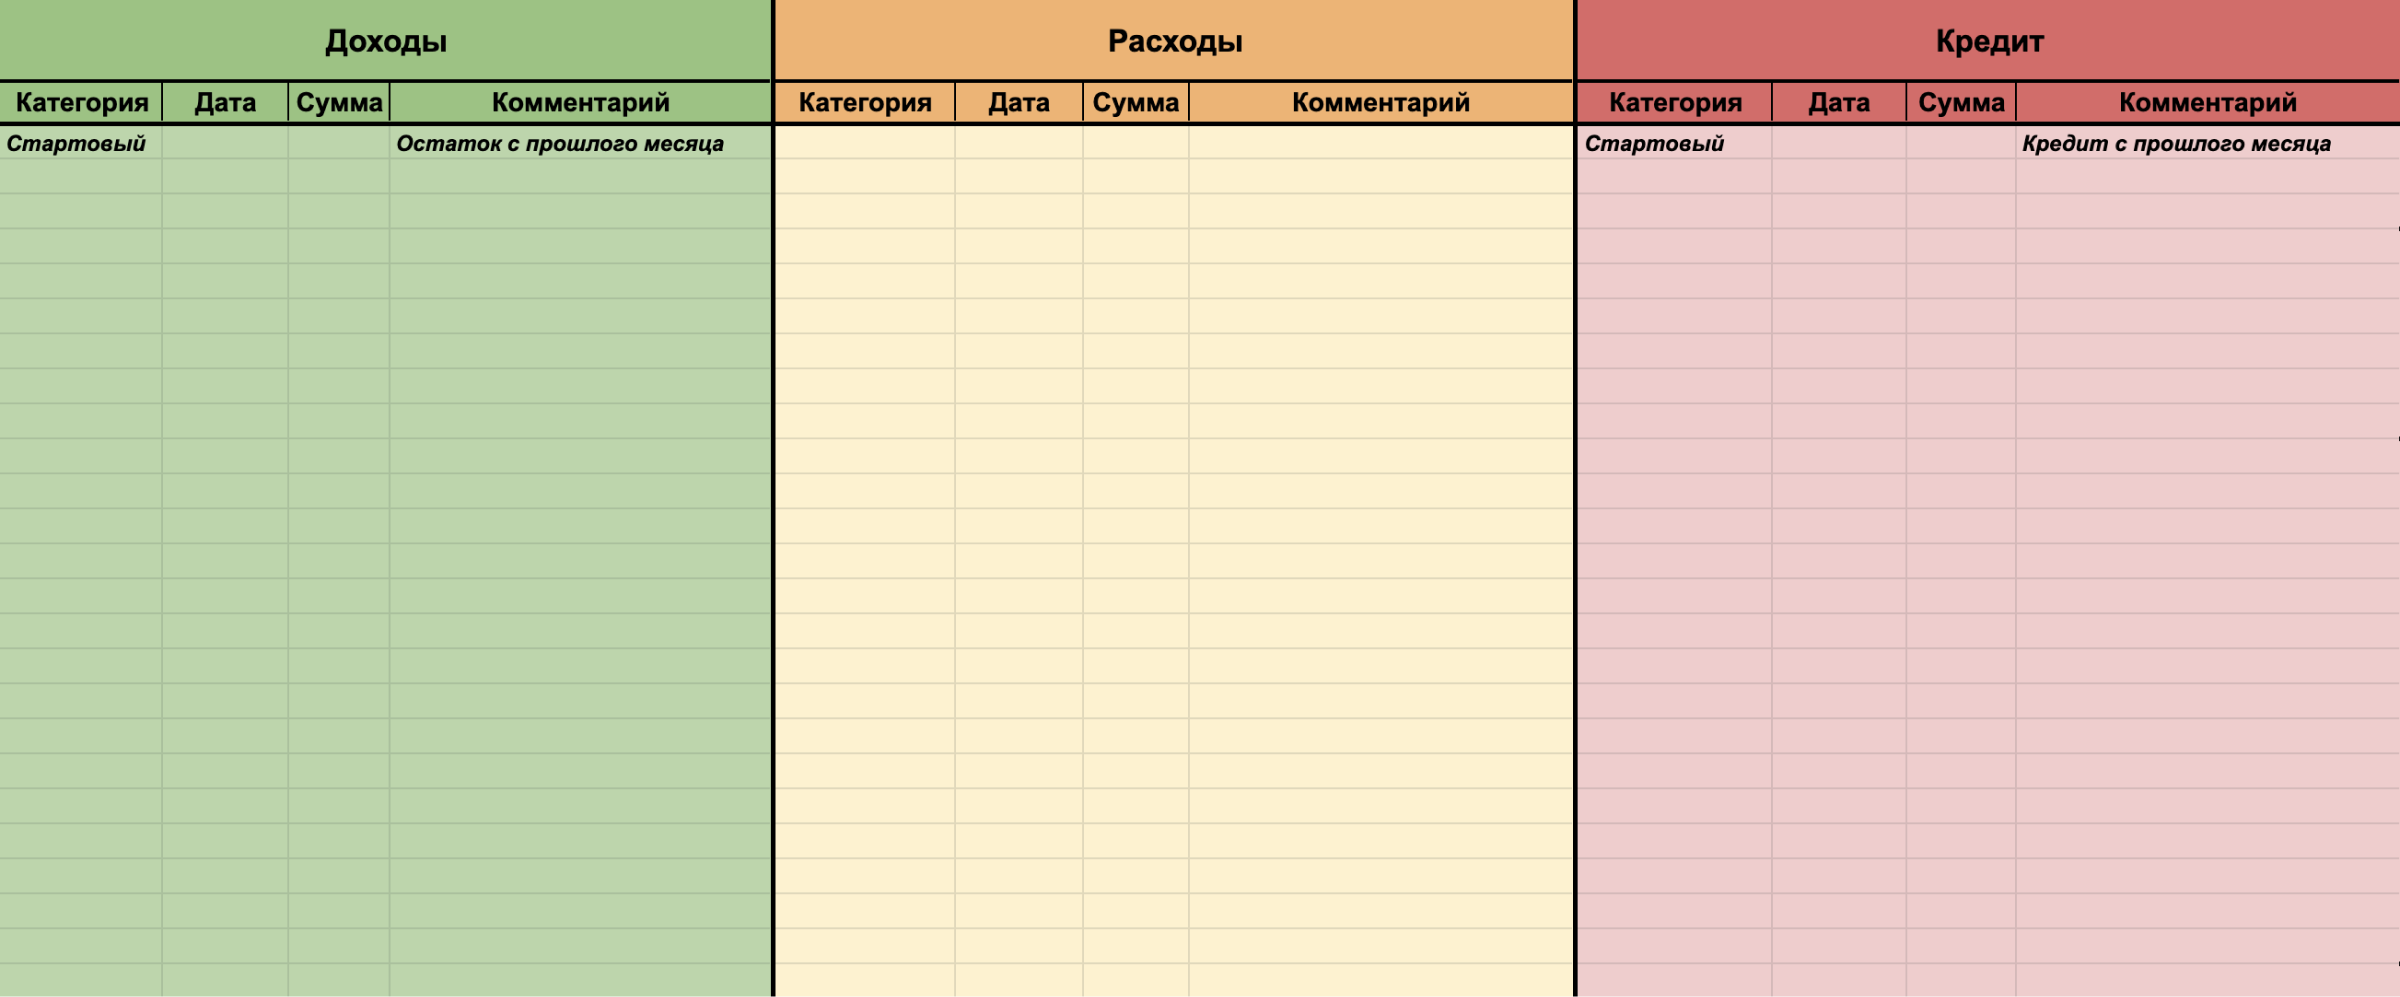
Лист «Шаблон» можно использовать как основу
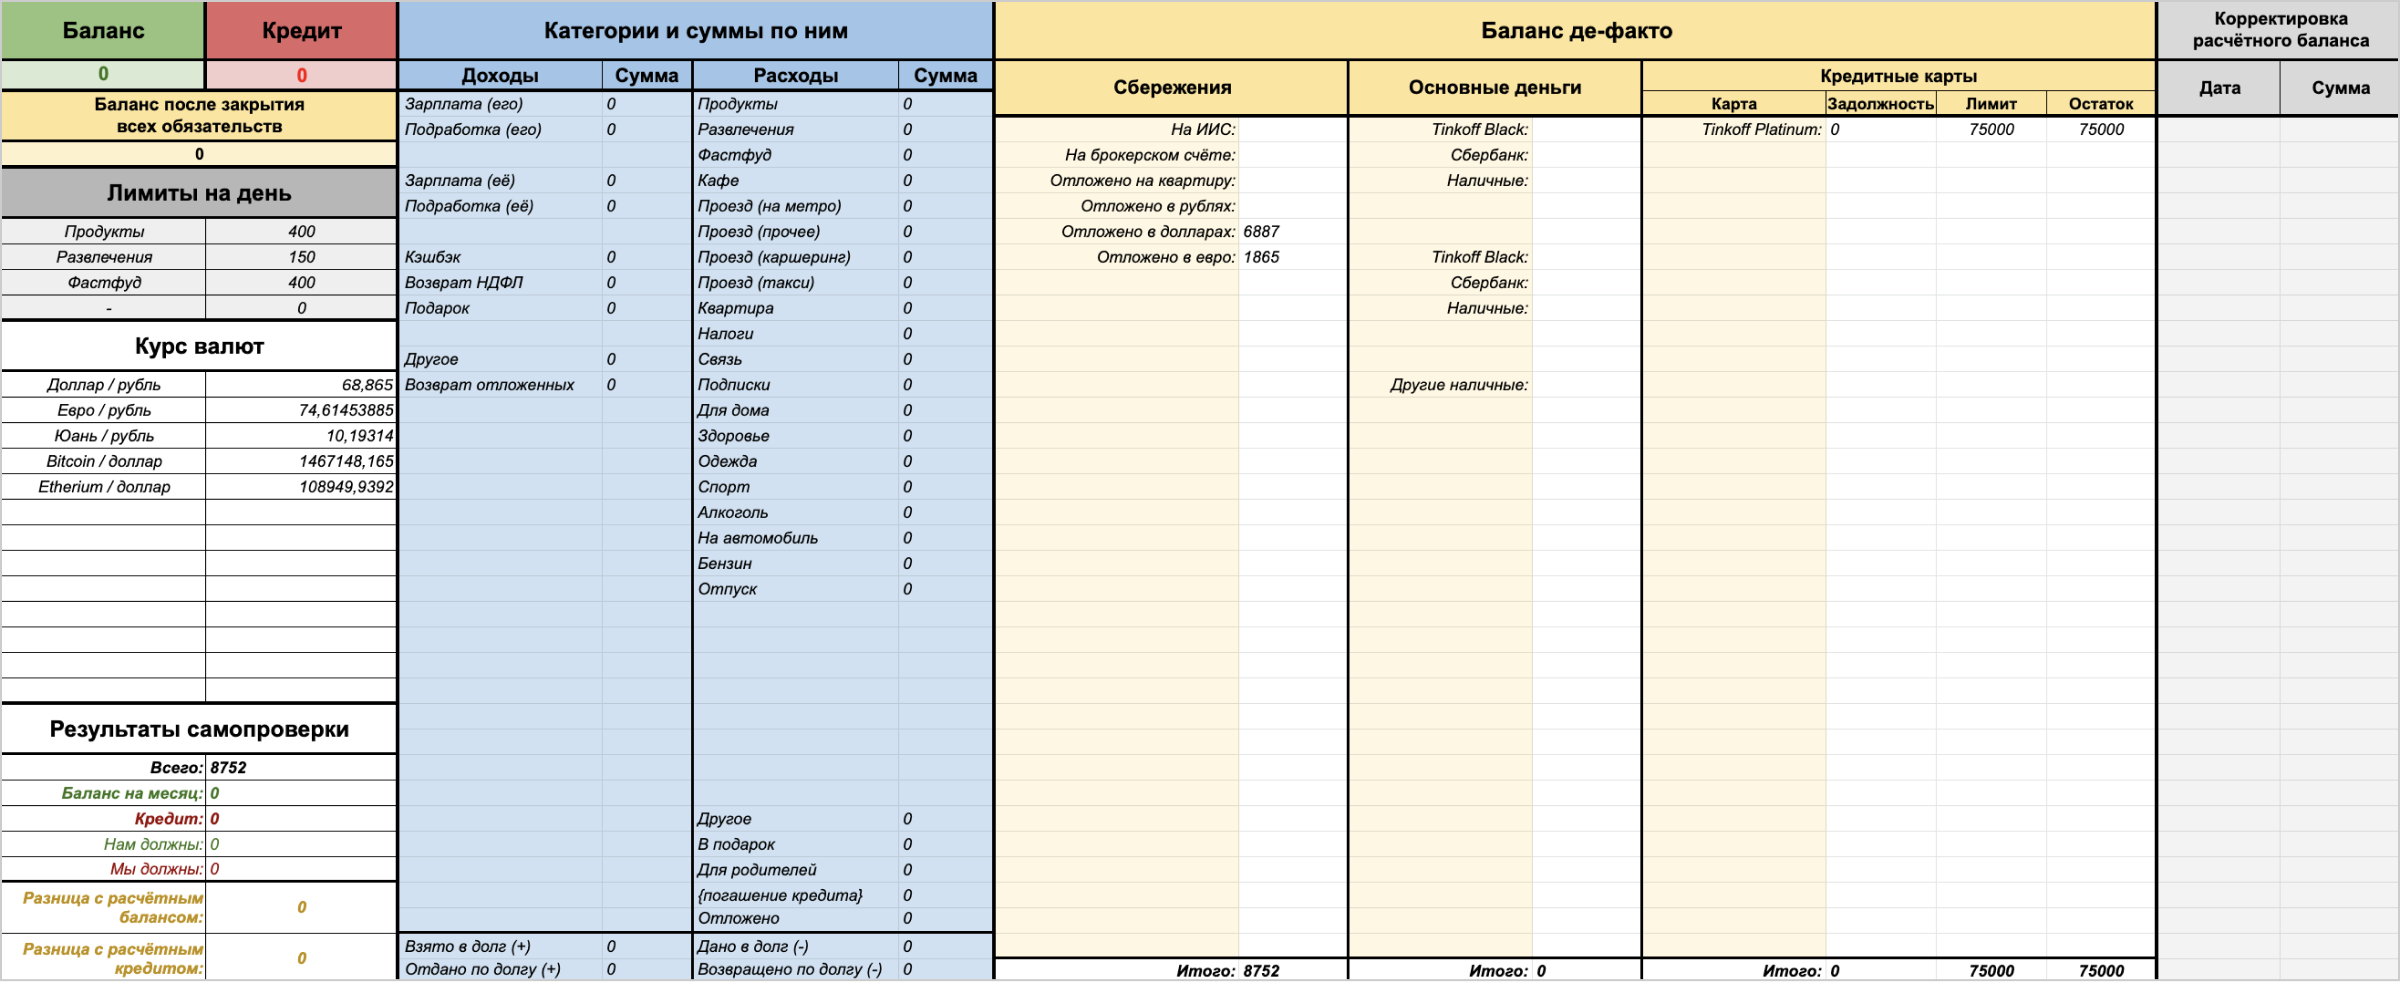
На том же листе находится дополнительный раздел, при помощи которого можно следить за балансом и проводить его корректировку
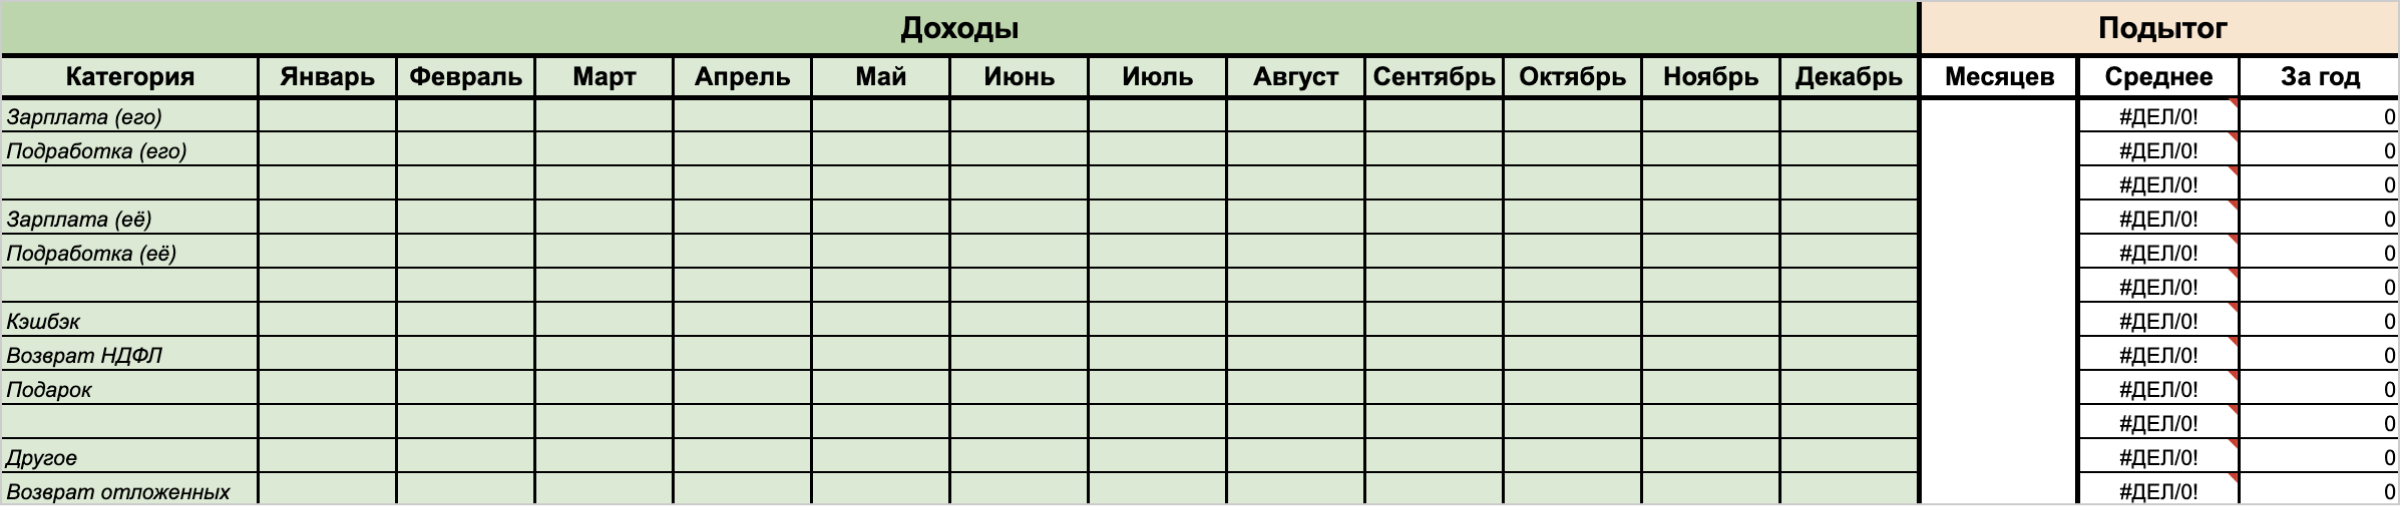
Лист «Категории» позволяет категоризировать доходы и расходы
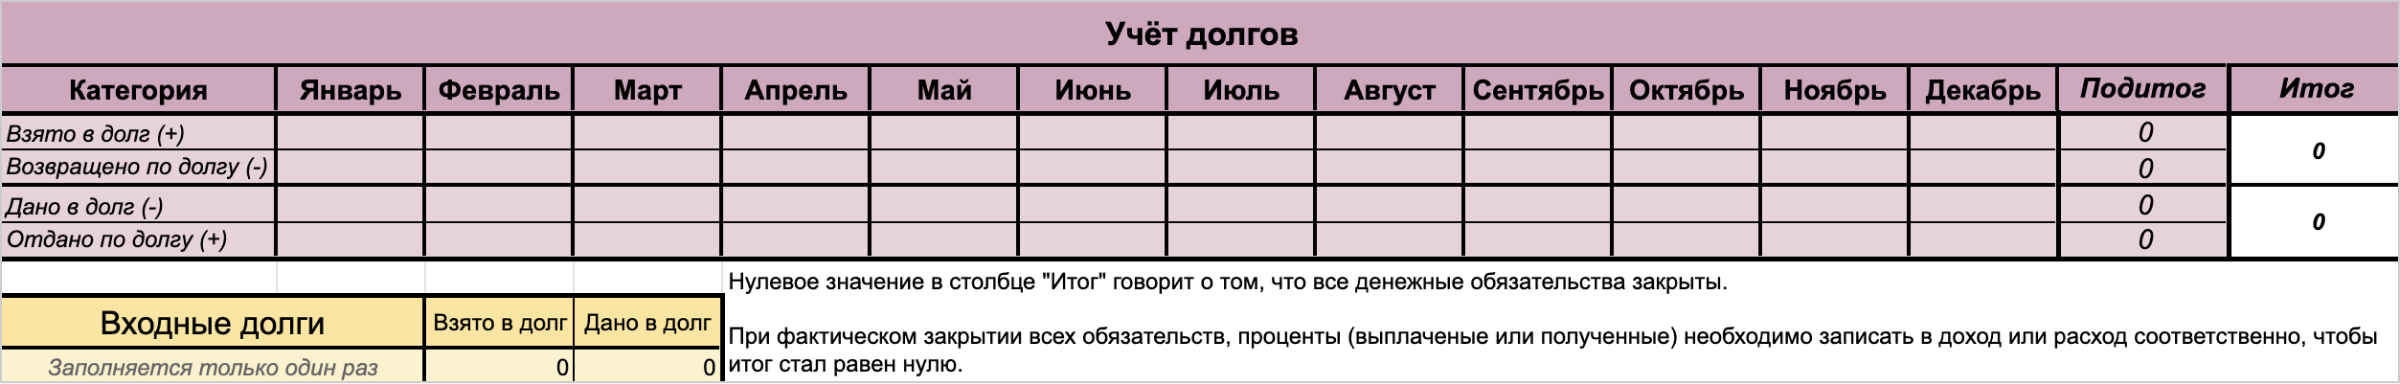
Раздел «Учет долгов» на том же листе с категориями
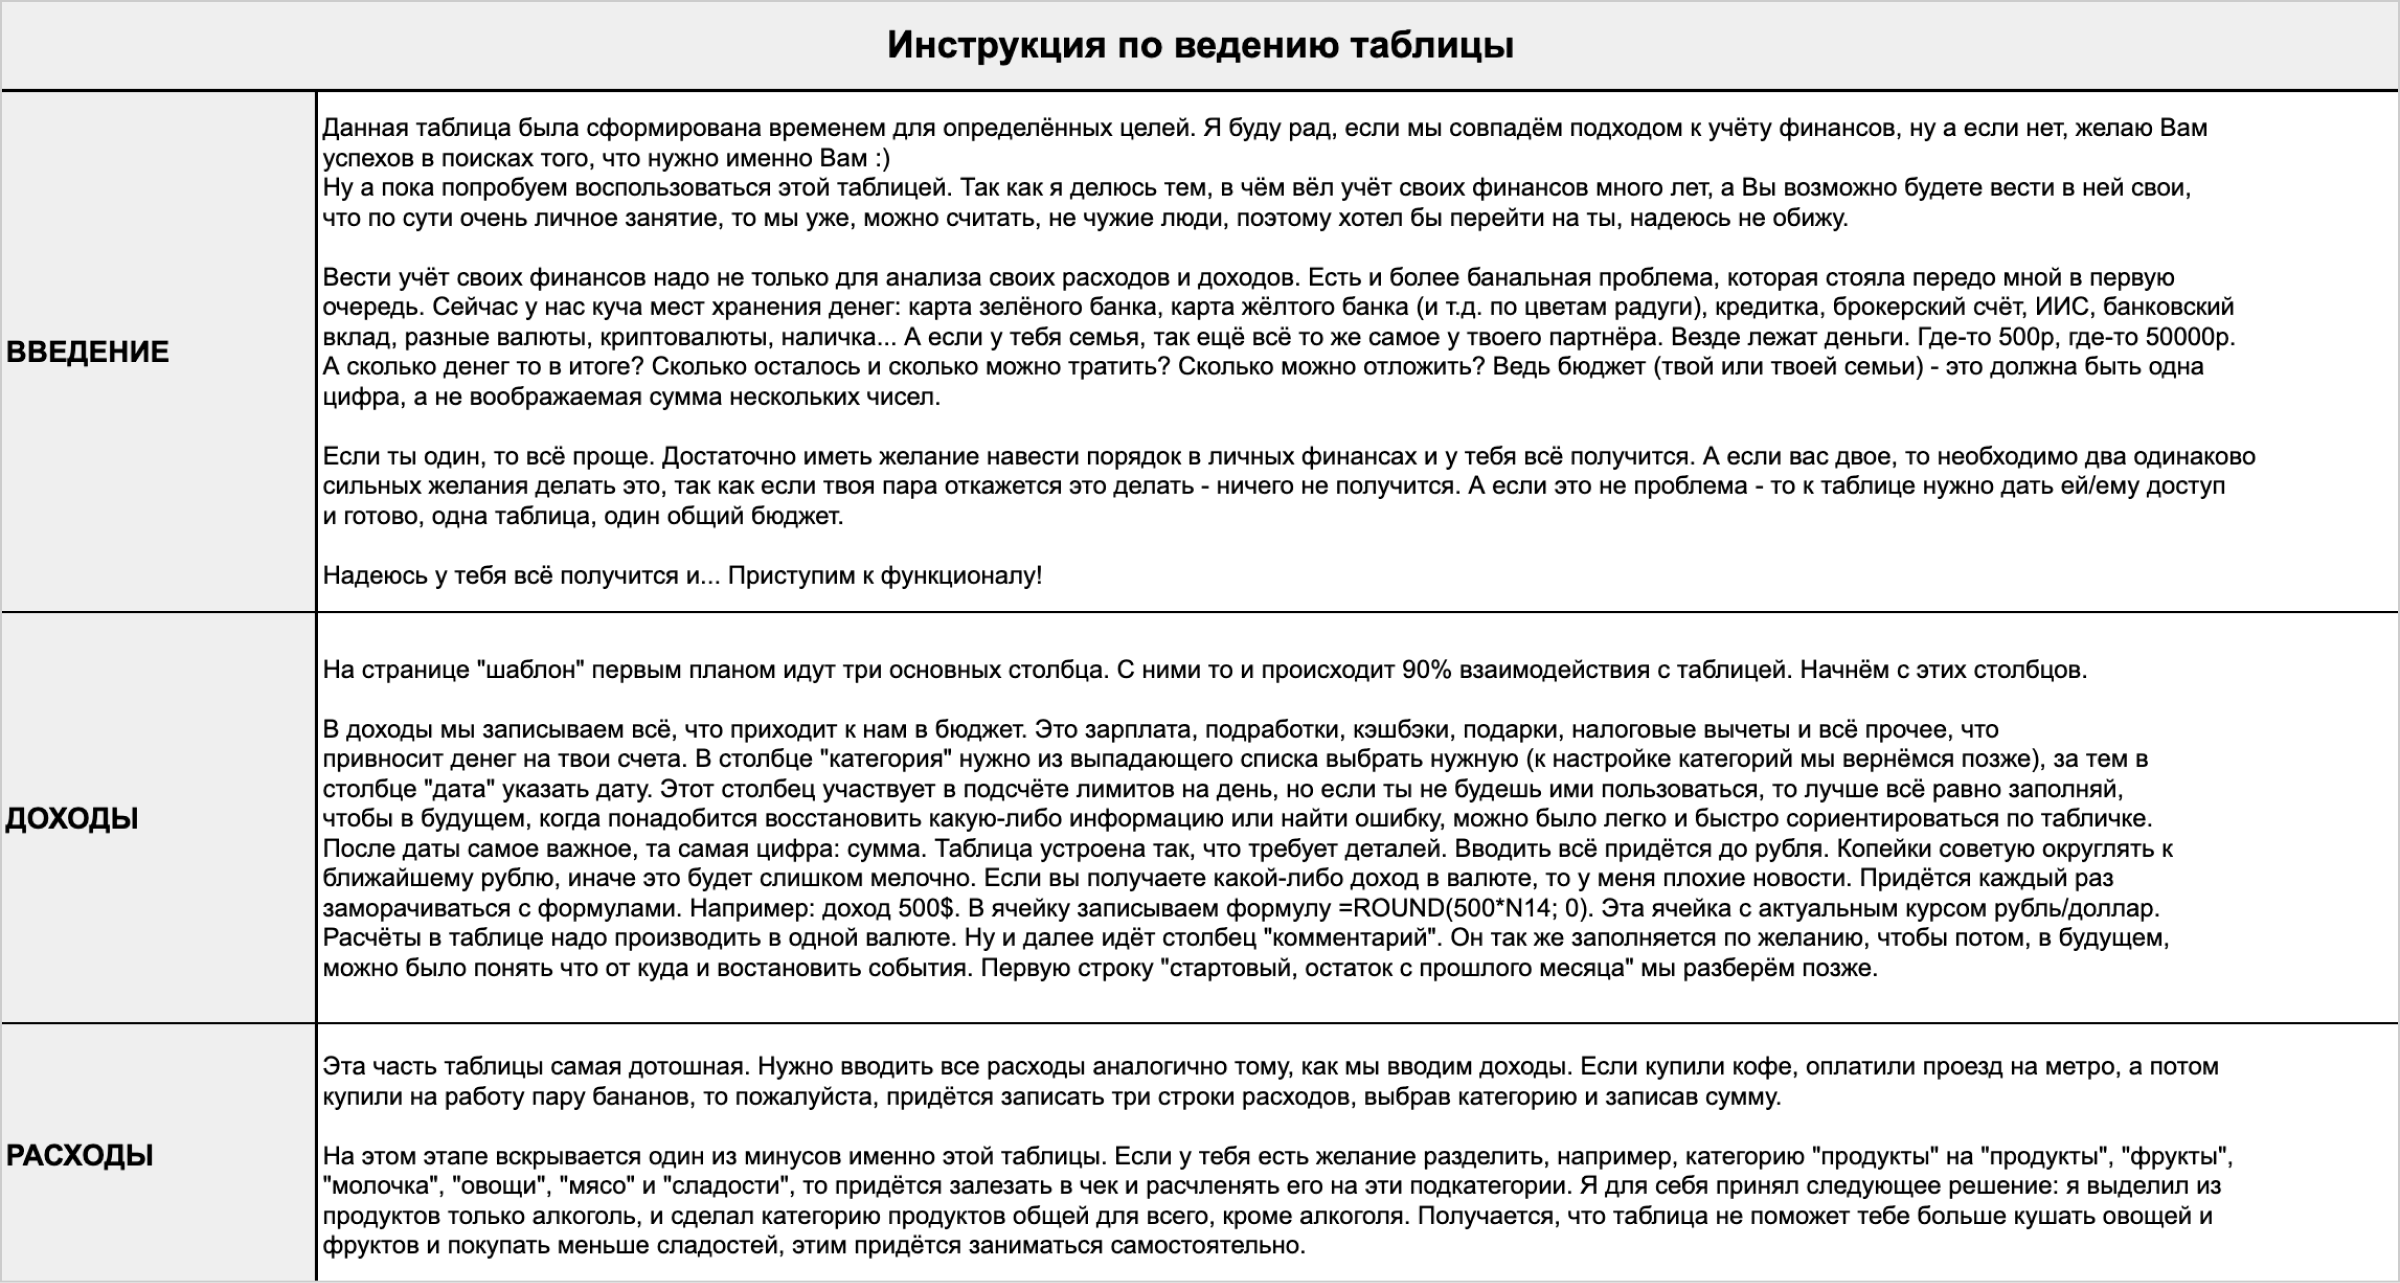
На последнем листе можно найти подробную инструкцию по ведению таблицы
Таблица требует дотошного ведения расходов и доходов — вплоть до рубля. Это трудоемкое занятие, особенно в процессе формировании привычки. Но с наступлением эпохи безналичных расчетов стало проще: сейчас все расходы хранятся в приложении банка, откуда их можно перенести в таблицу даже с задержкой в несколько дней.
Чтобы вести учет наличных денег, я использую следующий лайфхак: с тех пор как у меня появилась настоящая зарплата, я перестал учитывать монеты в кошельке и записываю расходы купюр. Например, если покупка обошлась мне в 80 ₽, я записываю 100 ₽, а 20 ₽ убираю в карман. В будущем покупку на 120 ₽ я запишу как 100 ₽, добавив 20 ₽ монетами из кармана.
При постоянном заполнении таблицы вы всегда будете видеть ваш текущий баланс. Математика простая: стартовая сумма ± стартовые долги + доходы − расходы − кредиты ± новые долги.
Особенности таблицы
Лимит на день. Вы можете ограничивать свои траты в формате квеста, пользуясь лимитами на день, которые каждый день повышают допустимую сумму расходов на выбранную категорию на указанное значение. Часто такие функции представлены в виде API или дополнительных программ, но у меня все работает исключительно на штатных возможностях таблиц, хотя это решение и вышло достаточно громоздким.
Лимиты на день помогают завязать с вредными финансовыми привычками либо сформировать новые полезные. Например, можно выставить 400 ₽ в день на развлечения, притом что обычно вы столько не расходуете, и заставлять себя тратить деньги на эту категорию каждый месяц. Я пользовался этой функцией, когда начинал чувствовать свою зависимость от чего-либо . Это могут быть безобидный кофе, походы в кино или любимые вкусняхи, а могут быть алкоголь и сигареты.
Работает функция так: таблица каждый день дает вам сумму, которую можно потратить на выбранную категорию. Если хотите что-то купить, сначала накопите денег на свою хотелку. А если не удержались и все-таки купили, лимит на день покажет отрицательное значение. Условно говоря, вы заняли денег сами у себя и теперь должны их вернуть.
Чтобы «включить» лимиты, нужно:
- Перейти на лист «Шаблон» или конкретного месяца.
- В разделе «Лимиты на день» указать интересующие вас категории и прикинуть максимальную сумму, которую вы можете потратить на них каждый день. Если делаете это на странице «Шаблон», имейте в виду, что после нужно перенести все, что вы зафиксировали, на страницу текущего месяца.
- В строке с датой указать первый день текущего месяца и потянуть за нижний угол ячейки, чтобы растянуть ее вниз. Дальше таблица будет работать сама по себе.
Калькулятор для самопроверки. Со временем некоторые расходы могут ускользнуть — например, произойдет неожиданное списание с карты или сотка выпадет из кармана. Это неизбежно, ведь жизнь не компьютерная модель, поэтому иногда расчетный баланс требует корректировки.
Чтобы провести корректировку, придется заглянуть во все приложения и кошельки и записать общее количество финансов вручную в подтаблицу «Баланс де-факто ». После этого в таблице «Результаты самопроверки» отобразится разница фактического баланса и расчетного. Можно проанализировать это значение, попытаться найти потерянные или лишние деньги либо просто принять и жить дальше.
Чтобы исправить ошибку, нужно внести получившуюся разницу в специальную подтаблицу «Корректировка расчетного баланса», которая находится справа от «Баланса де-факто » на странице каждого месяца, и указать дату проверки. В результате общая сумма доступных средств изменится, разница станет равна нулю, а записанное значение пройдет мимо всех категорий.
Недостатки таблицы
Как я и говорил, каждое приложение и каждая таблица заточены под нужды их создателей, и эта — не исключение. Преимущества моей таблицы — удобство и дружелюбный интерфейс. А результат ее ведения — понимание своих финансов в моменте и в перспективе.
Но есть и недостатки, которые могут быть для кого-то критичными:
- Технически таблицу вести очень легко, практически — нужно вводить все расходы и доходы вплоть до рубля. Не каждый справится с этой задачей. А если вы хотите вести в ней семейный бюджет, перфекционистами должны быть вы оба.
- Таблица учит планированию, но в ней нет функционала, который заранее «блокирует» деньги на ежемесячные траты типа ЖКХ. О таких расходах нужно помнить самому. Таблица лишь формирует понимание того, сколько на это дело тратится ежемесячно.
- В таблице нет возможности разбить трату на подкатегории. Тем, кому важно понимать, сколько денег уходит именно на мясо, сколько — на рыбу, сколько — на фрукты, а сколько — на сладости к чаю, будет непросто. Чтобы разбить категорию «Продукты» на эти пункты, придется изучать каждый чек. Это сложно и долго.
- В таблице нет графиков. Но при желании вы сможете собрать их самостоятельно, все необходимые данные есть.
- Таблицу можно вести только в одной валюте. Если вы получаете деньги и тратите их в нескольких валютах сразу, вам придется постоянно приводить их к одному значению. Для этого в таблице есть актуальные курсы валют, на которые можно умножить любую сумму.
Если для вас эти недостатки допустимы, возможно, с этой табличкой у вас все получится.
Как начать работать с таблицей
В самой таблице на последнем листе есть подробная инструкция по использованию. Чтобы начать вести бюджет в этой таблице, вам нужно:
Создать копию таблицы в своем гугл-диске . Для этого нужно перейти по ссылке и нажать соответствующую кнопку в выпадающем окне. Копия становится вашей личной.
Заполнить подтаблицу «Баланс де-факто » на листе «Шаблон». Вам нужно будет обозначить все места хранения денег: карты, вклады, наличные. Левая часть раздела нужна, чтобы фиксировать деньги, которые вы не хотите учитывать в ежемесячном бюджете, например сбережения. Столбцы в середине — это все карты и наличные, которые находятся у вас в обороте. А столбцы справа — кредитные карты с их лимитами и остатками.
Создать копию страницы «Шаблон» и указать в названии нового листа текущий месяц. Например, «январь».
Заполнить таблицу «Входные долги» на листе «Категории» — просуммируйте ваши долги и запишите их в соответствующие ячейки.
Указать необходимые категории на листе «Категории». После того как вы добавите нужные категории на этой странице, они автоматически подтянутся на остальные листы и появятся в столбцах, выделенных голубым цветом. В доходах и расходах появится выпадающий список с перечисленными категориями, которые можно дополнять в любой момент.
Заполнить подтаблицу «Баланс де-факто » на листе текущего месяца и записать все рубли, которые есть в наличии на данный момент. Получится три значения: «Всего», «Баланс на месяц» и «Кредит». Первое — это все ваши сбережения, второе — деньги, на которые планируете жить, третье — сумма по всем кредитным картам.
Вписать значение из «Баланса на месяц» в первую строку доходов. Если у вас есть кредит, нужно вписать его в разделе «Кредит» аналогичным образом. Разница с расчетным балансом станет равна нулю.
Внести доходы и расходы. Все готово, теперь можно просто добавлять актуальные данные в течение месяца.
По завершении месяца создать копию листа «Шаблон» и перенести «Текущий баланс» в первую строчку доходов нового листа. Если хотите проверить правильность расчетов, нужно снова заполнить «Баланс де-факто » и внести разницу с расчетным балансом в раздел «Корректировка расчетного баланса» — текущее значение будет обновлено.
Результат
Таблица — это мой инструмент самоконтроля. Сейчас я смогу обойтись и без нее, хотя это будет непривычно, так как она помогла мне стать более дисциплинированным. Если бы я изначально не пришел к этому способу ведения бюджета, мне было бы гораздо сложнее планировать крупные траты и распоряжаться сбережениями.
Моя жена тоже пользуется этой таблицей: мы стали вести общий бюджет, как только начали жить вместе. Она приняла мой подход и сразу подключилась к процессу. Может быть, у нее не было того же интереса, что и у меня, но она понимала, что это дело хорошее и важное для нас обоих. Сейчас каждый имеет доступ к таблице и записывает свои расходы по факту покупки или вечерком после похода по магазинам. Жена привыкла к этой системе достаточно быстро, так как с годами таблица стала не только удобной, но и красиво оформленной и интуитивно понятной.
В итоге за три года мы ни разу не попадали в финансовые западни. У нас всегда есть деньги на текущий месяц с запасом в полтора раза, а также подушка безопасности на непредвиденные расходы.
Эксельки. Здесь хвалятся своими наработками в «Гугл-таблицах»
Показать свою табличку
Тоже следите за личным бюджетом? Расскажите о своем подходе:
Мне кажется, что очень замороченный способ с лишними трудозатратами. Только если очень нравится записывать и контролировать трату лишних 100 рублей и придумывать лимиты бюджета и прямо вообще никак не получается примерно посчитать, то ок. И для студентов может быть крутая штука или для тех кто имеет ограниченный бюджет и лишние силы. Ну и еще навыки экселя прокачать)
У меня есть диаграмма трат в приложениях банков, которая не особо меняется, а перерасход на 200 рублей в день мне кажется не очень существенным, чтобы его записывать и себя контролировать.
Mr.X, минус банковских диаграмм, что к примеру переводы с счета на счёт учитываются как расходы, а это не так. Вобщем в банковским диаграммам есть вопросы.
Герой статьи
Mr.X, трудозатраты действительно есть, но они не такие серьёзные. Вообще все расходы можно примерно прикинуть в голове, но точность всё же важна, особенно когда не хочешь тратить лишнего ради целей на долгосрочном горизонте. На длинном промежутке времени ежемесячная экономия части зарплаты приносит неплохие результаты)
Norf, это точно. Кто бы мне раньше сказал (20 лет назад) об этом 🙂 дошел до этого три года назад. И уже есть неплохие результаты.
Впервые вижу ещё более дотошного финансового зад**та, чем я сам ))
Юзаю приложение Monefy Pro для Android, мне его хватает, так как держу деньги только в виде налички и на одной дебетовой карте. У приложения есть виджет для главного экрана, на котором отображается текущая сумма, которой я обладаю, и есть кнопки для быстрой записи доходов и расходов. При каждом добавлении какой-либо траты её можно отправить в ту или иную категорию (продукты, здоровье, счета, бензин и т.д.).
Герой статьи
Антиконсьюмерист, жму руку коллеге! 🙂
Я думаю, если бы я не начал делать свою таблицу со старших классов, я бы тоже пришёл бы к какому-то приложению, но сложилось так, как сложилось. Цель одна, решения разные. Виджет на главный экран — это удобно было бы, но у меня ярлык на гугл-таблицу там, какая-никакая альтернатива)
Я бы тоже держал одну карту, но платят туда, куда я не хотел бы, а вставать в позу с бухгалтером в маленькой фирме просто не хочется, плачу за это 300р годового обслуживания.
Norf, добрый день!
Я воспользовалась вашей таблицей, но почему-то данные с первого листа не уходят на лист 2 (Категории). То есть я не могу увидеть своим категории по месяцам.
Герой статьи
Olga, на странице «Инструкции» есть ответ на ваш вопрос. Прилагаю скриншот нужного места
Norf, Почему вставать в позу?
Просто принести заявление на перевод зп в другой банк и «улыбнуться» не прокатит?
Антиконсьюмерист, поделитесь, почему именно в форме налички и только на одной карте? Сейчас как правило у людей в обороте сразу несколько банковских карт
Отредактировано
Александр, не вижу смысла держать много банковских карт, если являешься клиентом банка, предлагающего самые выгодные условия обслуживания по сравнению с конкурентами (кэшбеки, проценты на остаток и прочие плюшки). Зарплату я получаю на дебетовую карту, и ей же расплачиваюсь, а наличка появляется у меня от случая к случаю, засчёт подработок в оффлайне.
Антиконсьюмерист, тратить с кредитки деньги банка, свои держать на накопительном и гасить долг перед окончанием беспроцентного периода кредитки — довольно частая стратегия, рассматривали?
Алексей, мне пока нечего «держать на накопительном», ибо доходы невелики и полностью тратятся 🙂
Если доходы вырастут, то да, будет смысл открыть накопительный счёт, чтобы инфляция деньги не съедала.
Антиконсьюмерист, сейчас можно переводить с кредитки на дебетовую без комиссии. На накопительном держать деньги банка, а тратить свои, потом возвращать на кредитку к концу расчетного периода ��
«Например, если покупка обошлась мне в 80 Р, я записываю 100 Р, а 20 Р убираю в карман. В будущем покупку на 120 Р я запишу как 100 Р, добавив 20 Р монетами из кармана.» — нормальный такой лайфхак��Точности до рубля в нем ТОЧНО не будет, как вы будете помнить, что именно 20 рублей подвисли? А если следующая покупка 135,73 рубля вы ее запишите как 150 или или как 115?
Пользуюсь классикой от Тинькофф https://journal.tinkoff.ru/spreadsheet/ — заношу данные пару раз в неделю, отдельный вид удовольствия — видеть как все сходится до копейки.
Герой статьи
udali, знал, что кто-то обратит внимание на это)
Это компромисс. Когда я подбиваю свой баланс, я не учитываю деньги, которые валяются монетками в кармане. Они редко превышают в сумме пятидесяти рублей. В итоге баланс сходится до рубля, единственная не точность заключается в том, что погрешность ±50р в месяц может забраться в категории. Например купил продуктов на 135р, а потом бургер за 65р. В расходы запишу 150 на продукты и 50 на фастфуд. В конечном итоге текущий баланс будет точен, но упростив себе жизнь вношу небольшую смуту в категории. С другой стороны наличкой я пользуюсь преимущественно при оплате продуктов, и эта погрешность вероятно самоуничтожается. Поделился своим лайфхаком в надежде помочь желающим легче влиться в процесс.
Предложенную вами классику видел год назад, смотрел, но мне она не подходит. Она очень упрощает реальную жизнь, мне кажется сложным выделять себе лимиты на день, ведь никто не застрахован от порванных брюк и сломанного холодильника. Я пришёл к тому, что решил ограничивать конкретные категории, прогнозируя и сокращая расходы именно по ним. Очень интересно сесть и проанализировать свои траты на различные категории за несколько лет, увидеть динамику и средние значения на ту же одежду например. Мне это помогает сберегать больше на глобальные цели. И возможно я её не до конца понимаю, но как быть с долгами и кредитами? При должной финансовой дисциплине их не должно быть, но мы живём в реальном мире, и всякое случается.
Norf, такими компромиссами только с другими нулями кто-то себе состояния сколачивает, так что вариант тоже рабочий. Только «мелочь» в карман надо складывать не свою) А таблицу я переделала под себя, на лимиты дневные я вообще не смотрю, она мне больше для долгосрочного планирования подходит. Кредиты сама туда добавила. Расширение категорий по-моему во вчерашнем дневнике демонстрировалось. точно на этой неделе. Наличкой не пользуюсь. Мелочь по карманам просто ненавижу.
udali, я тоже не пойму зачем дневные лимиты? Это ж такая волатильность может быть внутри месяца. Я делаю себе годовой бюджет помесячно и оцениваю перерасход бюджета раз в месяц, даже скорее раз в квартал
user2329279, не соблюдая дневные лимиты очень легко выйти из месячного лимита. Если для вас не критично перерасход на 10-15к к примеру, то и да дневной лимит не нужен. В иных случаях помогает себя контролировать.
Герой статьи
udali, очень вы максимализируете)
Только дети любят монетки, я тоже не люблю, но наличкой пользоваться приходится. К тому же в такие неспокойные времена, кто знает, что будет со счетами завтра? Не, я не паникёр и не фаталист, но кто бы мог подумать, что доллары в наличке окажутся ценнее безналичных?
Герой статьи
Spitfire82, у Тинька очень не плохо суммируются категории, это точно, но смотреть на траты за месяц или за период в Тиньке — это скорее развлечение, чем анализ. Каждый приспосабливается к каким-то своим инструментам. Возможно вам достаточно для самоанализа приложения банка, ну а мне нет. К тому же вы пользуетесь судя по всему только Тиньком с 2018 года, а у меня несколько карт и, кроме того, я живу не один (по сути все карты х2), а так же мы пользуемся наличкой. Есть вклады, брокерские счета, копилки на среднесрочные и долгосрочные горизонты. Таблица помогает понять, сколько реально денег уходит и куда, а так же сколько денег у меня всего. Ну и финансово воспитывает. За 3 года не было ни месяца, чтобы мой месячный бюджет (за исключением накоплений и подушки безопасности) опускался ниже 10000р. И это с использованием кредитка в последний вот год.
Герой статьи
Отредактировано
Для тех, кто создал копию таблицы до 16.01.2022!
Я перед новым годом менял разделы местами, сделал её более читаемой и допустил ошибку в категориях на странице шаблона. Либо создайте новую копию по ссылке в статье, либо замените формулу в ячейке R3 на «=IF(ISBLANK(Q3); «»; SUMIF(E:E;Q3;G:G)+SUMIF(I:I;Q3;K:K))» и растяните вниз, тогда всё заработает.
Сегодня решил проверить себя по расходам за первую половину января, а цифр нет, аж испугался 😀
Отредактировано
Добрый день! можете поделиться своей таблицей
Norf, дружище, заботай iferror, пожалуйтса. Общество эксель-перфекционистов негодует.
Герой статьи
Денис, о каких ячейках речь? На странице категорий все ячейки всех таблиц в iferror’ах
Norf, в таблицу не заходил, у меня своя такая же) на скрине в Подитоге куча деления на ноль
Герой статьи
Денис, а, точно, вижу. Это разовое явление, только в образцовой таблице присутствует. Как только создать первую страницу месяца, без чего не получится пользоваться таблицей, сразу знаменатель станет равным 1. Я никогда не удалял из своей таблицы все месяца, так как практически это бессмысленно, а тут удалил и не заметил)
Все пустые ячейки слева перекрыты iferror’ом. Там идут ссылки на ещë не существующие листы
Отредактировано
» Например, если покупка обошлась мне в 80 Р, я записываю 100 Р, а 20 Р убираю в карман. В будущем покупку на 120 Р я запишу как 100 Р, добавив 20 Р»
Очень заморочено. Это же надо помнить всё, где ты что не дописал.
Я просто каждый месяц обновляю информацию в таблицах, сколько у меня денег на вкладах и прочих инвестициях в разных категориях сбережения. Вот эти суммы и есть капитал.
Постоянно фиксировать, сколько денег на покупки на картах не вижу необходимости.
Следил за бюджетом почти 10 лет. В специальной программе на компе. Жена все эти годы подтрунивала надо мной. Считала меня занудой. А потом я и сам понял, что богаче от этого я не становлюсь, меньше тратить и больше накопить не получается, а сколько у меня денег и долгов я итак знаю. Плюс все мои расходы через карту Тинькофф а там есть разбивка трат по категориям. В общем времени в жизни освободилось больше на что-то другое ненужное.
Герой статьи
Александр, тема со слежением за своими расходами и доходами достаточно распиарена в интернетах и в жизни, я тоже подсел на это из-за того, что мне сказали (мой отец), что это надо делать. Мне кажется, что многие ведутся на поводу большинства, что мол, так надо, и просто делают это. Но суть в том, что всё, что приносит или сохраняет деньги требует усилий. Сама фиксация расходов — это первый и самый простой шаг, простой в плане не требующий никаких навыков, второе — это анализ. И как и со всеми делами, тут уже надо что-то знать, чтобы что-то изменить, не достаточно только фиксировать расходы. Я считаю, что я сам ещё в пол пути, сам себя наставляю и учусть, хотя без наставника максимального профита наверно не получить (а он мне не нужен, считаю излишним), но стараюсь в самоанализ с полученных цифр, ищу, что могу изменить. Мне кажется, что профит есть, сбережения растут. Не знаю, что было бы с моими сбережениями, не контролируй я себя, но, думаю, они были бы меньше.
Norf, вы всего лишь думаете, что это будет так. А я знаю, что нет 🙂 Я прошел этот путь (длиною в 10 лет) и ушёл от него, потому как лично я считаю, что это бессмысленно. Просто статистика.
Отредактировано
Александр, полезная (эффективная) статистика — это также опыт нескольких людей, а не одного человека. Поверьте, такие таблицы определённо могут кому-то принести пользу и экономию, а есть такие люди, которым не особо она и нужна (как вам, например). Попробовать думаю стоит всем ��
Наталия, я согласен. Лишь высказал свое отношение к этому.
Александр, просто вести учет недостаточно — нужно его анализировать и принимать соответствующие решения. Тогда и доход будет расти.
Айгуль, это тема для дискуссий на самом деле. Потому как анализировать бюджет и сокращать «ненужные» траты можно когда бюджет профицитный. А вот когда дефицитный и так то расходуется только по нужным статьям — тут хоть заанализируйся
Путь похож, тоже в универе создал и начал юзать похожую таблицу в Excel, чтобы копить)
Не знаю, мне наоборот, нравится, что сделал файл под себя и вдумчиво считаю, что и как. В приложении ты зашёл, глянул и не успел подумать, а тут надо анализировать + категории свои.
Категории — себе выпадающие списки по подкатегориям сделал и потом все складывается по категориям через «суммесли».
Валюта — в Google Sheets есть importxml, настраивается на сайт ЦБ. В Excel не знаю аналога, мне не нужен был.
Дальше — можете JavaScript и автоматизацию попробовать, но пока не знаю, зачем. Может, листы собирать или раз в период что делать, схожу не скажу.
Удачи на поприще учёта личных финансов))
Бралась несколько раз вести подобную таблицу. Но, во-первых, от мужа невозможно добиться, чтобы он все траты и доходы записывал, во-вторых, лично мне такой анализ ничего не даёт — кофе пить я меньше не буду, от того, что деньги посчитаны, больше их не становится, к сожалению.
Иванка, вот насчёт последнего не совсем согласен)) Хоть денег больше и не становится, но появляется шанс ужаснуться от расходов на что-то не сильно важное, взглянув на итоговую калькуляцию за длительный период, а потом оптимизировать расходы в этой категории.
Например, когда я начал вести учёт финансов, посмотрел, сколько денег в месяц сжирают две машины — почти вдвое больше, чем одна, хотя я ездил на них вдвое меньше, деля пробег между ними поровну)) В итоге одну из них продал.
Живу без долгов и кредитов. Таблиц не веду. Расходы текущие помню и так.
я веду расходы по дням в Excel. Вверху по столбцам категории доходов и расходов, а по строкам данные по датам.
Mr.X, а зачем запоминать? И да переводы не разовые и не 10-15т. Просто странно зачем банки это считают расходами между своими же счетами (депозиты, текущие).
Павел, я исхожу из своих трудозатрат. Я знаю, что перевожу условно Н денег на другую карту пару раз в месяц и мне банально не хочется делать лишних действий, чтобы это куда-то записывать.
Мне кажется, что у среднего человека похожая картина. Если нет и у вас там куча разных транзакций, то разумно пользоваться другими инструментами(как таблица героя).
Mr.X, у меня тоже не так. Хаотично перевожу себе деньги и потом не помню, зачем и для чего, ибо есть как личные карты и счета, так и общий с женихом. И он через мою карту, например, преводит денбги на общий счёт. И я сама себе. Суммы каждый раз разные и по разным причинам.
Хотя я пользуюсь именно табличкой Эксель, но через дней 5 часто уже не могу вспомнить, зачем переводила.
Spitfire82, Банальный пример — вы отправили себе на другую карту деньги и в банковском приложении это считается тратой, хотя фактически это не так.
Герой статьи
Alexander, я для себя решил, что если захочу серьёзно проанализировать свои инвестиции, то для этого потребуется отдельная таблица, мою для таких целей никак даже наверно не адаптируешь.
Я делю свои активы в голове на названные вами категории. Стоимость своего ИИСа я записываю номинально, так, как отображается в приложении банка. Эти деньги есть среди моих сбережений, я не буду их трогать в связи с налоговыми санкциями, но вообще я могу это сделать. Золотые слитки не учитываю в своей таблице вовсе. А зачем? Если решу продать, значит всё совсем плохо и уже не до таблиц, в остальное время их всё равно нет для меня. Так же и с квартирами. Если недвижимость для жилья, её не стоит учитывать ни в каких номинальных значениях. Если недвижимость инвестиционная, то другое дело, но всё равно вы не предугадаете реальную цифру, которая будет при продаже, тем более при планировании продажи в будущем.Лично мне достаточно держать в голове, что кроме ИИСа, подушки безопасности и валюты, у меня есть ещё золото и квартира. Всё же таблица немного о другом.
В общем, как мне кажется, в повседневной жизни нам не нужно знать, сколько у нас денег с учётом продажи всей недвижки и машин. Нужно знать сколько есть на месяц и на чёрный день. Табличка затачивалась под это.

Идея не плохая но очень не для всех. Тоже делал подобную и несколько лет вёл. Толку не увидел, возможно потому что и так прикидывал основные лимиты по категориям — я всегда знаю, сколько я могу потратить на ту или иную статью расхода. При наличии полноценной банковской графики — перестал пользоваться полной таблицой, остановился на простейшем балансе за месяц: все доходы, расходы по группам из банковского приложения, сальдо по всем финансам — нал, запас нал, вклады, подушка. Погрешность получается ( забыл, налик, непонятные траты) в пределах 5%, что для домашней бухгалтерии вполне.
На дворе 2023 год. Тыщщща приложений для всех мобил по ведению домашнего бюджета. Зачем нужно привязывать себя к табличкам, которые можно вести только на компе? Это особый вид истязания себя?
Ранее вёл табличку с маленькой домашней бухгалтерией. Но тогда мобилами можно было орехи колоть, зачем так делать сейчас моему разуму недоступно. Пользуюсь мобильным приложением, знаю сколько где лежит точные суммы, легко вывести любой отчёт за любое время и главное в любой момент.
В поддержку скажу, что ведение домашней казны дисциплинирует, позволяет контролировать расходы, помогает «повзрослеть» по отношению к своему кошельку.
Вся эта заморочка с расходами в жизни создает слишком много гемороя. Максимум что полезно, так это выявить у себя лишние расходы. На месяц-два максимум.
Куда проще и полезнее вести планирование. И делать это в день получения зарплаты/аванса.
В той же эксельке можно сразу залимитировать средства по типу расхода: продукты, одежда, жкх, кредиты, на отпуск и пр. В мобильном банке это можно сделать на отдельных счетах и сразу распределять средства.
По месяцам можно расписать свое планирование будущих трат. Например, раз в год ОСАГО и КАСКО, прохождение ТО для авто, отпуск, ну и пр. запланированые покупки.
Остается только придерживаться лимита и не подаваться импульсным тратам. Чаще всего что-то «очень срочно надо», на деле оказывается совсем не надо.
Веду учет в бесплатной версии приложения FinancePM и вообще с таблицами не заморачиваюсь. Причем да, веду учет доходов и расходов много лет , с 90-х точно, начинала просто в тетради из столбиков)))))
Судя по количеству комментариев, вокруг нас полно зануд. Методично высчитывать каждую копейку. Жена трусы дороже 200 рублей не получит никогда, это ведь нарушит славные расчёты. По нашим, постоянно дорожающим временам, достаточно примерно определить сумму расходов в день и стараться из неё не вылезать. И если ты сегодня ничего не купил, то завтра можно истратить двойной лимит. При этом не забыть после зарплаты отложить деньги на квартплату и, по возможности, в неприкосновенный запас, из которого потом можно совершать дорогие покупки, например холодильник. Если денег не «от зарплаты до зарплаты, да и то с трудом», то способ прекрасно работает. Если перед зарплатой что- то осталось, то их я тоже скидываю на счёт или покупаю то, что очень хотелось. Для разделения денег я пользуюсь несколькими вкладами в Сбербанке. И ничего методично записывать не надо, доводя себя до сумасшествия.